猜你想问
螺纹热卷日报主要分析了哪些内容?
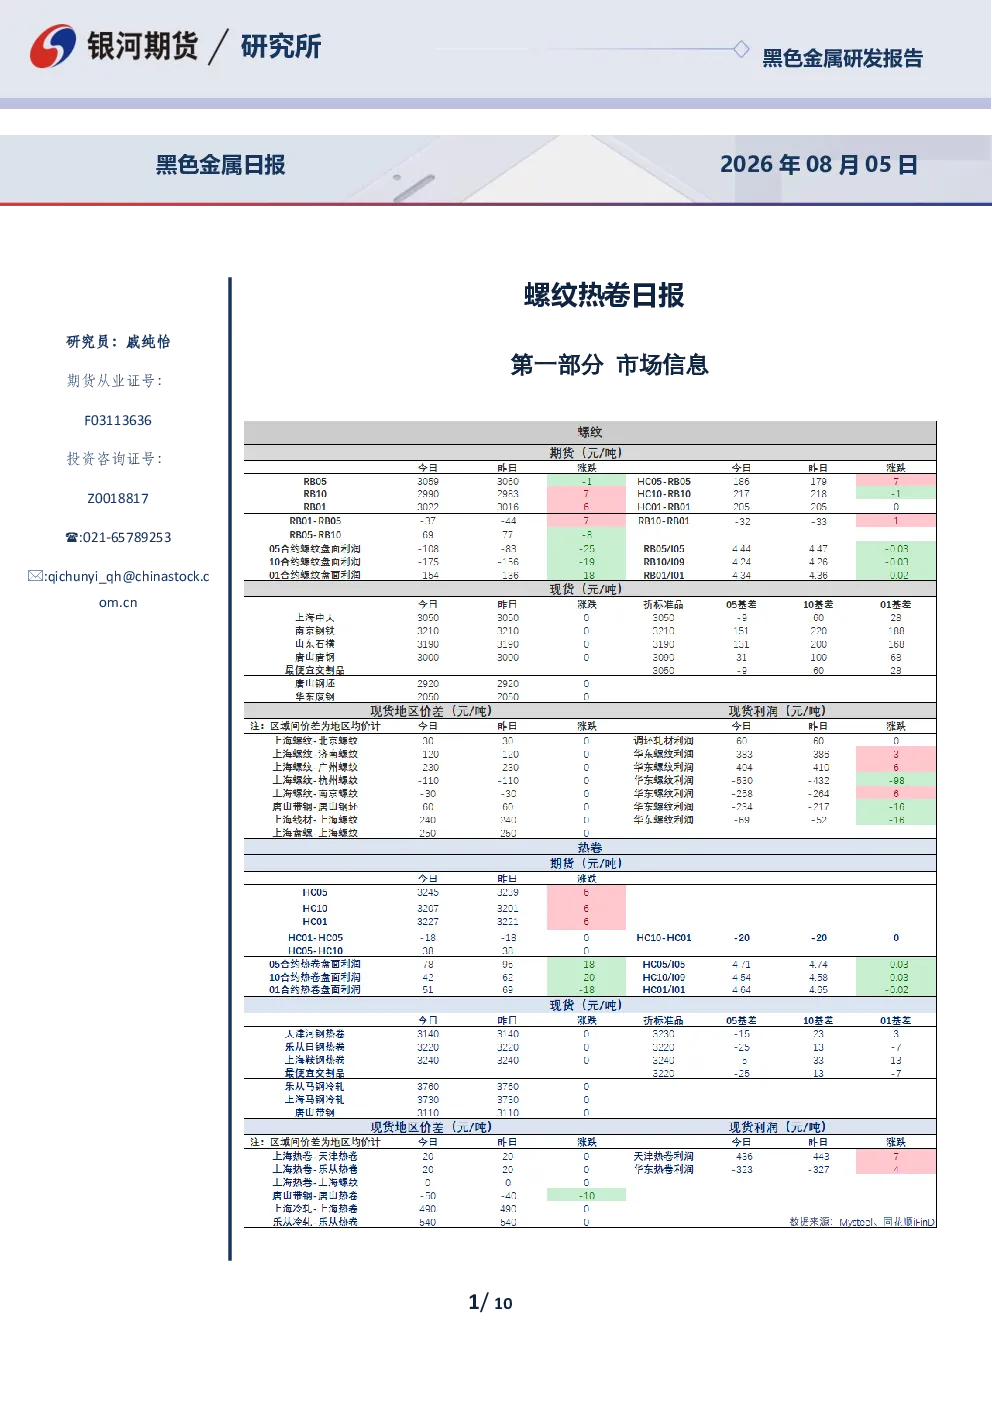
本报告分析了螺纹和热卷的现货价格变动、交易策略建议、库存与需求情况、市场周期判断以及单边操作策略。报告指出钢材盘面维持震荡偏强,黑色板块中煤焦领涨,主要源于焦炭提降后的减产预期及收基差预期。同时,五大材整体减产,库存继续累库,螺纹累库速度更快,下游需求压力增加。报告建议维持底部震荡走势,套利和期权策略建议观望。
钢材行业未来发展趋势如何?
钢材行业目前处于传统需求淡季,高温影响需求,钢厂主动减产,市场处于负反馈周期。但铁水有复产计划,焦煤供应缺口存,焦化厂减产,短期钢材难见大幅下跌。海外需求弱稳,按需采购。报告强调需关注焦煤供应情况及下游需求恢复力度,以判断行业未来走势。
本报告重点分析了螺纹和热卷的哪些方面?
报告重点分析了螺纹和热卷的库存与需求情况。五大材整体减产,库存继续累库,螺纹累库速度更快,下游需求压力增加。表需整体下滑,弱于去年同期,受梅雨及高温影响,工地开工下滑,螺纹需求在200万吨以下。热卷受唐山停产影响产量下滑,表观需求回落但仍好于螺纹。报告建议关注螺纹需求恢复情况及热卷产量变化。
当前钢材市场现状如何判断?
当前钢材市场处于震荡偏强状态,黑色板块中煤焦领涨,主要源于焦炭提降后的减产预期及收基差预期。钢材低价成交好转,下游拿货情绪改善,但部分地区有阴跌。五大材整体减产,库存继续累库,螺纹累库速度更快,下游需求压力增加。市场处于负反馈周期,但铁水有复产计划,焦煤供应缺口存,短期钢材难见大幅下跌。
本报告有哪些风险提示需要注意?
本报告仅供参考,不构成投资建议,客户应独立判断。报告指出钢材市场存在不确定性,如焦煤供应缺口可能导致钢厂减产,进而影响钢材价格。同时,下游需求恢复情况受梅雨及高温影响较大,需关注工地开工情况。此外,国际政治经济形势也可能对钢材市场产生影响,投资者需谨慎评估风险。