猜你想问
7月经济数据核心结论是什么?
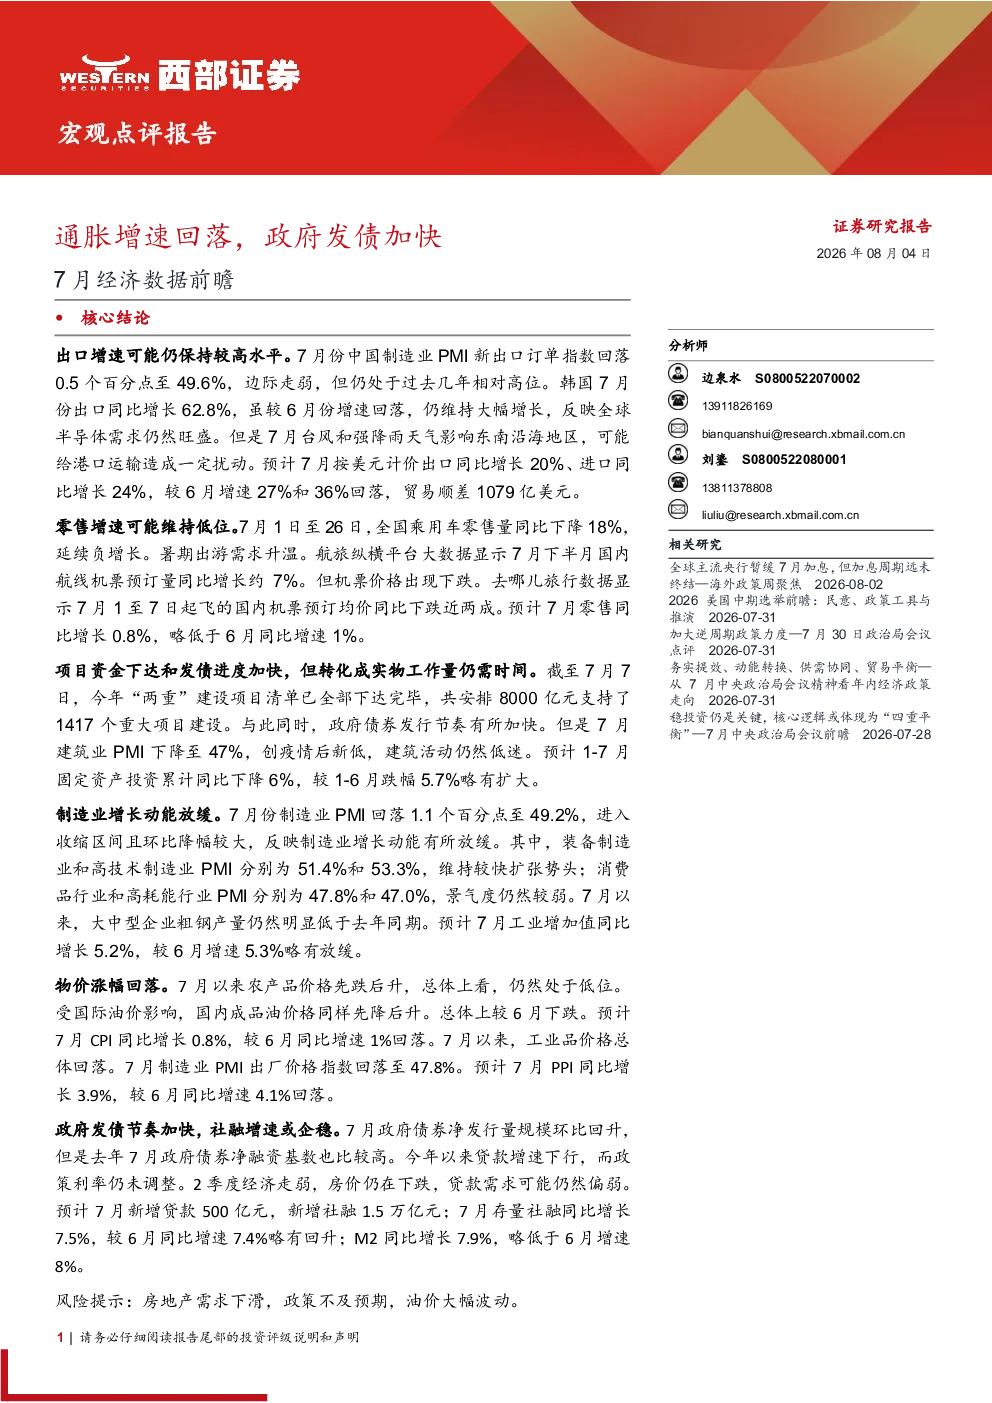
7月中国经济增长动能放缓,通胀增速回落,政府发债节奏加快。出口方面,制造业PMI新出口订单指数回落至49.6%,但全球半导体需求旺盛,预计出口同比增长20%。零售方面,乘用车零售量同比下降18%,但暑期出游需求升温。投资方面,政府发债加快,安排8000亿元支持1417个重大项目,但建筑业PMI下降至47%。制造业PMI回落至49.2%,进入收缩区间。物价方面,CPI同比增长0.8%,PPI同比增长3.9%。金融方面,政府债券净发行量环比回升,贷款增速下行。
报告对出口行业发展趋势有何分析?
报告显示,7月制造业PMI新出口订单指数回落至49.6%,但仍处于近年相对高位,反映全球需求仍有一定支撑。韩国7月出口同比增长62.8%,主要得益于半导体等高科技产品。预计7月出口同比增长20%,进口同比增长24%,贸易顺差1079亿美元。但需关注全球需求波动对出口的潜在影响。
报告重点分析了哪些行业?
报告重点分析了出口、零售、投资、制造业、物价和金融六大领域。出口方面关注全球半导体需求,零售方面关注暑期消费,投资方面关注政府发债和基建项目,制造业方面关注PMI变化,物价方面关注CPI和PPI走势,金融方面关注政府债券和贷款增速。
当前市场对7月经济数据的判断如何?
当前市场判断7月经济数据呈现增长放缓、通胀回落、政策发力特征。出口保持韧性,但内需仍显疲软,固定资产投资同比下降6%。制造业PMI进入收缩区间,但高技术制造业保持扩张。CPI总体低位,PPI有所上升。政府发债加快以稳增长,但效果有待观察。
报告提示了哪些风险?
报告提示的主要风险包括房地产需求下滑、政策不及预期和油价大幅波动。房地产需求下滑可能拖累内需,政策效果不及预期可能影响稳增长进程,油价大幅波动可能加剧输入性通胀压力。需密切关注这些风险因素对经济复苏的潜在影响。
你可能感兴趣
7月经济数据前瞻:预计经济平稳通胀回落
国泰君安证券2016-08-05
7月经济数据前瞻月报:消费投资保持回升态势,进出口数据增速回落
东吴证券2020-08-05
7月经济数据前瞻:宏观快评经济复苏趋缓,通胀压力渐近
华创证券2022-08-03
6月份经济数据前瞻:预计经济通胀小幅回落
国泰君安证券2016-07-03
经济数据前瞻&每周经济观察:经济回落放缓,通胀攀升加速
华创证券2019-11-03
食品饮料7月社消数据点评:7月社消增速回落,食品饮料增速加快
食品饮料长城证券2019-08-16
6月份经济数据前瞻:预计经济通胀小幅回落
国泰君安证券2016-07-05
经济数据前瞻&每周经济观察:经济回落放缓,通胀攀升加速
华创证券2019-11-04
8月经济数据前瞻:通胀回落,生产反弹
华创证券2019-09-02
2014年2月经济数据前瞻:经济放缓通胀回落
中国民族证券2014-03-06