猜你想问
这份研报的核心内容是什么?
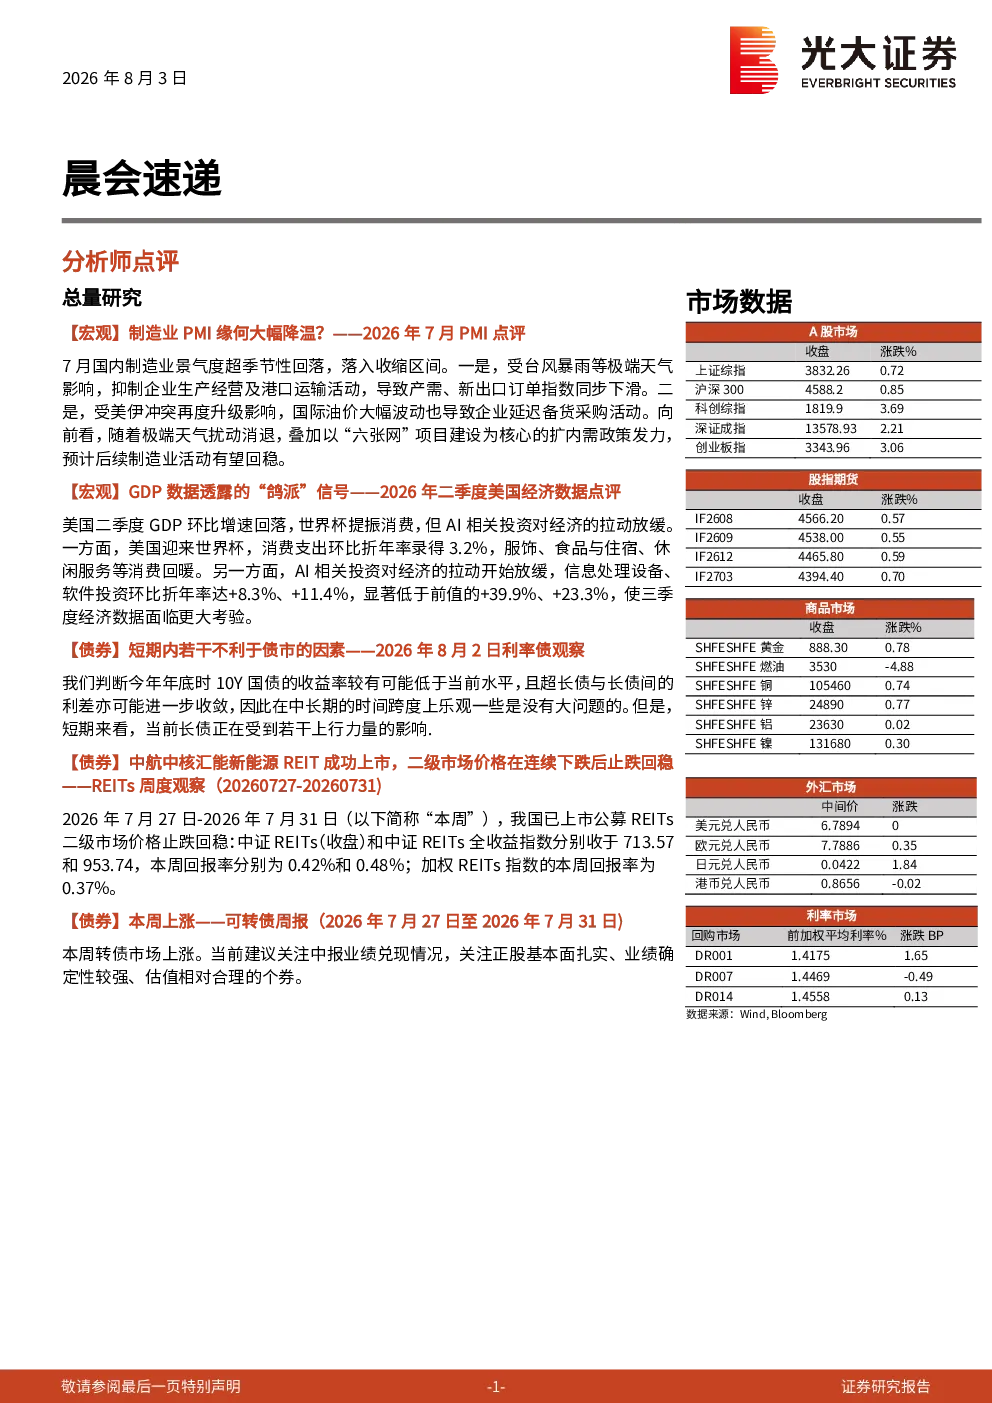
本报告涵盖宏观分析、债券市场动态及多个行业的投资机会。宏观方面,7月制造业PMI受极端天气及国际油价波动降温,但政策发力有望回稳;美国二季度GDP增速回落,AI投资拉动放缓。债券市场短期受多因素上行,但中长期10年期国债收益率或下降。行业方面,看好银行股因政策配合加大逆周期调节,高端制造关注AI资本投入风险补偿。公司研究包括苹果业绩稳健但指引低于预期,ASMPT二季度业绩超预期,太平鸟利润端减亏,好未来AI学习机业务增长,东鹏饮料业绩稳健,百胜中国同店销售额改善。
报告中的赛道/行业发展趋势如何?
报告关注多个行业发展趋势。银行板块受益于货币政策与财政政策配合,看好逆周期调节带来的机会。高端制造领域,北美科技巨头CDS走阔,市场关注信用风险定价,AI高资本投入模式风险补偿要求提升。海外TMT方面,苹果业绩稳健但指引低于预期,ASMPT因AI需求订单爆发业绩超预期。国内纺服行业太平鸟利润端减亏,期待零售修复。食品饮料社服教育领域,好未来AI学习机业务增长显著,东鹏饮料业绩稳健高分红,百胜中国同店销售及外卖渗透率持续改善。
报告重点分析了哪些方向?
报告重点分析了宏观经济、债券市场及多个行业的投资机会。宏观方面,关注7月制造业PMI降温及美国二季度GDP增速回落,评估政策及AI投资影响。债券市场分析短期上行因素及中长期10年期国债收益率走势,并关注REITs及转债市场动态。行业研究聚焦银行、高端制造、海外TMT、纺服、食品饮料社服教育等领域,分析政策支持、信用风险、AI需求、零售修复、AI学习机业务及外卖渗透率等关键因素。公司层面,对苹果、ASMPT、太平鸟、好未来、东鹏饮料、百胜中国等进行了业绩及业务分析。
当前市场现状如何判断?
当前市场现状呈现多维度特征。宏观层面,制造业PMI降温显示短期经济承压,但政策发力预期提供支撑;美国经济增速放缓,AI投资拉动减弱,三季度数据面临考验。债券市场短期受多因素影响上行,但中长期利率或下行,利差可能收敛。行业层面,银行受益于政策配合,高端制造关注AI资本投入风险,海外TMT中苹果业绩稳健但指引低于预期,ASMPT业绩超预期。国内纺服零售逐步修复,食品饮料社服教育领域AI学习机业务及外卖渗透率表现亮眼。市场整体呈现结构性机会,需关注政策、信用及业绩兑现等因素。
研报中有哪些风险提示?
本报告提示多项风险因素。宏观层面,极端天气及国际油价波动可能持续影响制造业PMI,美国经济数据不确定性增加。债券市场短期上行因素可能变化,长期利率走势及利差收敛存在不确定性。行业层面,高端制造AI高资本投入模式风险补偿要求提升,需关注信用风险定价。海外TMT中苹果业绩指引低于预期,短期高位回调风险需警惕。公司层面,业绩兑现存在不确定性,需关注基本面及估值合理性。此外,报告分析基于假设,估值方法及模型存在局限性,不保证证券价格表现,信息及报告内容可能调整,不构成投资建议,客户应自主决策承担风险。