猜你想问
百威亚太2026年Q2及上半年业绩表现如何?
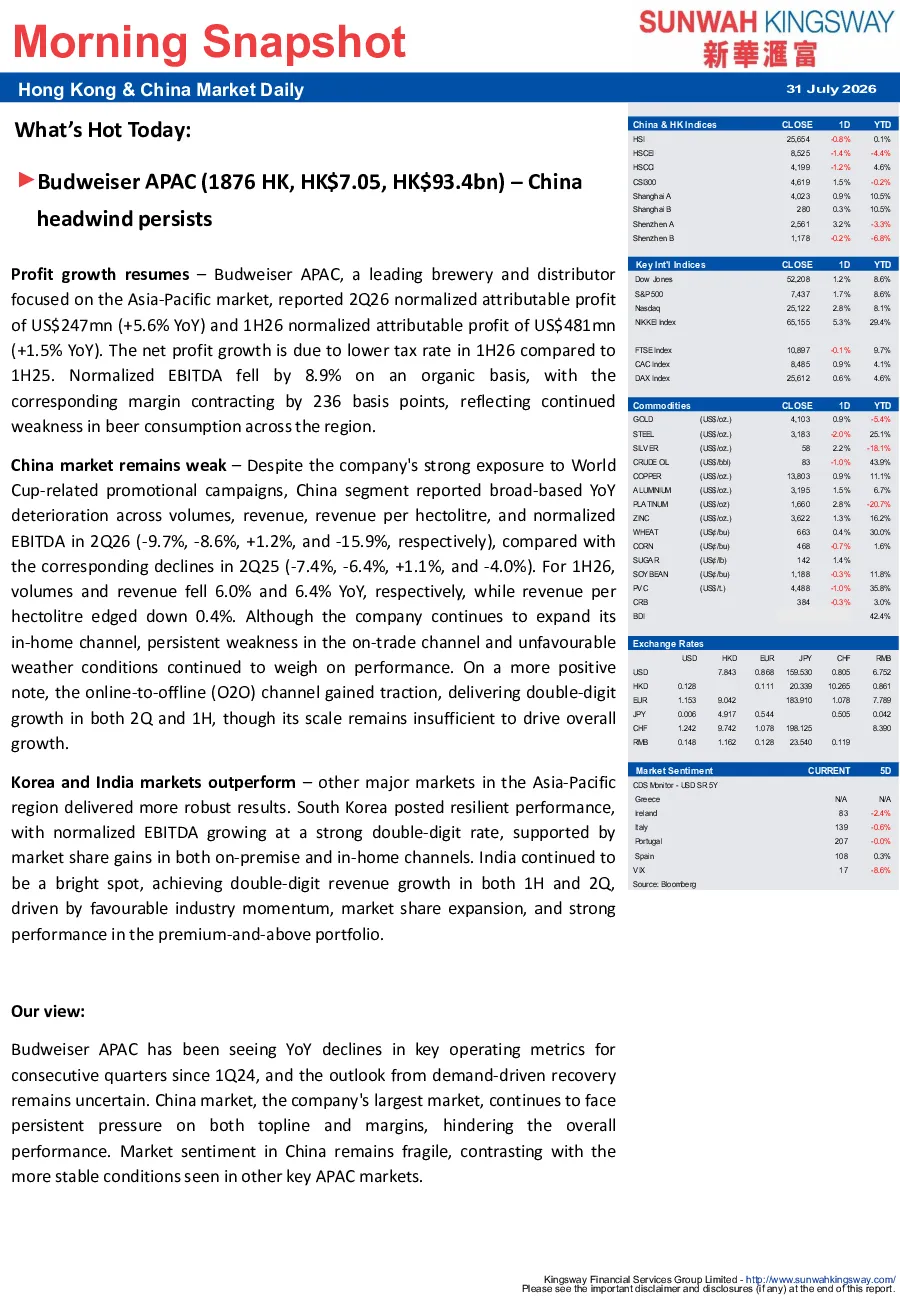
百威亚太2026年第二季度归母净利润(经调整)为2.47亿美元,同比增长5.6%;上半年归母净利润(经调整)为4.81亿美元,同比增长1.5%。但净利润增长主要得益于税率较低,经调整EBITDA有机下降8.9%,利润率收窄236个基点,反映啤酒消费持续疲软。中国市场表现疲软,2026年第二季度销量、收入、每百升收入和经调整EBITDA同比分别下降9.7%、8.6%、+1.2%和-15.9%
中国啤酒市场发展趋势如何?
中国啤酒市场持续疲软,主要受餐饮渠道持续疲软及不利天气条件影响。线上到线下(O2O)渠道增长良好,但规模尚不足以推动整体增长。亚太地区其他主要市场表现优异,韩国归母EBITDA实现强劲的两位数增长,印度1H和2Q营收均实现双位数增长,主要得益于市场份额扩张和高端产品组合的强劲表现
报告重点分析了哪些方面?
报告重点分析了百威亚太在中国市场的表现,指出其自2024年第一季度以来关键运营指标持续同比下滑,中国市场作为最大市场面临营收和利润率双重压力。同时分析了亚太地区其他主要市场的优异表现,如韩国和印度的增长动力来源
当前啤酒市场现状如何?
当前啤酒市场现状显示中国市场持续疲软,销量、收入、利润率均出现下滑,主要受餐饮渠道和天气影响。线上渠道虽有增长但规模有限。亚太其他市场如韩国、印度表现强劲,市场份额扩张和高端产品组合是主要增长动力
投资该赛道需注意哪些风险?
投资啤酒市场需注意中国市场竞争加剧、消费习惯变化及宏观经济波动带来的不确定性。百威亚太在中国市场面临营收和利润率双重压力,管理层在品牌投资、创新和线下渠道扩张方面表现谨慎,短期内股价上涨空间有限。长期增长动力包括渠道转型和印度扩张,但中国市场表现将决定集团盈利前景
你可能感兴趣
中国车企在欧洲市场面临的挑战及建议
交运设备上海市哲学社会科学规划办公室2026-06-24
2022年中国超高分子量聚乙烯纤维市场现状及面临的挑战预测分析(图)
基础化工中商产业研究院2021-11-29
亚洲企业(不包括日本):2013年展望评级压力下降,缓解压力较大,但周期性和商品行业仍面临挑战
商贸零售北京穆迪2013-01-23
数字亚洲 : 面临全球价值链数字化、美中脱钩和新冠肺炎大流行的挑战
东盟与东亚经济研究所2021-12-06
《2024年亚洲中小企业监测》第二卷:东帝汶中小企业面临的趋势和挑战--关键调查结果
ADB2025-02-28
《2022年亚洲发展展望》补编:复苏面临各种挑战
信息技术亚开行2022-07-01
新冠疫情后一年:中国小微企业面临的挑战与展望
信息技术全球发展中心2021-08-01
环保行业深度报告:全球碳交易市场的前世今生,中国可汲取的教训与面临的挑战
公用事业华西证券2021-03-19
中国氢能面临的机遇和挑战核心纪要–20220917
未知机构2022-09-20
转型宏观之十二:供给侧改革专题之二,中国1996-2000年供给侧改革面临的挑战、应对与启示
国泰君安证券2016-01-18