猜你想问
这份研报的核心内容是什么?
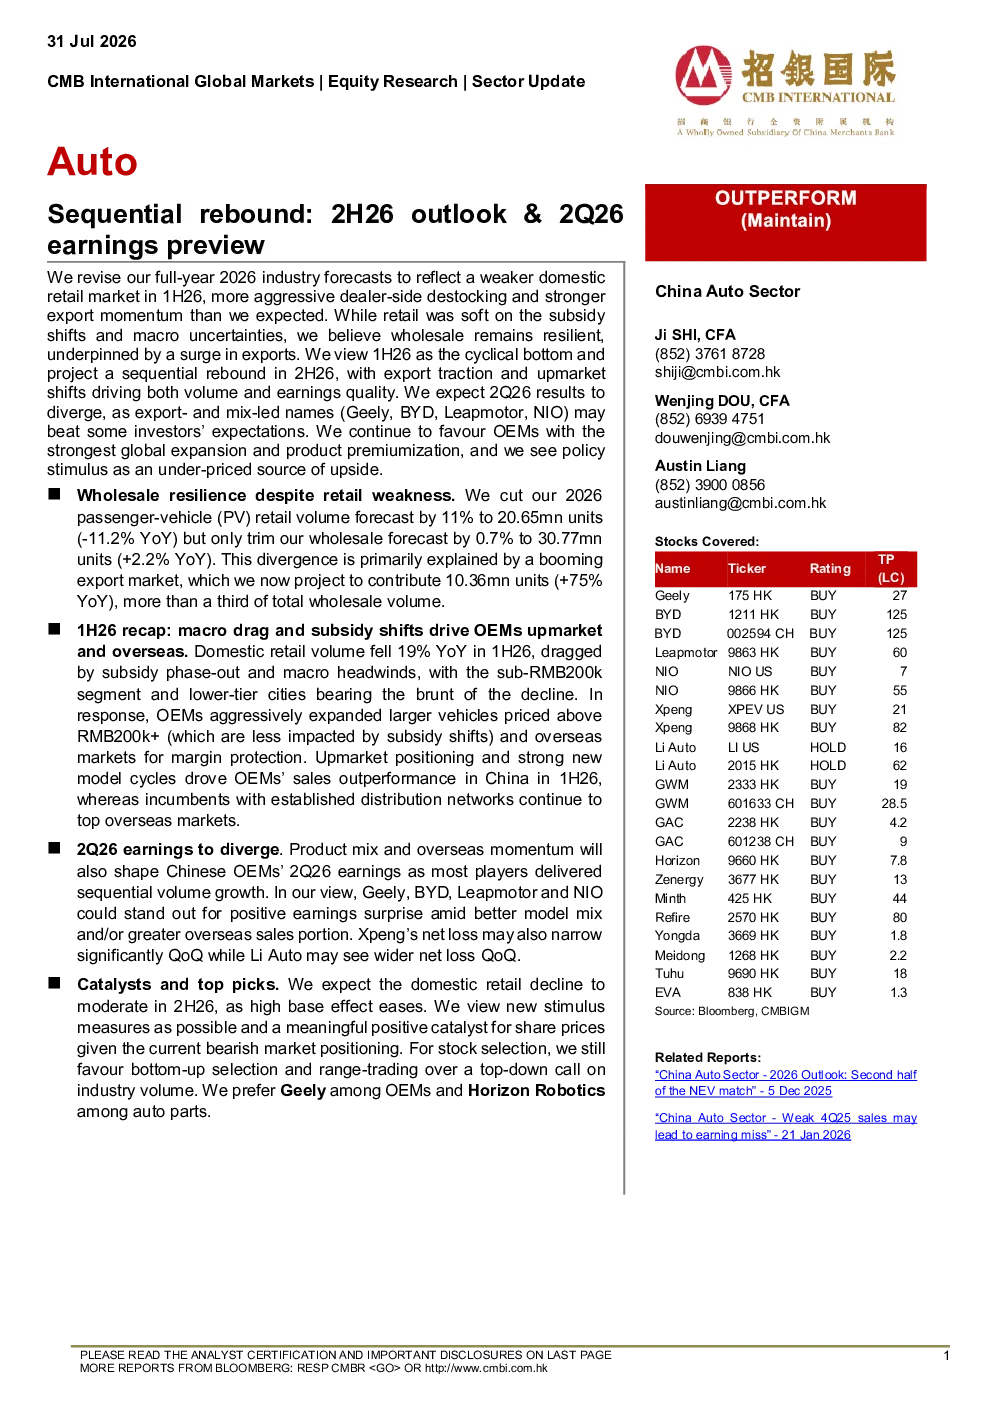
这份研报主要分析了2026年汽车行业的展望与2季度业绩预告。报告指出,受国内零售市场疲软、经销商去库存力度加大以及出口强劲增长的影响,预计2026年汽车行业将出现周期性底部后环比反弹。1H26被视为底部,2H26出口增长和中高端化转型将推动销量和盈利质量提升。2Q26业绩预览显示,吉利、比亚迪、理想和蔚来等出口和产品结构领先的车型可能超出部分投资者预期。
汽车行业未来发展趋势如何?
汽车行业未来发展趋势显示出口支撑韧性,批发量将环比反弹。预计2026年出口总量将同比增长75%,达到1055万辆,占批发总量的三分之一以上。中国汽车制造商在欧洲市场表现强劲,欧洲已成为中国最大的乘用车出口市场。同时,汽车制造商积极推出高端车型并拓展海外市场以保护利润,新能源汽车批发市场份额上升至64.8%
研报重点分析了哪些方向?
研报重点分析了2026年汽车行业的周期性底部与反弹趋势,特别是出口对行业的影响。报告详细预测了2026年乘用车零售和批发销量,指出零售销量将同比下降11%至2065万辆,但批发销量预测仅下调0.7%至3077万辆。此外,报告还分析了新能源汽车零售和批发销量的变化,以及2Q26主要汽车制造商的业绩预览,如吉利、比亚迪、蔚来等企业的盈利情况。
当前汽车市场现状如何判断?
当前汽车市场现状判断为周期性底部后逐步反弹。1H26国内零售销量同比下降19%,主要受补贴退坡和宏观经济不确定性影响。汽车制造商通过推出高端车型和拓展海外市场应对挑战。新能源汽车在1H26中零售市场份额下降至51.9%,但批发市场份额上升至64.8%,主要受技术进步和成本降低推动。出口市场表现强劲,成为中国汽车制造商的重要收入来源。
研报提示了哪些风险?
研报提示的风险主要集中在宏观经济不确定性对国内零售市场的影响,以及补贴退坡带来的压力。此外,汽车行业竞争激烈,价格战和库存压力可能持续存在。新能源汽车领域的技术快速迭代和供应链波动也是潜在风险。部分汽车制造商如小鹏、李想等仍处于亏损状态,盈利能力有待持续改善。当前投资者对行业基本面的看法可能过于悲观,存在估值提升空间但需关注上述风险因素。