猜你想问
露营世界控股2026年季度报告核心内容有哪些?
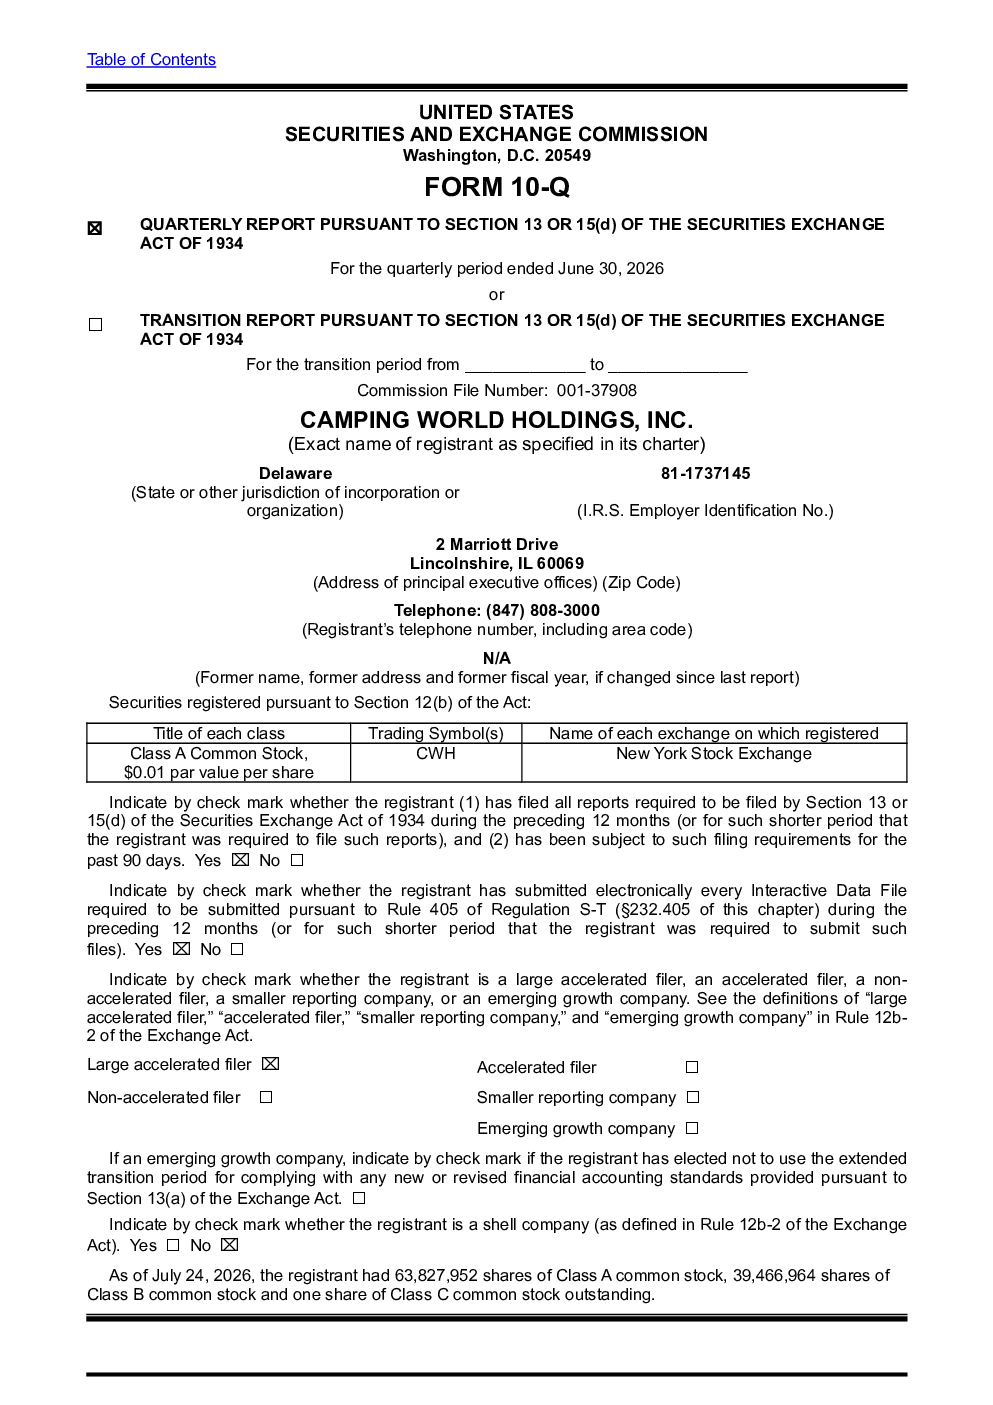
根据报告,露营世界控股2026年第二季度营收同比增长2.1%,达19.34亿美元,净利润同比增长14.4%,达2.686亿美元。RV和户外零售业务是主要增长动力,营收同比增长3.1%,净利润同比增长5.2%。公司总资产48.589亿美元,总负债44.599亿美元,股东权益5.159亿美元,现金流充足。
RV行业发展趋势如何?
RV行业整体面临挑战,预计2026年新车出货量下降10.2%,新RV注册量同比下降16.4%。主要受经济环境、消费者信心下降、燃料价格高企等因素影响。露营世界控股的RV和户外零售业务仍保持增长,但行业整体环境需谨慎关注。
报告重点分析了哪些方面?
报告重点分析了露营世界控股的业绩表现,特别是RV和户外零售业务的增长情况。同时关注了公司财务状况,显示其资产负债表稳健,现金流充足。此外,报告也提及了行业面临的挑战和公司的未来扩张计划,包括通过收购和有机增长增加门店数量。
当前市场对露营世界控股的判断是什么?
市场对露营世界控股的判断显示其业绩保持稳健增长,RV和户外零售业务表现亮眼。但行业整体面临挑战,新车出货量和注册量下降,经济环境和消费者信心是关键影响因素。公司财务状况良好,但需关注宏观经济环境变化对公司运营的影响。
报告提示了哪些风险?
报告提示的主要风险包括经济环境波动、消费者信心下降、燃料价格高企、行业竞争加剧以及地缘政治冲突。此外,公司还面临一些法律诉讼,可能对其声誉和财务状况造成负面影响。这些因素需持续关注,可能影响公司未来的业绩表现和扩张计划。
你可能感兴趣
露营世界控股 2025年季度报告
美股财报2025-05-01
希尔托普控股 2026年季度报告
美股财报2026-04-24
合宜银行控股 2026年季度报告
美股财报2026-05-12
Sensata科技控股 2026年季度报告
美股财报2026-04-28
微宏控股 2026年季度报告
美股财报2026-05-11
格雷厄姆控股 2026年季度报告
美股财报2026-04-30
伊克赛尔服务控股 2026年季度报告
美股财报2026-04-28
国家愿景控股有限公司2026年季度报告
美股财报2026-08-13
SHF控股有限公司-A 2026年季度报告
美股财报2026-08-07
IP战略控股有限公司2026年季度报告
美股财报2026-05-20