猜你想问
EMCOR 2026年季度报告核心内容有哪些?
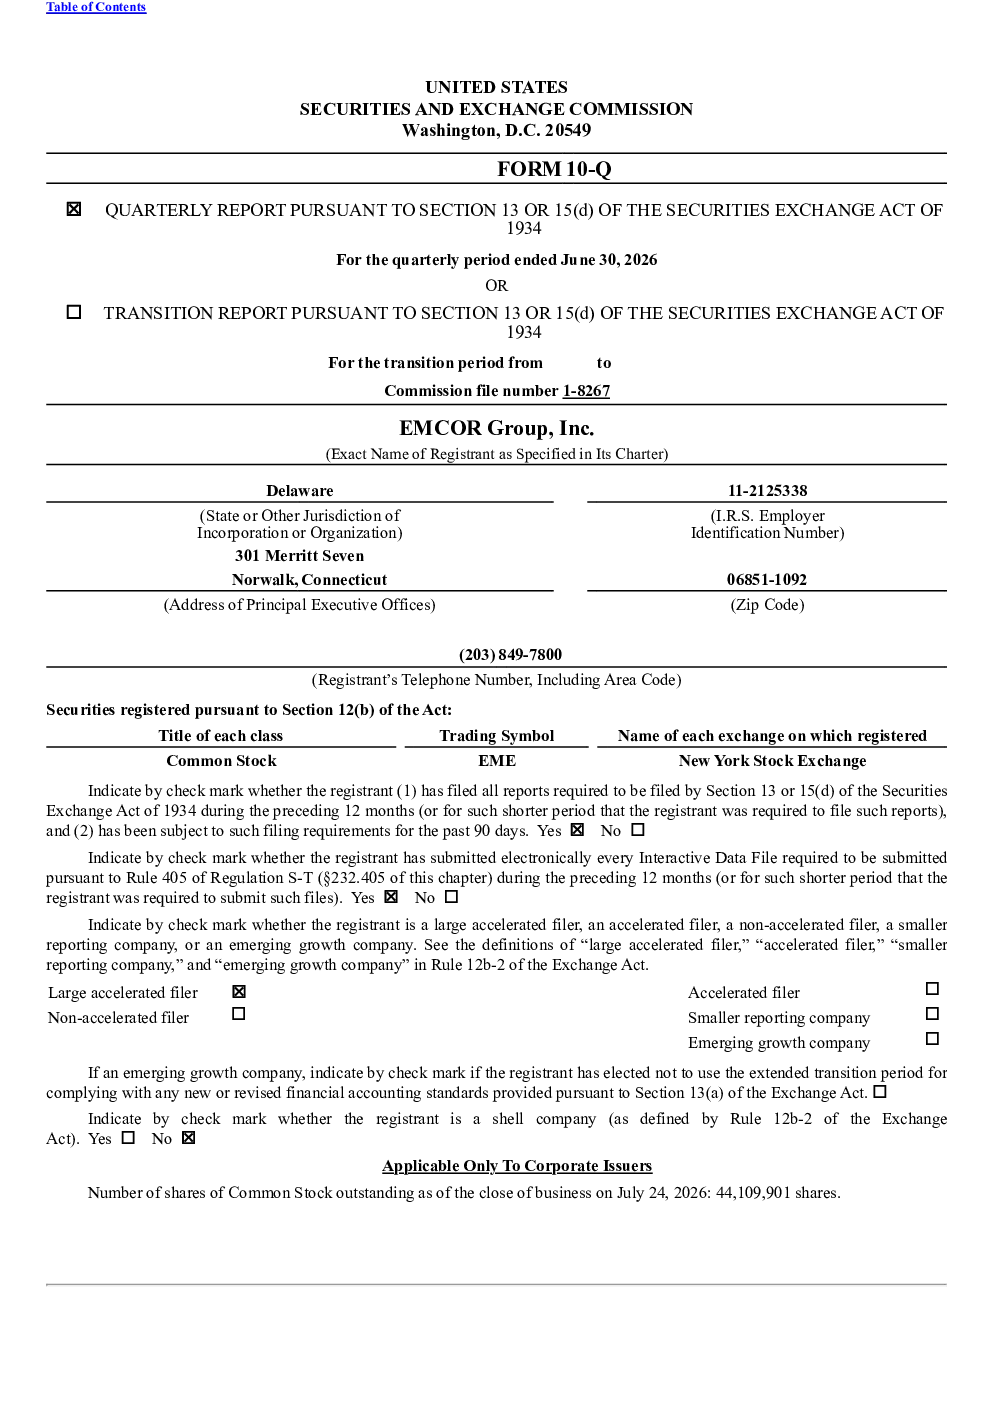
EMCOR Group, Inc. 在 2026 年第二季度实现了 51.5 亿美元的营收,同比增长 19.8%,创下季度记录。公司所有报告业务板块均实现了收入增长,其中美国电气建设和设施服务板块收入增长最为显著,主要受数据中心建设需求推动。公司经营业绩受益于综合毛利率提升以及销售、一般和行政费用占收入比下降。第二季度净利润为 4.04 亿美元,同比增长 33.4%。公司在美国电气建设和设施服务板块和建筑服务板块的综合毛利率有所提升,主要由于项目组合更加有利可图以及执行效率提高。公司在美国机械建设和设施服务板块的经营利润率为 12.5%,同比下降 110 个基点,主要由于项目组合变化,包括更多低利润率的项目以及保证最高价格和成本加合同的增加。公司在美国建筑服务板块和工业服务板块的经营利润率有所提升,主要由于收入增长以及销售、一般和行政费用占收入比下降。公司现金流状况良好,截至 2026 年 6 月 30 日,公司拥有 9.24 亿美元的现金和现金等价物,短期和长期流动性需求预计将通过运营产生的现金流量以及必要的循环信贷额度来满足。公司预计能够获得长期债务融资,以实现其战略目标。公司剩余未满足的履约义务为 171.4 亿美元,同比增长 29.4%,主要由于新合同授予。公司管理层将继续监控宏观经济环境,并根据需要调整资本配置策略。
数据中心建设对EMCOR的赛道/行业发展趋势有何影响?
EMCOR的美国电气建设和设施服务板块收入增长最为显著,主要受数据中心建设需求推动。这表明数据中心建设正成为EMCOR重要的增长驱动力,反映了行业对数据中心建设需求的持续强劲。随着数字经济的快速发展,数据中心建设需求预计将持续增长,为EMCOR带来更多业务机会。同时,这也意味着EMCOR需要持续提升在数据中心建设领域的专业能力和竞争力,以抓住行业发展机遇。公司在美国电气建设和设施服务板块和建筑服务板块的综合毛利率有所提升,进一步验证了数据中心建设对EMCOR的积极影响。
EMCOR 2026年季度报告重点分析了哪些方向?
EMCOR 2026年季度报告重点分析了公司各业务板块的收入增长情况、综合毛利率变化、经营利润率表现以及现金流状况。报告显示,公司所有业务板块均实现了收入增长,其中美国电气建设和设施服务板块表现最为突出,主要得益于数据中心建设需求。报告还分析了公司在美国电气建设和设施服务板块和建筑服务板块的综合毛利率提升,主要由于项目组合更加有利可图以及执行效率提高。此外,报告也指出了美国机械建设和设施服务板块经营利润率下降的原因,主要由于项目组合变化,包括更多低利润率的项目以及保证最高价格和成本加合同的增加。公司现金流状况良好,为未来的发展提供了有力支撑。
从EMCOR 2026年季度报告看,当前市场现状如何?
从EMCOR 2026年季度报告看,当前市场状况良好,公司实现了营收和净利润的双增长,现金流状况良好,为未来的发展提供了有力支撑。公司在美国电气建设和设施服务板块和建筑服务板块的综合毛利率有所提升,进一步验证了市场对公司业务的支持。然而,报告也指出了美国机械建设和设施服务板块经营利润率下降的问题,主要由于项目组合变化,包括更多低利润率的项目以及保证最高价格和成本加合同的增加。这表明市场竞争依然激烈,公司需要持续提升项目组合质量和执行效率,以应对市场变化。
EMCOR 2026年季度报告有哪些风险提示?
EMCOR 2026年季度报告提示,公司剩余未满足的履约义务为 171.4 亿美元,同比增长 29.4%,主要由于新合同授予。这表明公司业务规模持续扩大,但也带来了更大的履约压力。此外,公司管理层表示将继续监控宏观经济环境,并根据需要调整资本配置策略。这提示投资者,宏观经济环境的变化可能对公司业务产生影响,公司需要灵活应对市场变化。虽然报告未提及具体风险,但投资者仍需关注公司业务扩张带来的履约风险以及宏观经济环境变化带来的不确定性。