猜你想问
CSW Industrials 2026年季度报告核心内容有哪些?
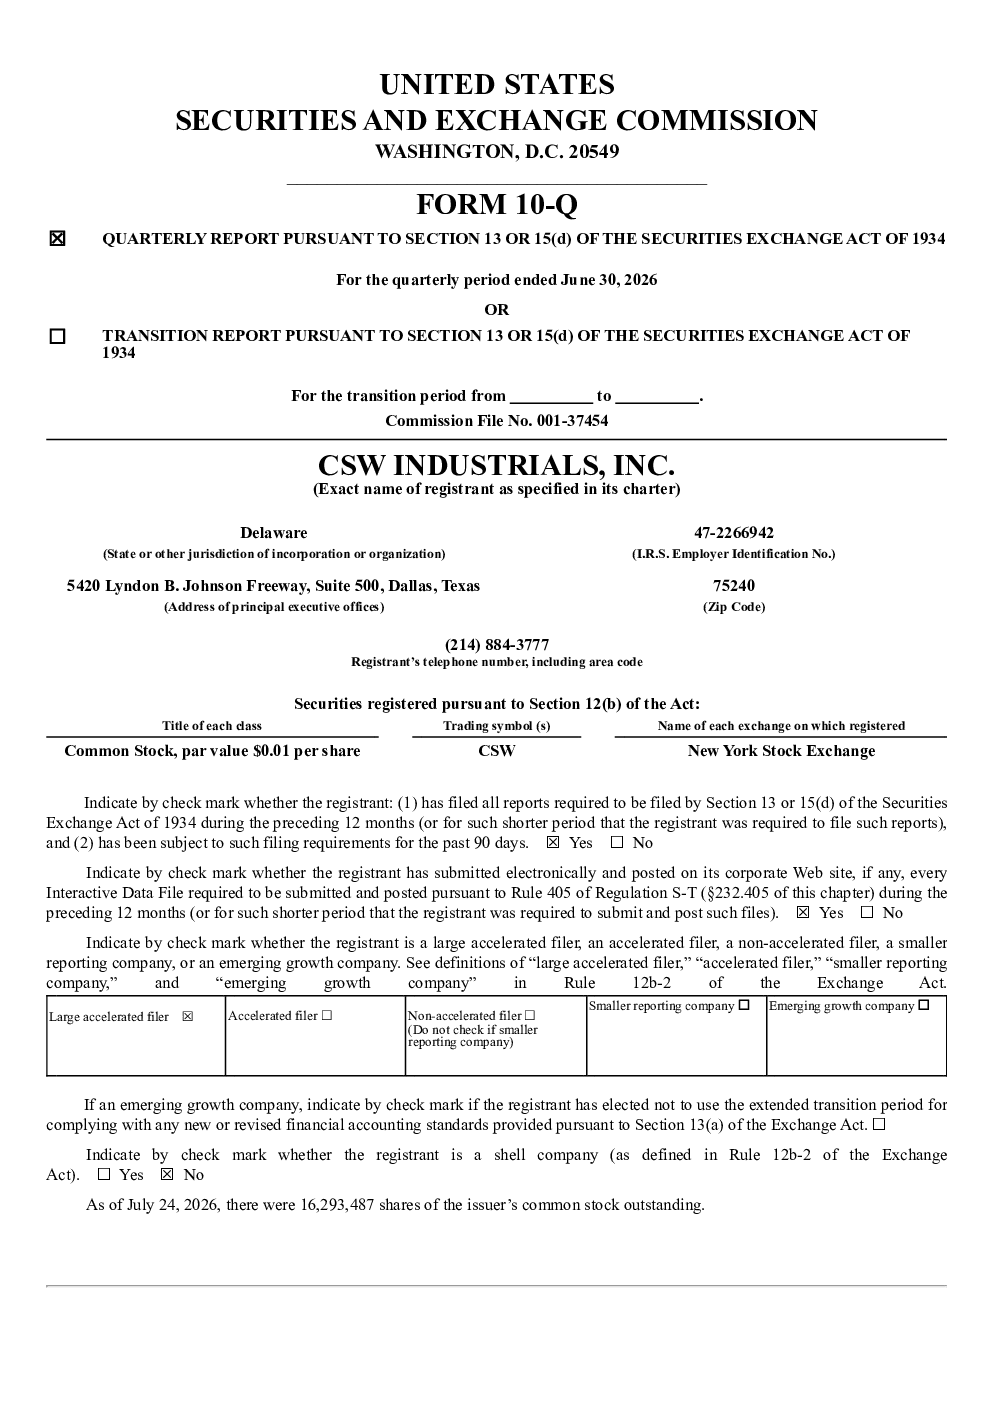
该报告显示CSW Industrials 2026年上半年净收入同比增长33.0%,主要得益于MARS Parts、Aspen Manufacturing等公司的收购。有机收入增长5.3%,毛利率提升至44.9%,运营利润同比增长45.5%。公司业务分为三大板块:Contractor Solutions、Specialized Reliability Solutions和Engineered Building Solutions,分别实现不同增长。报告强调通过有机增长和并购实现业务扩张,拥有超过100个知名品牌。
工业赛道发展趋势如何?
CSW Industrials报告显示,工业领域通过并购和有机增长实现扩张是主要趋势。公司重点发展HVAC/R、管道、建筑安全解决方案及特种润滑剂等,反映工业产品多元化需求。报告提及的地缘政治、供应链风险等也表明工业领域面临挑战,但专业增值产品和服务仍是增长方向。
报告重点分析了哪些方向?
报告重点分析了公司三大业务板块表现及并购活动。Contractor Solutions和Specialized Reliability Solutions收入均实现同比增长,分别达40.3%和30.9%,运营利润同步增长。Engineered Building Solutions受Greco业务影响收入下降,但运营利润仍提升。报告还详细披露了公司近期完成的五项收购,旨在扩大产品组合和增强市场竞争力。
当前工业市场现状如何判断?
从报告中看,工业市场呈现分化状态。一方面,CSW Industrials通过并购实现快速增长,反映市场对专业化工业解决方案的需求。另一方面,部分业务受宏观经济影响,如Engineered Building Solutions中的Greco业务因住宅市场疲软表现不佳。整体而言,工业市场机遇与挑战并存,企业需通过多元化战略应对风险。
研报提示哪些风险因素?
报告指出公司面临多重风险,包括地缘政治风险可能影响供应链稳定,市场竞争加剧压缩利润空间,以及税收政策变动带来不确定性。此外,并购整合风险和关键业务依赖单一市场等也是潜在风险点。公司强调将持续监控风险并采取措施降低影响,但投资者需关注这些因素对长期业绩的潜在影响。