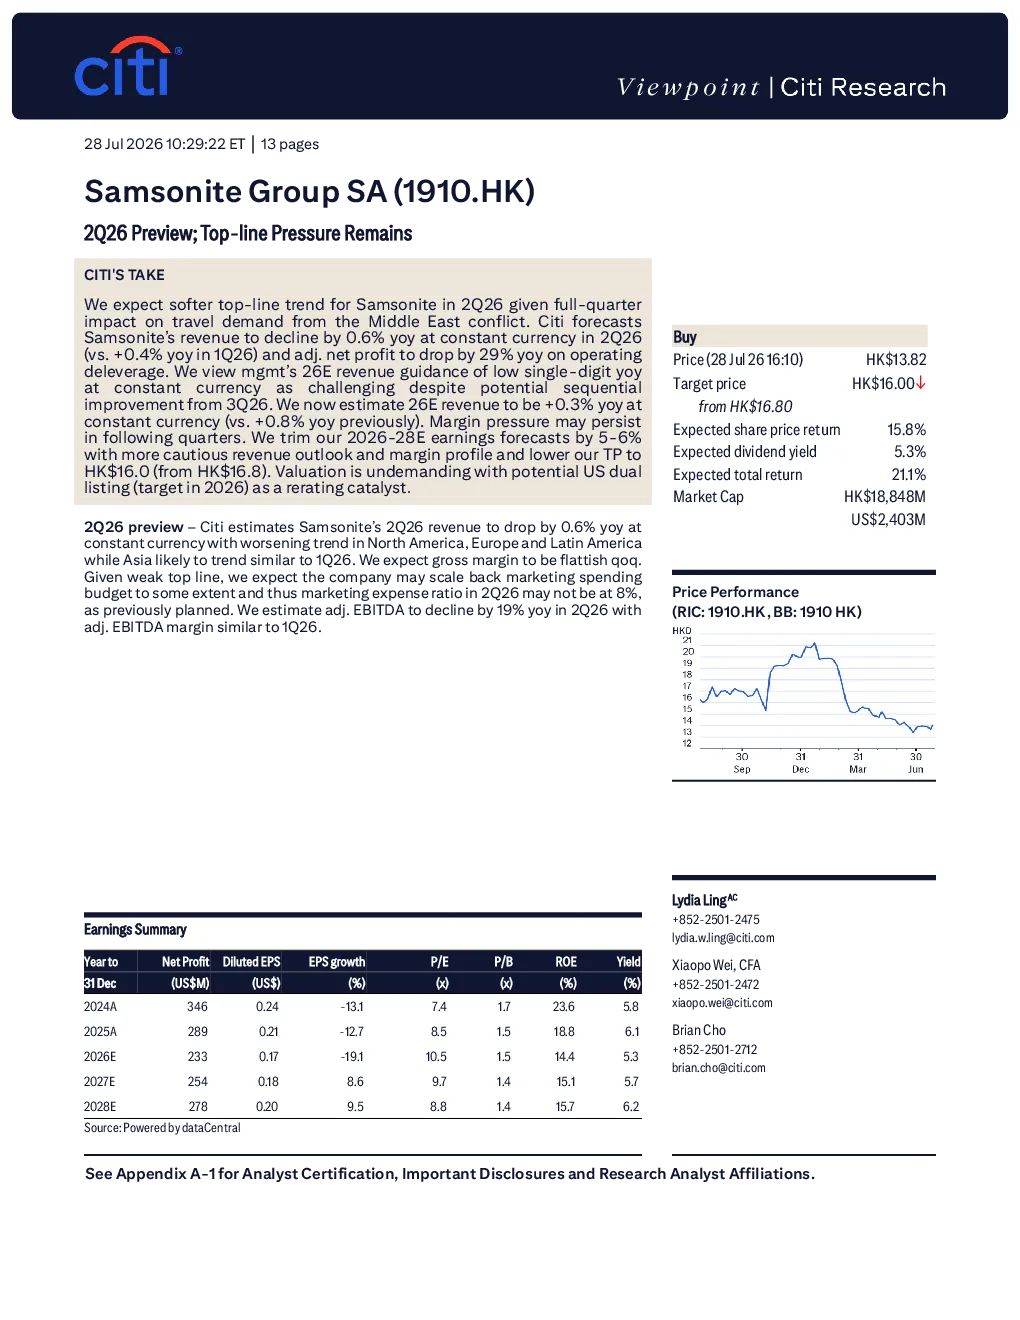
核心观点与关键数据
- 业绩预测:Citi 预计 Samsonite 在 2026 年第二季度(2Q26)的收入将同比下降 0.6%(以恒定货币计),主要受中东冲突对旅游需求的全季度影响。相较于 2026 年第一季度(1Q26)的 0.4% 同比增长,2Q26 的收入增速放缓。调整后净利润预计同比下降 29%,主要由于运营杠杆率的影响。公司管理层给出的 2026 年全年收入指引为恒定货币低个位数同比增长,Citi 认为这一指引具有挑战性,并已将 2026 年全年收入预测下调至 +0.3%(此前为 +0.8%)。
- 区域表现:预计 2Q26 北美、欧洲和拉丁美洲的趋势将恶化,而亚洲的表现可能与 1Q26 类似。
- 利润率:预计 2Q26 毛利率将环比持平。鉴于收入疲软,公司可能在一定程度上削减营销支出预算,因此 2Q26 的营销费用率可能不会达到先前计划的 8%。预计 2Q26 调整后 EBITDA 将同比下降 19%,调整后 EBITDA 利润率与 1Q26 类似。
- 估值与目标价:Citi 使用 DCF 方法对 Samsonite 进行估值,以捕捉公司的复苏势头以及中长期结构性增长。目标价定为 HK$16.0,基于 10.1% 的 WACC(无风险利率 3.5%,股权溢价 6.0%,贝塔系数 1.1)和 1.0% 的终值增长率。鉴于更谨慎的收入预期和利润率前景,以及较低的盈利预测,Citi 将目标价从 HK$16.8 下调至 HK$16.0。
- 估值吸引力:Citi 认为,当前估值具有吸引力,美国双重上市(目标时间为 2026 年)可能成为重新估值的催化剂。
投资策略
- Citi 对 Samsonite 的投资策略为“买入”。Samsonite 作为全球最大的旅行箱包公司,在疫情后全球重新开放的情况下,正凭借市场份额的增长和创纪录的利润率实现良好复苏。随着亚洲(尤其是中国)的加速复苏以及北美/欧洲的持续增长,Samsonite 应有望恢复并超过疫情前的水平。然而,该股票的交易价格低于其历史平均水平,可能是因为对宏观不确定性的过度担忧掩盖了重新开放带来的好处。Citi 预计,随着公司持续发布稳健的业绩,其股价将迎来重新估值。
风险提示
- 可能阻碍 Samsonite 股价达到目标价的关键下行风险包括:1)自然灾害或流行病(例如,COVID-19)带来的旅游影响;2)经济衰退和地域性风险;3)全球和区域性箱包品牌的竞争加剧;以及 4)利率上升。