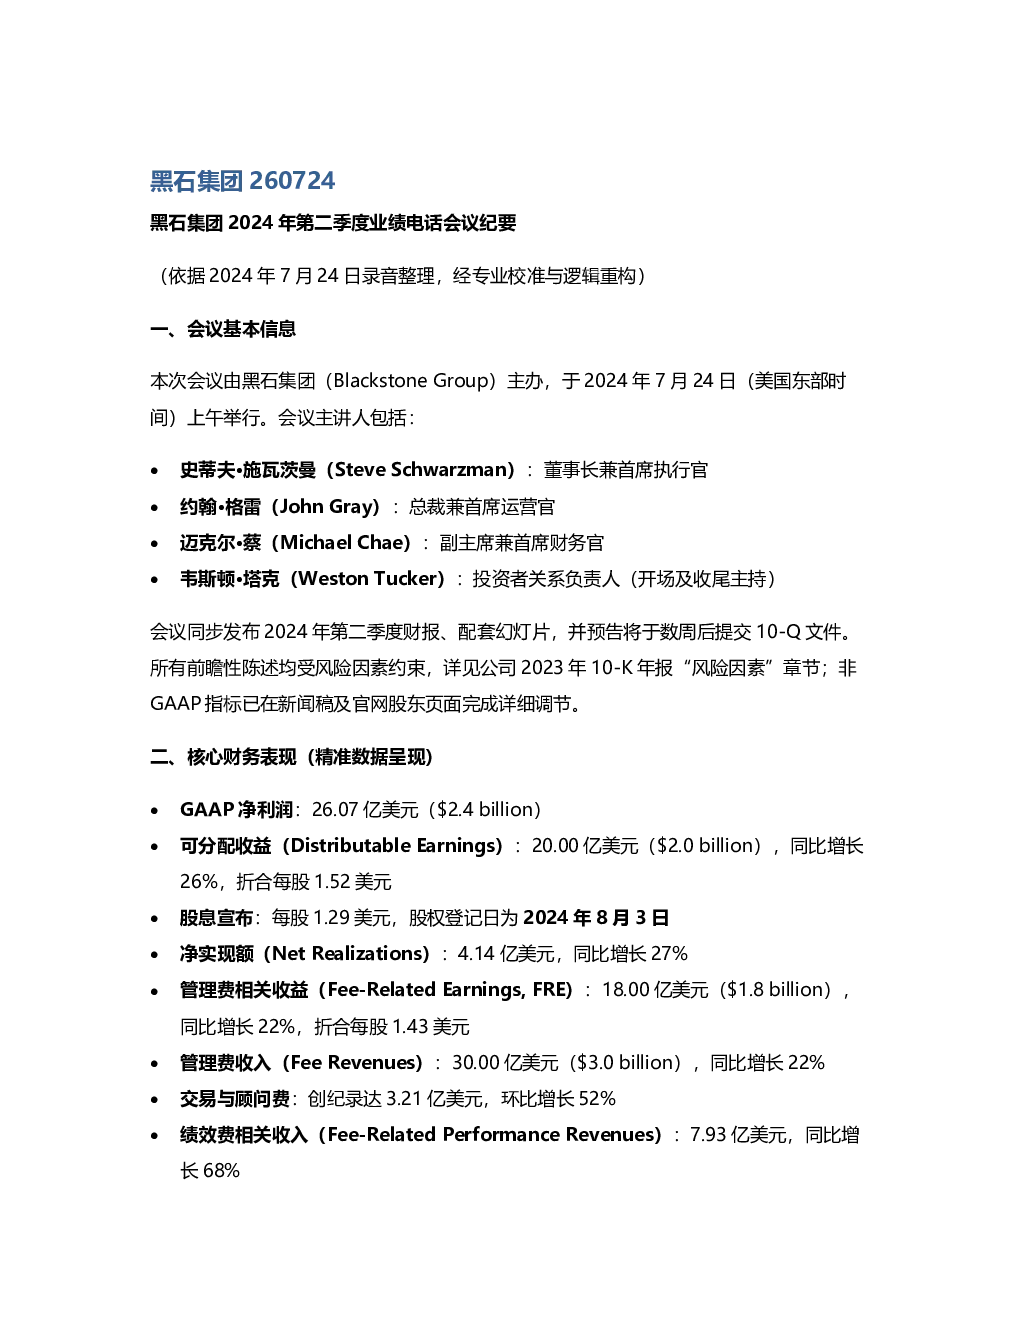
核心财务表现
- GAAP净利润26.07亿美元,可分配收益20.00亿美元(同比增长26%),每股1.52美元
- 宣布每股1.29美元股息,股权登记日8月3日
- 净实现额4.14亿美元(同比增长27%),管理费相关收益18.00亿美元(同比增长22%)
- 交易与顾问费创纪录达3.21亿美元(环比增长52%),绩效费相关收入7.93亿美元(同比增长68%)
- 账面累计未实现绩效收益75.00亿美元(每股6.00美元),同比+13%、环比+7%
- 资产规模(AUM)达1.35万亿美元(同比增长11%),创历史新高
战略主题:AI驱动的结构性增长引擎
- 黑石将AI定位为“本世代最具变革性的产业范式转移”,构建全球领先的私有资本AI生态体系
- 三大核心布局:
- 算力基础设施:全球最大数据中心开发平台,总价值1850亿美元,预计2024年新签租赁容量创历史新高
- 能源与电力:覆盖公用事业、可再生能源等全链条,向Williams注资53亿美元支持数据中心供电
- 前沿AI公司:直接持股与联合创设双轨并进,独家发起4家新公司:TPU专属云服务商、Ode公司、BroadcomAI算力融资平台、BXDC(盲池REITIPO)
业务板块动态
- 机构业务:基础设施平台AUM达900亿美元(同比增长40%),BXMAAUM达1090亿美元(同比增长21%)
- 新募基金进展:亚洲私募股权旗舰基金131亿美元,能源转型旗舰基金二期59亿美元
- 保险资金渠道:AUM达2900亿美元(同比增长15%),新增日本最大寿险公司NipponLife战略合作
- 私人财富渠道:AUM达3240亿美元(同比增长16%)
- BXP(私募股权永续基金):NAV超250亿美元,Q2净年化回报20%
- BXInfra(基础设施永续基金):NAV达60亿美元,最大份额年化净回报16%
- BREIT(房地产信托):Q2募资12亿美元,数据中心持仓占比升至27%
- BCRED(信贷永续基金):Q2销售10亿美元,7月起赎回请求“大幅下降”
- IPO市场:2024年上半年美国IPO数量同比激增6倍,黑石年内执行3宗IPO,全球在审IPO项目8个
风险认知与社会责任
- AI投资风险管控:精选标的、严控估值、注重下行保护
- 社会影响治理:通过工会岗位创造、劳动力培训等方式降低社区影响,施瓦茨曼个人向MIT捐赠设立“施瓦茨曼计算学院”
未来展望与资本配置
- 2027年管理费展望:预期实现双位数同比增长,驱动因素包括私募股权新基金、永续策略扩募、信贷业务增长
- 资本返还政策:维持100%现金收益分红+常态化股票回购,暂无调整payoutratio计划
- 估值主张:当前股价“极具吸引力”,是参与AI与基础设施大趋势的“最廉价方式”
现场问答实录
- Q1:2027年管理费增长驱动因素:私募股权新基金、永续策略扩募、保险与信贷AUM增长、房地产费用企稳
- Q2:BCRED赎回压力缓解,合作产品采用“联合管理”架构
- Q3:算力成为独立资产类别,BXDC万亿目标分阶段实现
- Q4:私有地产回报追赶公募REIT,物流地产、酒店业率先回暖
- Q5:资本返还政策维持不变,坚持100%现金收益分红+常态化回购
- Q6:募资势头可延续至2027年及以后,机构、保险、财富端共振
- Q7:管理费高增长下,利润率有望提升
- Q8:交易费激增源于定制化资本解决方案,属结构性提升
- Q9:实现额Q4及2027年回升依据:IPO渠道打开、能源转型活跃、BXMA清算贡献
- Q10:BCRED赎回减少主因:媒体恐慌消退与业绩验证
- Q11:新增数据中心投资回报具吸引力,供给刚性极强
- Q12:保险资金渠道增长可加速,保险公司需用私募信贷替代低收益固收
- Q13:现有保险合作伙伴深化空间:从小额试点逐步扩展
- Q14:M&A市场复苏呈“三梯队”分化,AI产业链交易活跃
- Q15:私募股权与基础设施价值创造聚焦AI赋能,如EnergyExemplar、GreatWolfResorts等案例
- Q16:“非AI公司交易将长期低迷”指企业软件、专业信息服务等高不确定性领域