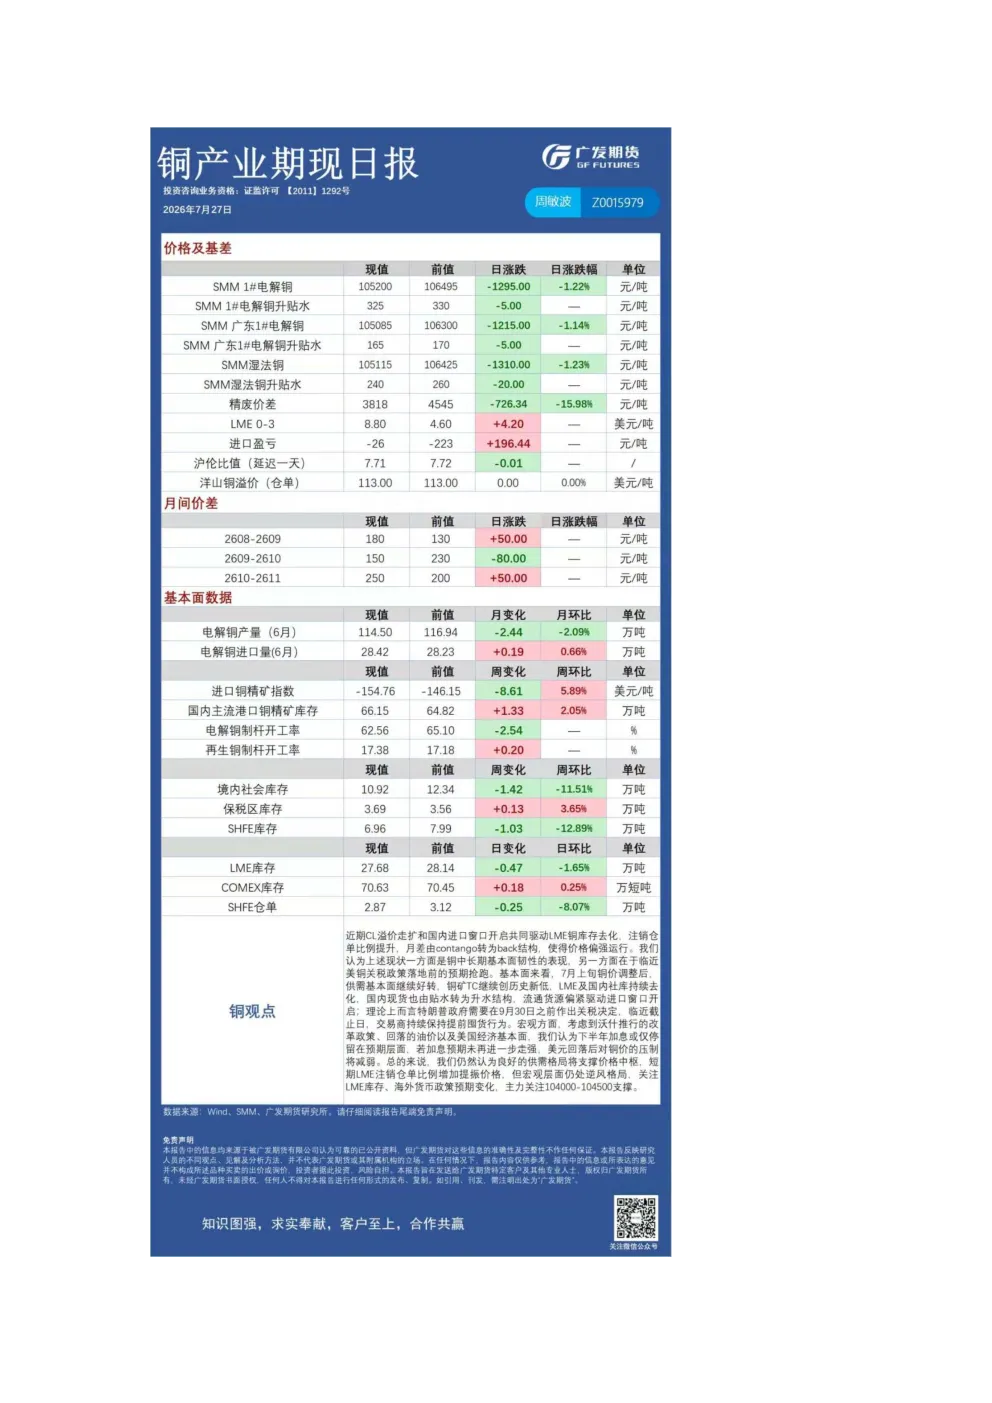
近期CL溢价走扩和国内进口窗口开启共同驱动LME铜库存去化,注销仓单比例提升,月差由contango转为back结构,使得价格偏强运行。我们认为上述现状一方面是铜中长期基本面韧性的表现,另一方面在于临近美铜关税政策落地前的预期抢跑。基本面来看,7月上旬铜价调整后,供需基本面继续好转,铜矿TC继续创历史新低,LME及国内社库持续去化,国内现货也由贴水转为升水结构,流通货源偏紧驱动进口窗口开启;理论上而言特朗普政府需要在9月30日之前作出关税决定,临近截止日,交易商持续保持提前国货行为。宏观方面,考虑到沃什推行的改革政策、回落的油价以及美国经济基本面,我们认为下半年加息或仅停留在预期层面,若加息预期未再进一步走强,美元回落后对铜价的压将减弱。总的来说,我们仍然认为良好的供需格局将支撑价格中枢,期LME注销仓单比例增加提振价格,但宏观层面仍处逆风格局,关注LME库存、海外货币政策预期变化,主力关注104000-104500支撑。
锌产业方面,上周再生铝合金市场延续窄幅震荡格局,主力合约周度跟随原铝微跌至23005元/吨,现货端企业稳价出货。废铝环节紧绷态势未解,反向开票审查扩围叠加进项发票持续枯竭,税票政策暂无松动迹象,湖北、安徽、江西等多地企业被动降负或关停,精废价差维持低位,合规成本居高不下,成本端底部支撑依然稳固。供应端收缩延续,龙头企业开工率环比再降0.4个百分点至50.8%,处于近年同期偏低水平,税票不足与淡季深入共同压制生产积极性。库存端同步验证,社会库存及仓单合计下降0.45万吨至2.87万吨,连续八周去化。需求端淡季特征进一步深化,中汽协数据显示6月汽车产销量同比分别下滑1.2%和3.3%,下游压铸企业陆续进入高温假,订单进一步回落,市场成交活跃度偏弱。进口方面,内外价差持续收窄,进口成本压力有所缓解,但窗口尚未完全打开,短期补充有限。综合来看,短期ADC12预计维持22500-23500元/吨区间窄幅震荡,需求疲弱限制上方空间,后续重点关注铝价走势、税票政策变化及旺季订单恢复节奏。
镍产业方面,本周多品硅现货报价有涨有跌。多晶硅期货主力合约先上涨后缺乏进一步利好震荡回落,利窗口进一步缩小至1500元/吨左右。在缺乏利好刺激的情况下,弱需求逻辑主导,期货价格继续回落向现货收敛。供应端依旧小幅增长,需求端小幅回落,导致多品硅库存增加,多晶硅周度产量228万吨,上涨0.09万吨,库存增加0.1万吨至31.9万吨,硅片周度产量12.02GW环比回落0.32GW,库存回升1.02GW至28.14GW。弱需求导致产量减少但库存依旧库存增加,维持政策给予远期行业改善预期,引导产业向低能耗高转换效率的先进技术升级,短期内的供应压力仍存的判断,但期现货价格收敛,现货有筑底迹象,建议观望。从估值角度来看,绝对价格确实在低位,但现货依旧低位承压,套利窗口收窄关注现货能否筑底。技术面来看,日线跌至均线下方,偏弱。策略方面,建议观望。期现无风险实利窗口收窄,等待11-12逢低做扩。
锡产业方面,不同观点、见解及分析方法,并不代表广发期货或其附属机构的立场。在任何情况下,报告内容仅供参考,报告中的信息或所表达的意见并不构成所述授权,任何人不得对本报告进行任何形式的发布、复制。如引用、刊发,需注明出处为"广发期货。
工业硅产业方面,从供需面来看,产产量环比回落840吨,小幅增长,供需依旧趋于紧平衡,继续去库,维持工业硅底部震荡,目前价格有较强支撑,考虑到伊犁产能或有望复产,或将给供应端带来压力,近期有检修减产消息传出,关注后期产量变动。在供需趋于紧平衡的情况下,维持工业硅低位震荡或偏强震荡的预期。下有成本支撑,上有套保套利压力。若延续工业硅减产,多晶硅、有机硅复产,则价格重心甚至有望小幅上移。若有新产能投产则将带来进一步利空:技术面来看,日线仍在均线下方,偏弱。策略方面,期价跌至成本支撑区间,观望或逢低试多。期权方面,若有卖看跌仍可持有。价格区间参考【8000-8800】,关注产能出清、环保及成本端波动的影响。
碳酸锂产业方面,投资咨询业务资格:证监许可【2011】1292号2026年7月27日,林嘉旅Z0020770。