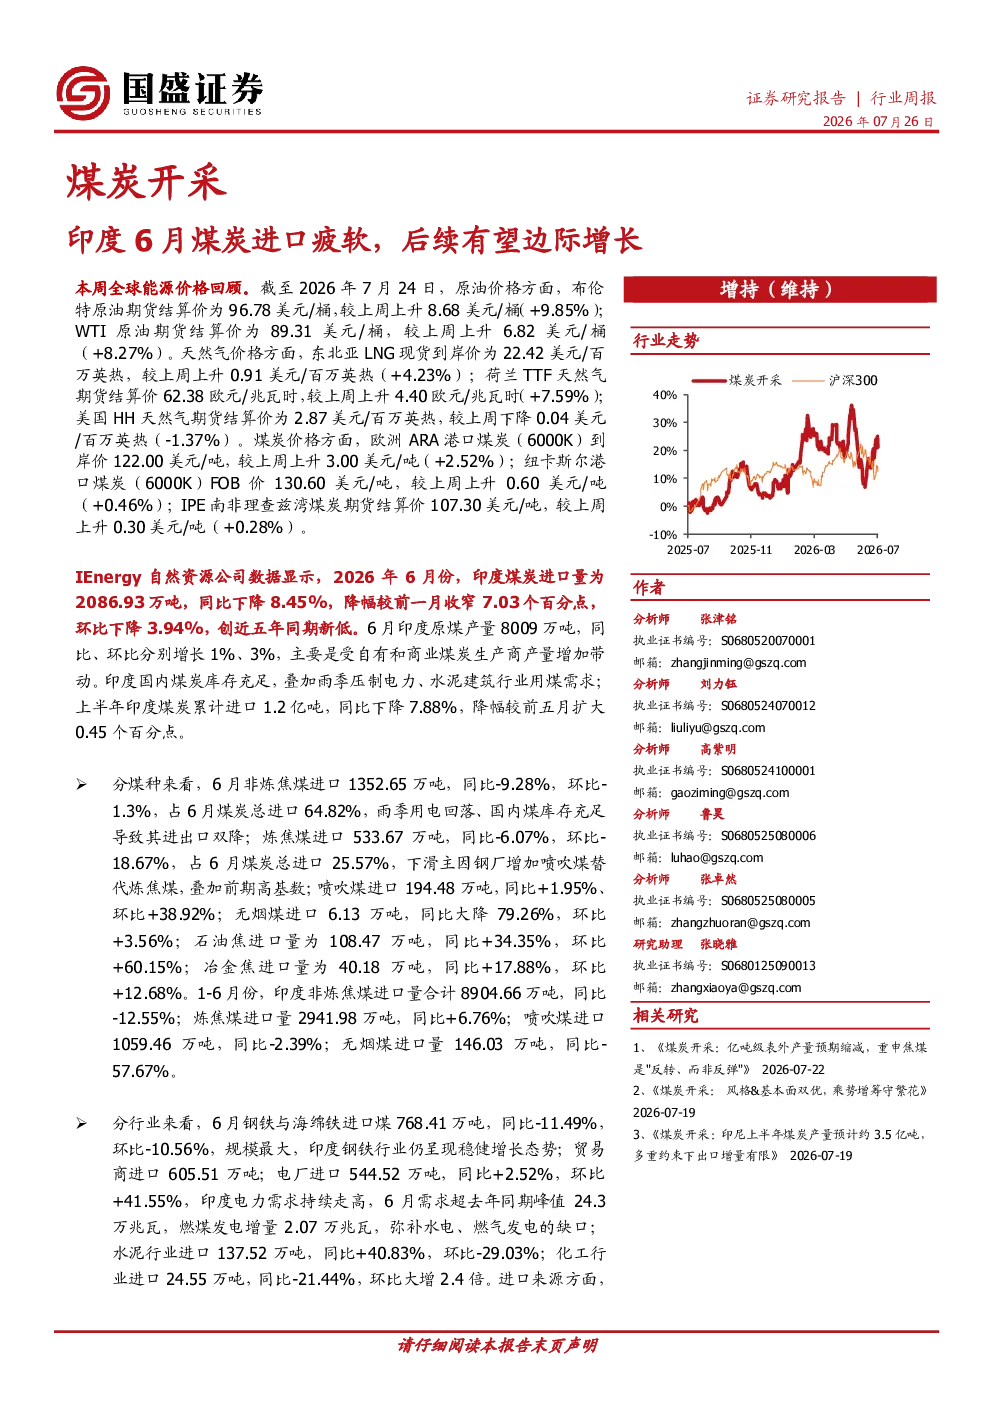
核心观点与关键数据
印度煤炭进口疲软,后续有望边际增长
2026年6月,印度煤炭进口量为2086.93万吨,同比下降8.45%,环比下降3.94%,创近五年同期新低。主要原因是国内煤炭产量增长(原煤产量8009万吨,同比+1%)和库存充足,叠加雨季压制电力、水泥建筑行业用煤需求。1-6月累计进口1.2亿吨,同比下降7.88%。
分煤种来看:
- 非炼焦煤:进口1352.65万吨,同比-9.28%,环比-1.3%,主要受雨季用电回落和库存充足影响。
- 炼焦煤:进口533.67万吨,同比-6.07%,环比-18.67%,下滑主因钢厂增加喷吹煤替代炼焦煤。
- 喷吹煤:进口194.48万吨,同比+1.95%,环比+38.92%,受益于钢厂需求。
- 无烟煤:进口6.13万吨,同比大降79.26%,环比+3.56%。
- 石油焦/冶金焦:进口量分别增长34.35%/17.88%。
分行业来看:
- 钢铁与海绵铁:进口768.41万吨,同比-11.49%,环比-10.56%,行业稳健增长。
- 电厂:进口544.52万吨,同比+2.52%,环比+41.55%,电力需求持续走高。
- 水泥:进口137.52万吨,同比+40.83%,环比-29.03%。
- 化工:进口24.55万吨,同比-21.44%,环比大增2.4倍。
进口来源:印尼仍是第一大来源(707.98万吨,同比-23.56%),澳大利亚/俄罗斯进口下降,南非/美国进口增长。
需求端修复预期:9月雨季结束后电力需求回升,基建地产带动钢铁稳产,炼焦、冶金煤需求有望修复。
煤炭价格与全球能源市场
海运煤炭价格上涨:欧洲ARA港口煤炭(6000K)到岸价122.00美元/吨(+2.52%),纽卡斯尔港(6000K)FOB价130.60美元/吨(+0.46%)。
原油:布伦特原油期货价96.78美元/桶(+9.85%),WTI原油期货价89.31美元/桶(+8.27%)。
天然气:东北亚LNG现货到岸价22.42美元/百万英热(+4.23%),荷兰TTF天然气期货价62.38欧元/兆瓦时(+7.59%)。
投资建议
核心推荐:
- 煤炭开采:昊华能源、山煤国际、潞安环能、新集能源。
- 海外煤布局:中国秦发(印尼)、力量发展(南非)、兖煤澳大利亚(澳大利亚)。
- 煤化工:兖矿能源、广汇能源、中煤能源、中国旭阳集团。
- 智慧矿山:科达自控。
- 增量潜力:华阳股份、甘肃能化。
- 其他关注:江钨装备(控股变更后)。
风险提示:国内产量释放超预期、下游需求不及预期、原煤进口超预期、地缘博弈不及预期。