核心观点与关键数据
公司概况
Netflix为全球知名影視串流服務商,成立於1977年,2006年上市。最初以DVD出租郵寄服務為主,2007年推出線上影音串流服務,目前全球訂閱數超過2億人,為串流平台龍頭廠商。主要競爭對手包括Disney、華納兄弟探索、Comcast、Amazon Prime等。Netflix近年來積極增加原創內容並獲得獨家版權,逐步轉型為內容製作商。
營運表現
-
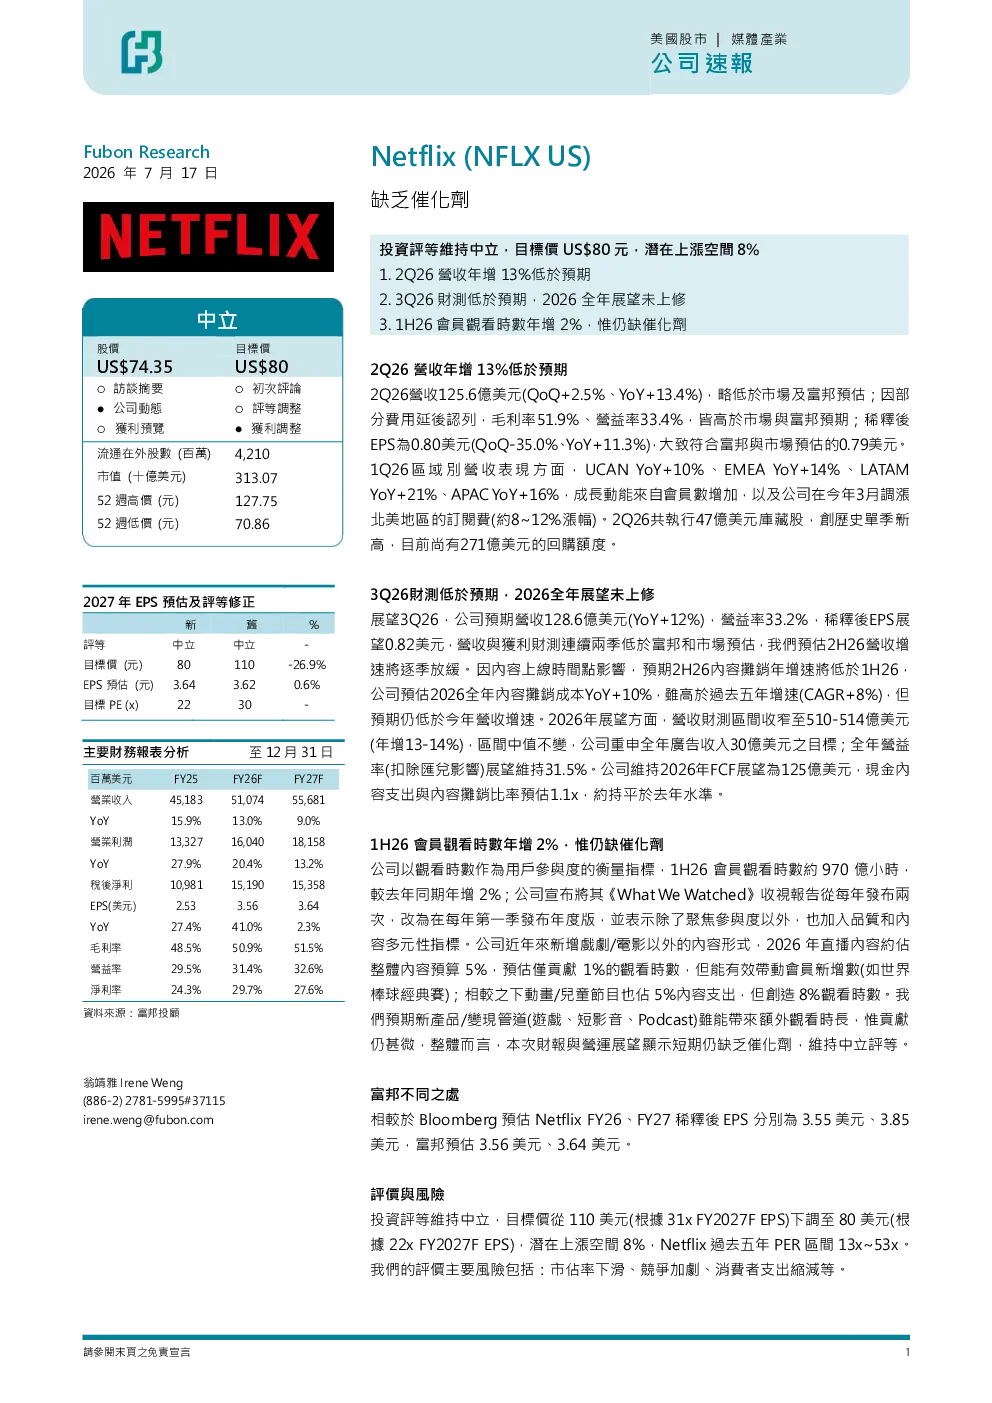
2Q26營收:125.6億美元,年增13.4%,略低於市場預期;毛利率51.9%、營益率33.4%,皆高於預期;稀釋後EPS為0.80美元,年增11.3%,符合預期。
- 區域別營收表現:UCAN年增10%、EMEA年增14%、LATAM年增21%、APAC年增16%,主要來自會員數增加及北美訂閱費調漲(約8~12%)。
- 庫藏股回購:2Q26執行47億美元,創歷史單季新高,目前尚有271億美元回購額度。
-
3Q26財測:預期營收128.6億美元(年增12%),營益率33.2%,稀釋後EPS展望0.82美元,連續兩季低於預期。
- 公司預計2H26營收增速將逐季放緩,內容攤銷年增速預計低於1H26(YoY+10%),但仍低於營收增速。
- 2026年展望:營收預計510-514億美元(年增13-14%),廣告收入目標30億美元,營益率(扣除匯兌影響)維持31.5%。FCF展望125億美元,現金內容支出與內容攤銷比率預計1.1x。
-
1H26會員觀看時數:約970億小時,年增2%,但缺乏明顯催化劑。公司將《What We Watched》報告改為年度發布,新增品質和內容多元性指標。
- 新內容形式:直播內容佔預算5%,預計貢獻1%觀看時數但能有效帶動會員新增;動畫/兒童節目佔5%支出,創造8%觀看時數。
- 新產品/變現管道(遊戲、短影音、Podcast)預計帶來額外觀看時長,但貢獻甚微。
評價與風險
- 投資評等維持中立,目標價從110美元下調至80美元(根據22x FY2027F EPS),潛在上漲空間8%。過去五年PER區間為13x~53x。
- 主要風險包括市佔率下滑、競爭加劇、消費者支出縮減等。
財務預測
- 富邦預估FY26、FY27稀釋後EPS分別為3.56美元、3.64美元,略低於Bloomberg預估(3.55美元、3.85美元)。
- 主要財務指標預測如下:
- FY25-FY27營業收入:45,183億美元→51,074億美元→55,681億美元(YoY增長率15.9%、13.0%、9.0%)。
- FY25-FY27營業利潤:13,327億美元→16,040億美元→18,158億美元(YoY增長率27.9%、20.4%、13.2%)。
- FY25-FY27 EPS:2.53美元→3.56美元→3.64美元(YoY增長率27.4%、41.0%、2.3%)。
- 毛利率:48.5%→50.9%→51.5%;營益率:29.5%→31.4%→32.6%;淨利率:24.3%→29.7%→27.6%。
研究結論
短期內Netflix缺乏明顯催化劑,但維持中立評等。公司仍預計2026年營收穩健增長,內容成本控制良好,但需關注競爭加劇和消費者支出變化等風險。目標價下調反映短期市場預期調整,但長期增長潛力仍存。