全球市场观察
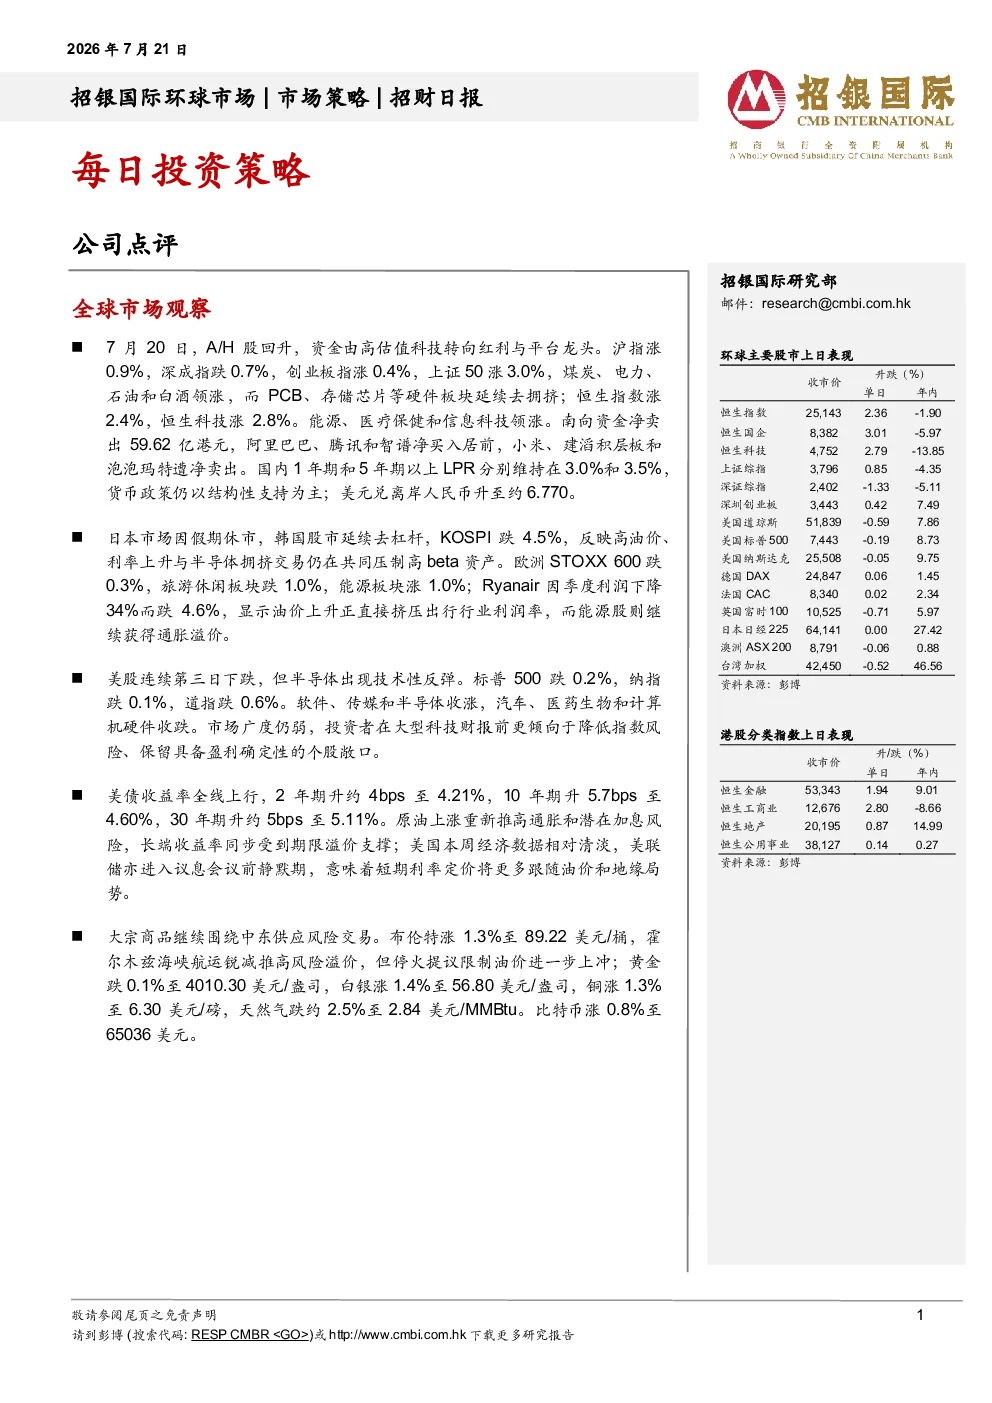
- A股/H股:7月20日,A股市场回升,资金由高估值科技转向红利与平台龙头。沪指涨0.9%,深成指跌0.7%,创业板指涨0.4%,上证50涨3.0%。煤炭、电力、石油和白酒领涨;恒生指数涨2.4%,恒生科技涨2.8%。南向资金净卖出59.62亿港元。
- 日本/韩国:日本市场休市,韩国KOSPI跌4.5%,反映高油价、利率上升与半导体拥挤交易压制高beta资产。
- 欧洲:STOXX 600跌0.3%,旅游休闲板块跌1.0%,能源板块涨1.0%。Ryanair因季度利润下降34%而跌4.6%,显示油价上升挤压出行行业利润率。
- 美股:连续第三日下跌,但半导体出现技术性反弹。标普500跌0.2%,纳指跌0.1%,道指跌0.6%。软件、传媒和半导体收涨,汽车、医药生物和计算机硬件收跌。
- 美债:收益率全线上行,2年期升4bps至4.21%,10年期升5.7bps至4.60%,30年期升5bps至5.11%。长端收益率受期限溢价支撑。
- 大宗商品:布伦特原油涨1.3%至89.22美元/桶,霍尔木兹海峡航运锐减推高风险溢价;黄金跌0.1%至4010.30美元/盎司,白银涨1.4%至56.80美元/盎司,铜涨1.3%至6.30美元/磅,天然气跌约2.5%至2.84美元/MMBtu。比特币涨0.8%至65036美元。
公司点评
- MiniMax(100 HK,买入,目标价:570港元):看好2H26模型升级,商业化进展符合预期。M3模型系列预计多次升级,海螺3视频模型即将上线。ARR目标维持10亿美元,当前估值仅对应9倍2026年末ARR,维持“买入”评级。
- 兖煤澳大利亚(3668 HK,买入,目标价:39港元):2Q26量价齐升,权益产量/销量同比增长15%/43%。上调2026E/27E/28E盈利预测55%/14%/7%,主因动力煤和炼焦煤价格上升。维持“买入”评级,目标价小幅上调至39港元。
- 天数智芯(9903 HK,买入,目标价:878港元):订单持续落地,新品打开增长空间。近期获字节跳动订单,天垓300 GPU产品有望成为新增长引擎。上调目标价至878港元,对应25.8倍2027E市销率。
免责声明及披露
- 分析员声明:薪酬与报告观点无直接关系,无利益冲突。
- 投资评级:买入(未来12个月潜在涨幅超过15%)、持有(-10%至+15%)、卖出(超过10%)、未评级。
- 重要披露:投资涉及风险,过往表现不代表未来,建议独立评估。