你可能感兴趣
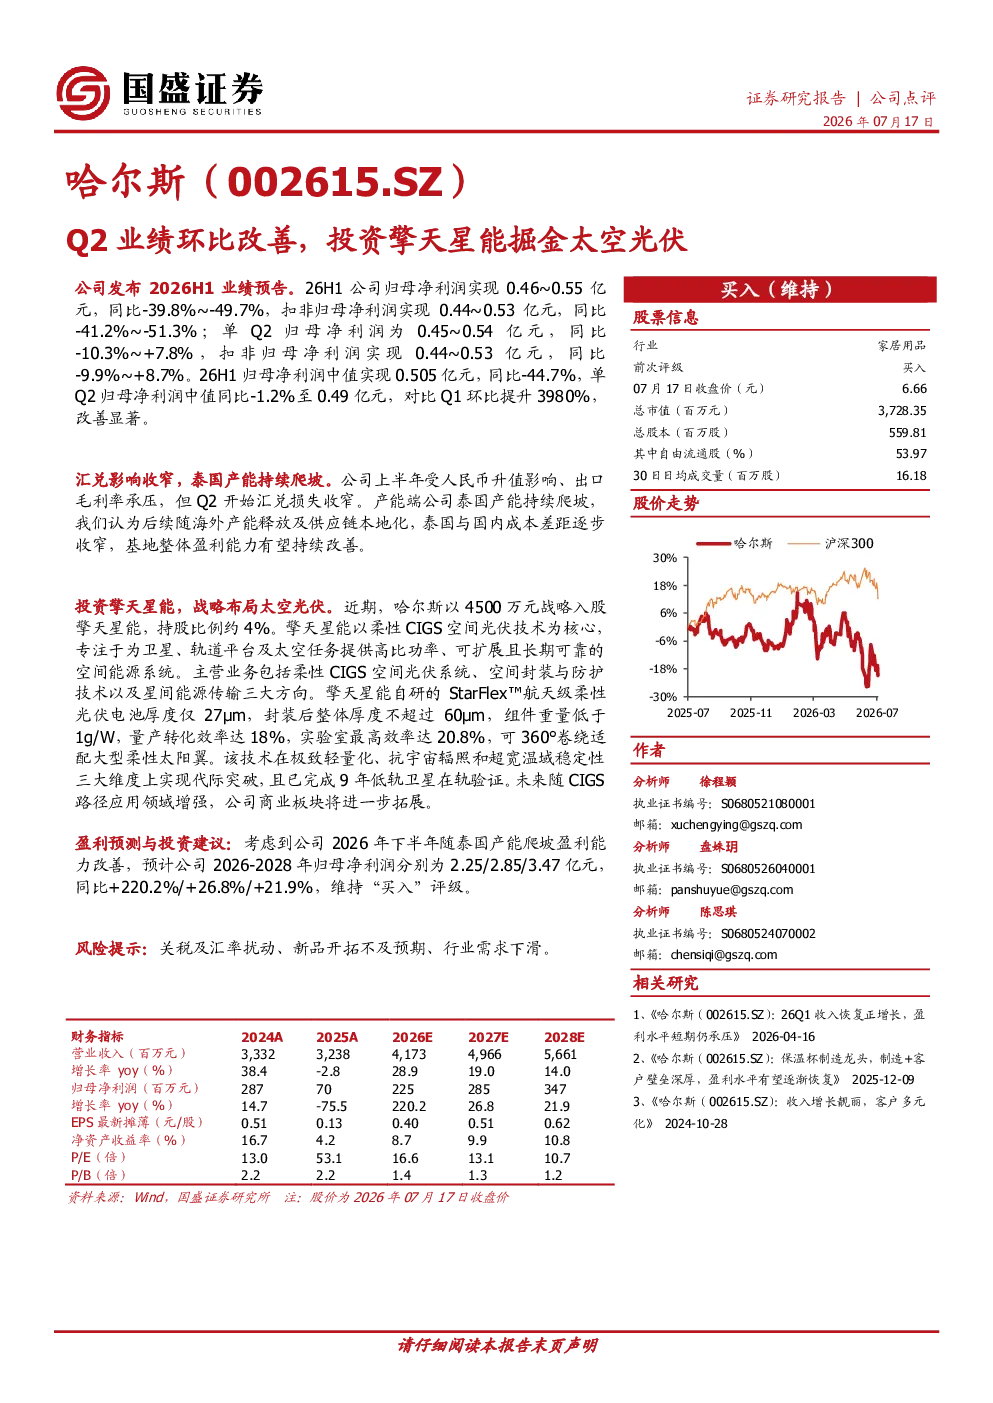
2026年半年度业绩预告点评:二季度业绩环比改善,战略入股擎天星能
国信证券2026-07-16
信达消费 今日涨停 擎天星能 柔性CIGS太空光伏全球龙头 哈尔斯战略入股 一致行动人及
未知机构2026-07-01
哈尔斯 擎天星能CIGS太空光伏调研总结
未知机构2026-07-08
2025年业绩预告点评Q4盈利同环比逐步改善,有望受益于太空光伏、机器人产业化
东吴证券2026-02-05
Q2业绩环比改善,积极拓展车电、光伏储能领域
电子设备长城证券2023-09-11
农林牧渔行业周报:养殖上下游Q2业绩普遍改善,7月能繁环比+0.5%
农林牧渔国盛证券2022-08-22
新能车中报业绩点评:Q2环比改善明显,产销持续高景气
电气设备财通证券2022-09-12
医药生物行业2024年9月投资策略:板块Q2业绩环比改善,静待进一步企稳回升
医药生物国信证券2024-09-30
证券2022年中期业绩综述:轻资产韧性更强,投资业绩Q2环比改善
金融山西证券2022-09-09
公司信息更新报告:Q2产销量增长助力业绩环比改善,拟投资20000吨高速通信基板用电子材料项目
建筑建材开源证券2024-08-22