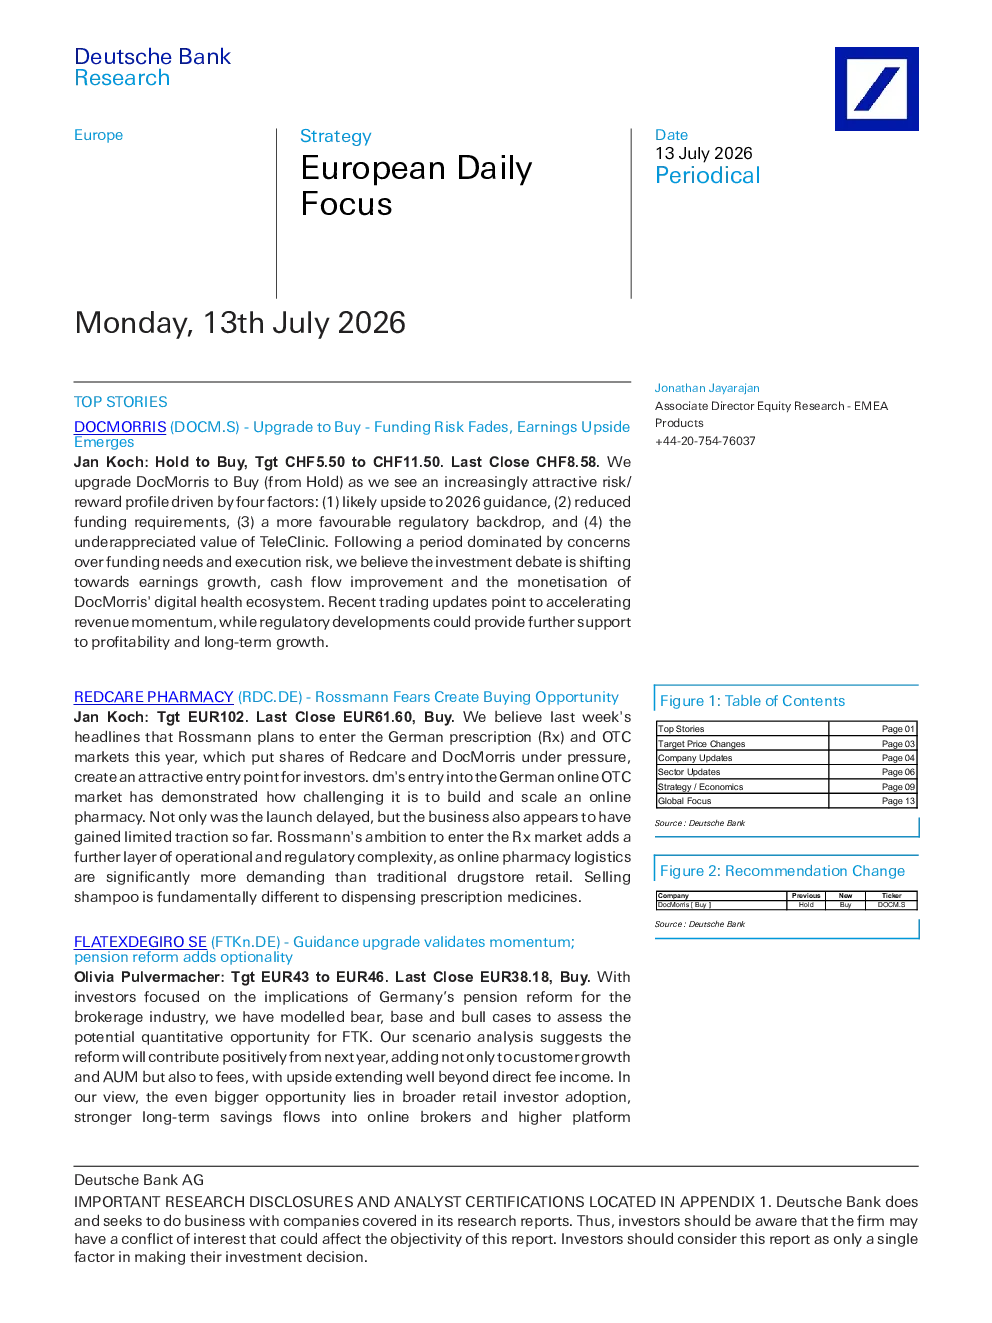
核心观点
- 市场情绪回归基本面: 受中东局势影响,欧洲市场波动,但投资者情绪正回归基本面,关注微观因素。
- 奢侈品市场低迷: 奢侈品市场持续低迷,韩国和美国增长情况值得关注,中国市场仅有限改善。
- 汽车行业面临挑战: 保时捷第二季度交付量下滑,卡车行业受供应链问题影响,但预计第三季度将弥补销量损失。
- 医药行业关注焦点: Rossmann进入德国处方药市场,给Redcare和DocMorris带来压力,但为投资者提供入场机会。
- 电信行业表现优于整体市场: 电信行业上周表现优于整体市场,Vodafone股东互换至Vega,获得买入评级。
- 零售行业关注点: 百事公司财务总监会议要点显示公司面临执行问题,但国际业务势头强劲。
- 航空业重申全年指引: 达美航空重申全年业绩指引,尽管面临约35亿美元的燃料成本压力,但第二季度表现超出预期。
- 宏观经济发展: 欧元区零售销售温和反弹,工业产出和订单显示德国工厂订单韧性超预期,能源价格溢出效应复杂。
- 市场关注焦点: 美国CPI和PPI数据,美联储主席沃什作证,中国和英国GDP数据,美国银行第二季度财报季等。
关键数据
- 中东地区紧张局势: 油价上涨5%,欧洲市场下跌1-2%。
- 保时捷第二季度交付量: 同比下滑18%至61.8万辆,除911车型外所有车型销量均下降。
- 达美航空第二季度调整后每股收益: 1.56美元,超出预期。
- Vodafone股东互换: 3.9亿股,价格为112.5便士,包括2.02便士的最终股息。
- 欧元区零售销售: 环比+0.2%,剔除波动性项目后销售略有强劲(+0.4%)。
- 德国工业产出: 上升,大型经济体整体表现呈现分化。
- 6月最终HICP初值: 德国和法国的初值确认与闪值数据一致。
研究结论
- 投资者应关注基本面因素: 在地缘政治和能源价格上涨的背景下,投资者应关注企业的盈利能力、现金流和定价能力。
- 汽车行业面临挑战但存在机遇: 卡车行业受供应链问题影响,但预计第三季度将弥补销量损失,豪华车细分市场存在电动化机遇。
- 医药行业竞争加剧: Rossmann进入德国处方药市场,将加剧行业竞争,投资者需关注相关企业的股价变化。
- 电信行业前景乐观: 电信行业上周表现优于整体市场,Vodafone股东互换至Vega,获得买入评级,预计未来行业将保持增长势头。
- 零售行业面临挑战: 百事公司面临执行问题,但国际业务势头强劲,零售行业整体面临挑战。
- 航空业表现稳健: 达美航空重申全年业绩指引,第二季度表现超出预期,航空业整体表现稳健。
- 宏观经济发展存在不确定性: 欧元区经济增长面临挑战,但国内需求和外需将支撑经济增长,市场关注焦点包括通胀数据、央行政策等。