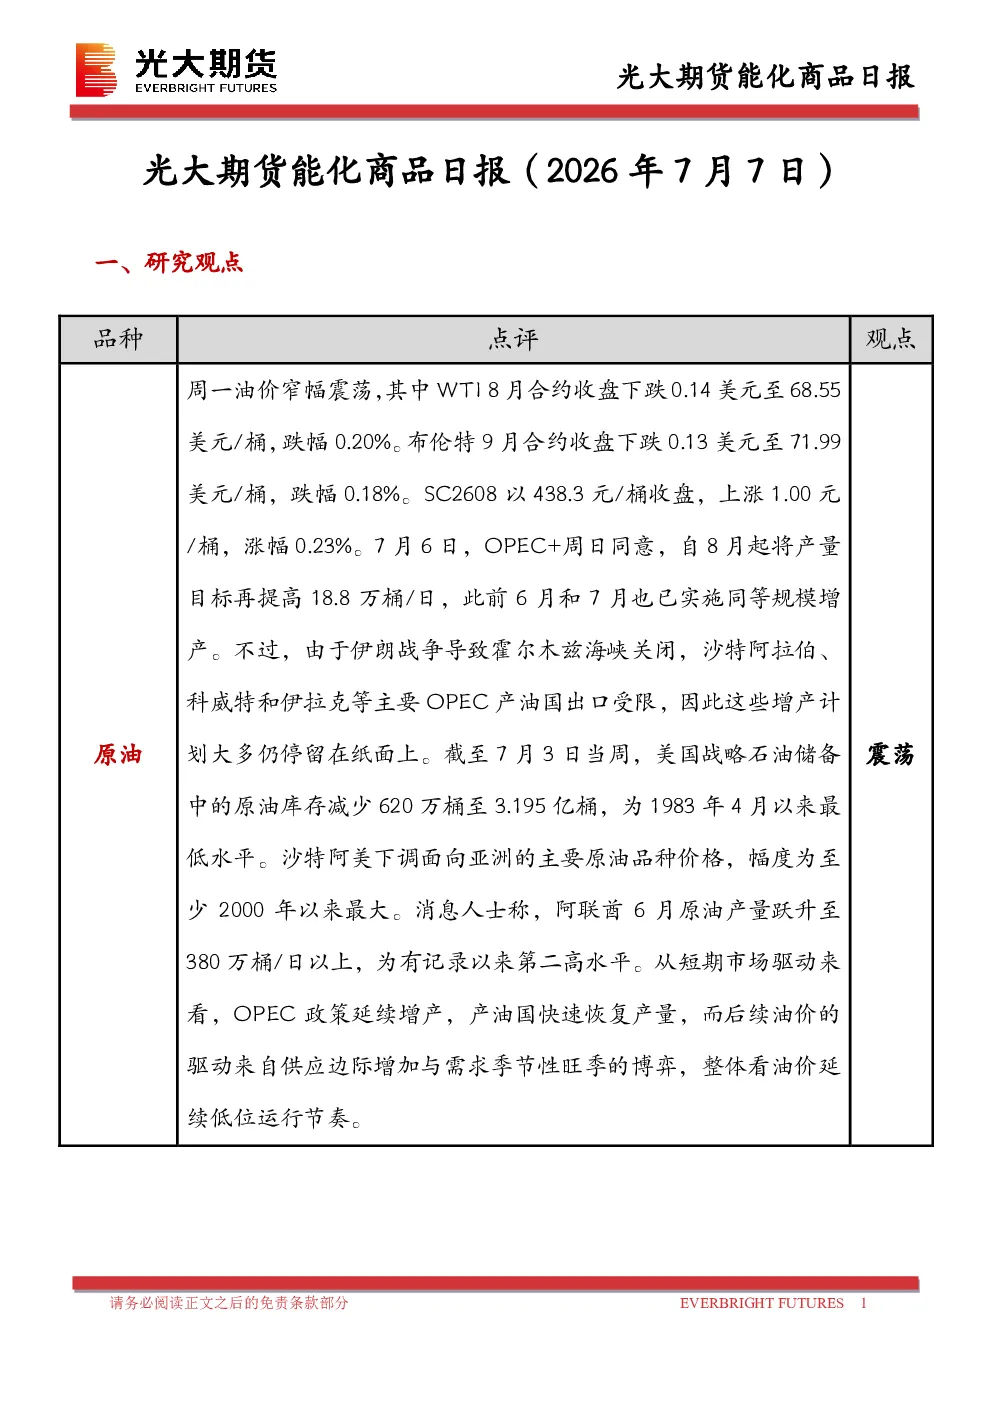
一、研究观点
本报告主要围绕原油市场进行分析,重点关注全球原油供需变化、地缘政治影响以及市场情绪变化。
二、日度数据监测
- 阿联酋退出石油输出国组织(OPEC+),6月原油产量提升至380万桶/日以上,接近历史高位。
- 沙特将8月销往亚洲的阿拉伯轻质原油官方售价定为较阿曼/迪拜均价低1.50美元/桶,创2003年以来最大单月降幅。
- 国际能源署(IEA)表示,两大原油合约价格在过去一个月多数走低,回落至战争爆发前水平,主要受滞留油轮驶离海湾地区及海运原油数量增加的打压。
- 投资者密切关注美国与伊朗围绕霍尔木兹海峡航运安排的谈判,以及海湾地区石油出口恢复情况。
三、图表分析
- 主力合约价格:分析显示原油价格近期呈现震荡下行趋势,受供应端宽松及需求端疲软双重影响。
- 主力合约基差:基差走弱,表明现货价格跟随期货价格下跌,市场供需关系持续紧张。
- 跨期合约价差:价差收窄,显示短期市场情绪趋稳,但长期供需矛盾仍存。
- 跨品种价差:不同油品价差变化不大,市场整体表现较为一致。
- 生产利润:利润水平下降,反映成本端支撑减弱,企业盈利压力加大。
四、研究结论
- 原油市场短期内仍面临供应过剩压力,但地缘政治风险仍可能引发价格波动。
- 阿联酋增产及沙特降价措施加剧市场供应宽松,油价承压。
- 海湾地区出口恢复及美伊谈判将是影响油价的关键变量。
- 投资者需关注全球宏观经济及政策变化,谨慎配置仓位。
五、研究团队介绍
报告由光大期货研究所能源化工团队撰写,核心成员包括钟美燕(副所长)、杜冰沁(能源化工研究总监)、邸艺琳(天然橡胶/聚酯分析师)、彭海波(甲醇/聚烯烃/PVC分析师)。
六、免责声明
报告信息来源于公开资料,光大期货对其准确性、可靠性及完整性不作保证,不构成投资建议,投资者据此决策自负盈亏。