核心观点与关键数据
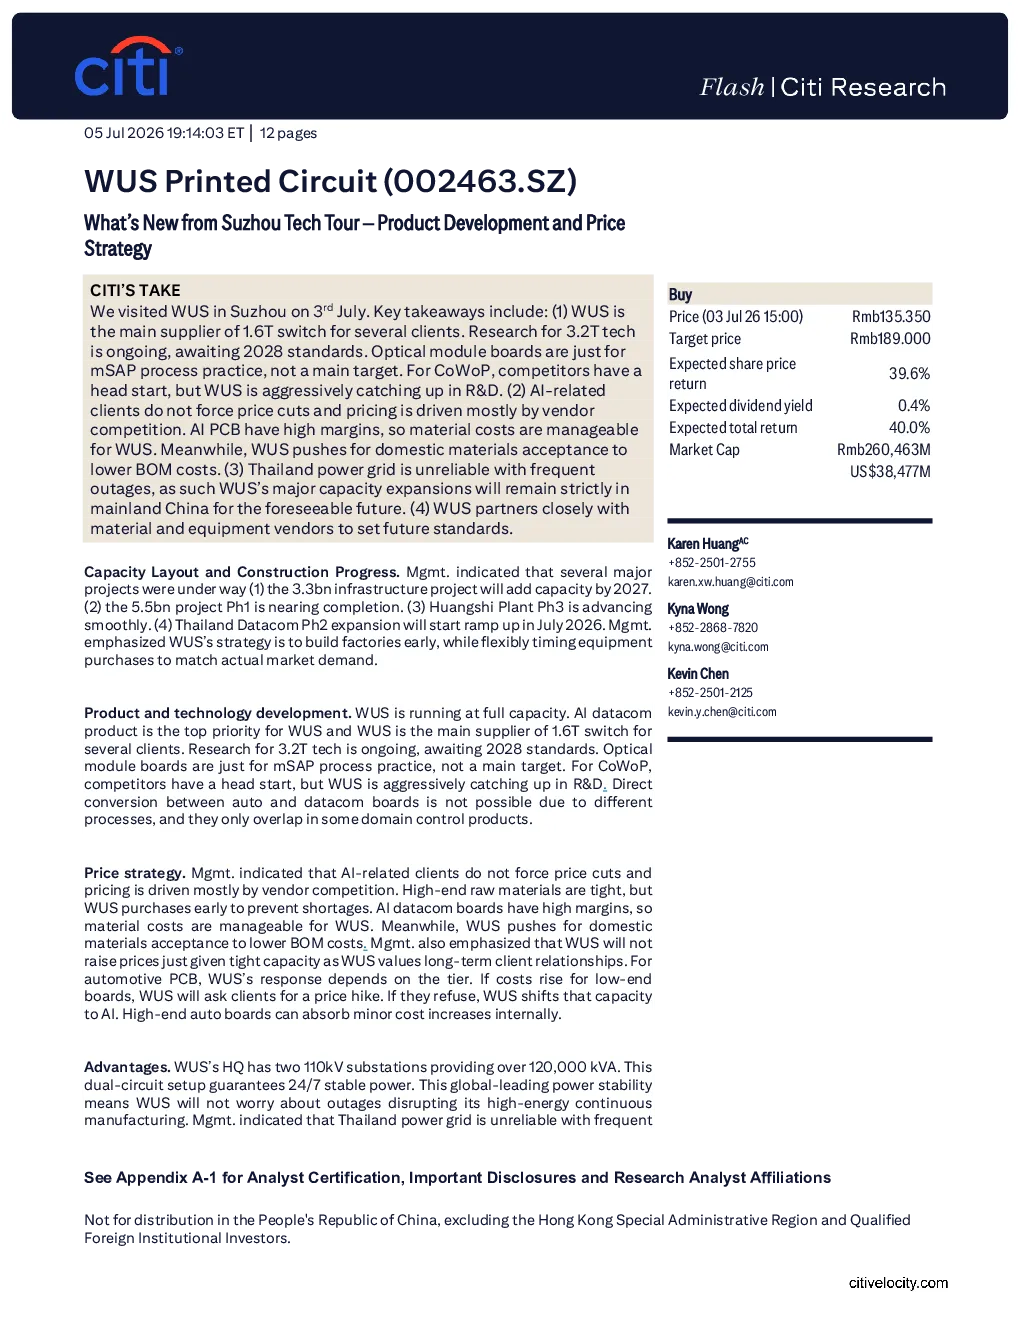
- 公司概况:WUS Printed Circuit (002463.SZ) 是主要供应商,为多个客户供应 1.6T 交换机,并正在研发 3.2T 技术,预计在 2028 年标准发布后推出。光模块板目前仅用于 SAP 流程实践,并非主要目标。在 CoWoP 方面,竞争对手领先,但 WUS 正积极进行研发追赶。
- 产能布局与建设:公司正在进行多个重大项目,包括 33 亿基础设施项目(2027 年增加产能)、55 亿项目 Ph1(接近完工)、黄石工厂 Ph3(顺利推进)以及泰国数据通信 Ph2 扩张(2026 年 7 月开始提升产量)。管理层强调 WUS 的策略是提前建设工厂,并根据实际市场需求灵活采购设备。
- 产品与技术开发:WUS 处于满负荷状态,AI 数据通信产品是首要任务,WUS 是多个客户 1.6T 交换机的主要供应商。3.2T 技术的研发正在进行中,等待 2028 年标准发布。光模块板仅用于 SAP 流程实践,并非主要目标。在 CoWoP 方面,竞争对手领先,但 WUS 正积极进行研发追赶。直接转换汽车和数据通信板不可行,因为工艺不同,仅在部分领域控制产品上存在重叠。
- 价格策略:管理层表示,与 AI 相关的客户不会强迫降价,价格主要由供应商竞争驱动。高端原材料紧张,但 WUS 会提前采购以防止短缺。AI 数据通信板利润率高,因此材料成本对 WUS 来说是可控的。同时,WUS 推动国内材料接受以降低 BOM 成本。管理层还强调,即使产能紧张,WUS 也不会提高价格,因为公司重视长期客户关系。对于汽车 PCB,WUS 的回应取决于层级。如果低端板成本上升,WUS 会要求客户提高价格。如果客户拒绝,WUS 将将产能转移到 AI 领域。高端汽车板可以内部吸收轻微的成本增加。
- 优势:WUS 的总部有两个 110kV 变电站,提供超过 120,000 kVA 的电力。这种双回路设置保证了 24/7 稳定供电。这意味着 WUS 不会担心停电中断其高能耗的连续生产。管理层表示,泰国电网不可靠,经常停电,因此 WUS 的主要产能扩张将在可预见的未来严格限制在中国大陆。管理层还表示,WUS 与材料和设备供应商密切合作,以制定未来标准。
研究结论
- 估值:我们应用 30 倍 2027 年预期市盈率,得出 WUS 的目标价为 189.00 元,我们认为这是合理的,因为预计 2026-2028 年 WUS 的每股收益将实现 86% 的复合年增长率,这主要得益于:1)2026-2028 年期间,由 GenAI 相关 PCB 需求驱动的强劲增长;2)由于有利的产品组合,ASP/GM 可能有所改善;3)强大的执行和交付能力,有助于维持强劲的毛利率。
- 风险:可能阻碍股价达到目标价的潜在不利风险包括:(1)GenAI 相关 PCB 的份额低于预期;(2)汽车供应链中的价格和竞争压力;(3)CSP 资本支出减少和经济增长放缓导致需求下降;(4)材料成本上升;(5)中美地缘政治风险。