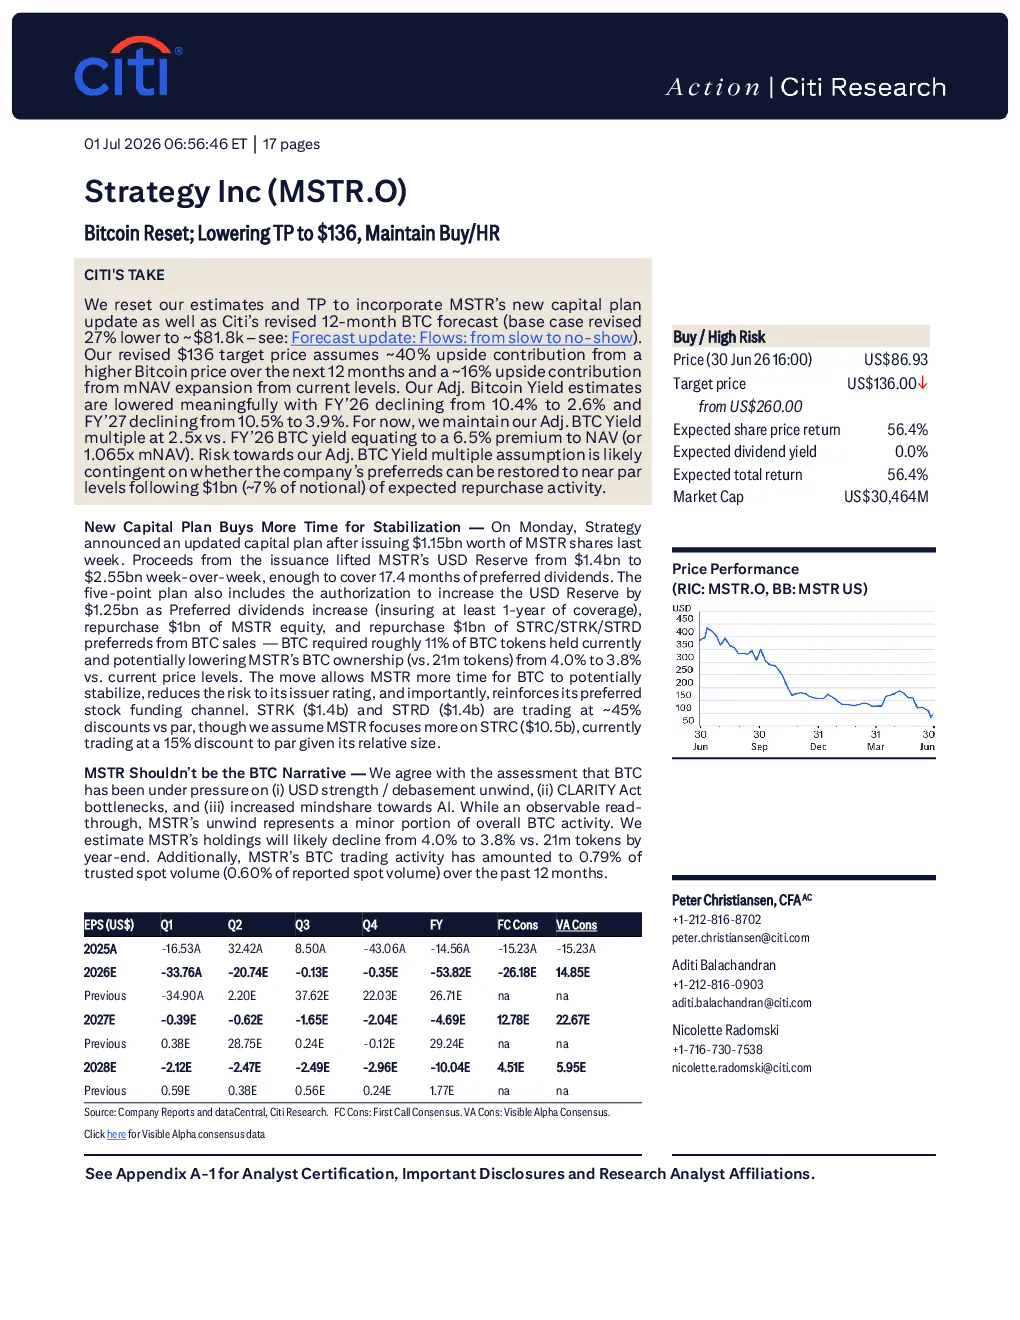
核心观点与关键数据
中信证券更新了对策略公司(MSTR.O)的预估和目标价,纳入了公司新资本计划更新以及花旗修正的12个月比特币预测。目标价下调至136美元,维持买入/高推荐评级。
新资本计划
- MSTR发行价值11.5亿美元的股票,将美元储备从14亿美元提升至25.5亿美元,足以覆盖17.4个月的优先股股息。
- 五点计划包括:增加12.5亿美元的美元储备、回购10亿美元的MSTR股票、从BTC销售中回购10亿美元的优先股,可能降低MSTR的BTC持股比例从4.0%降至3.8%。
- 该计划为MSTR争取了更多时间让BTC稳定,降低了发行评级风险,并加强了优先股融资渠道。
比特币市场分析
- 认同比特币面临压力:(i) 美元强势/贬值 unwind,(ii) CLARITY法案的瓶颈,以及(iii) 对人工智能的关注度提升。
- MSTR的 unwind仅占整体比特币活动的一小部分,预计年底持有量将从4.0%下降至3.8%。
- 过去12个月MSTR的比特币交易量占可信现货交易量的0.79%。
调整后的比特币收益率
- 2026财年从10.4%下降至2.6%,2027财年从10.5%下降至3.9%。
- 维持调整后比特币收益率倍数在2.5倍,相当于2026财年比特币收益率较净资产价值溢价6.5%。
风险因素
- 杠杆敞口:比特币价格下跌和/或优先股/可转换股下跌将对公司产生放大负面影响。
- 股东权益稀释:公司定期发行新股份以资助比特币购买。
- 债务引发的资金不稳定:公司债务负担重,可能面临财务风险。
- 监管不确定性:政府对加密货币的监管仍不明确。
投资策略与估值
- MSTR是一家独特的投资工具,其股价远高于净资产,比特币价格上涨会放大MSTR的股价表现。
- 目标价136美元基于摩根大通对比特币未来12个月的滚动基准预测为81.8万美元,以及MSTR的净资产价值溢价可能在个位数中段波动。
研究结论
- 维持买入/高推荐评级,目标价136美元。
- 新资本计划为MSTR争取了更多时间,降低了风险,并加强了融资渠道。
- 比特币市场面临压力,但MSTR的敞口相对较小。
- 调整后的比特币收益率下降,但仍维持较高溢价。
- 风险因素需关注,但公司仍有投资价值。