一、研究观点
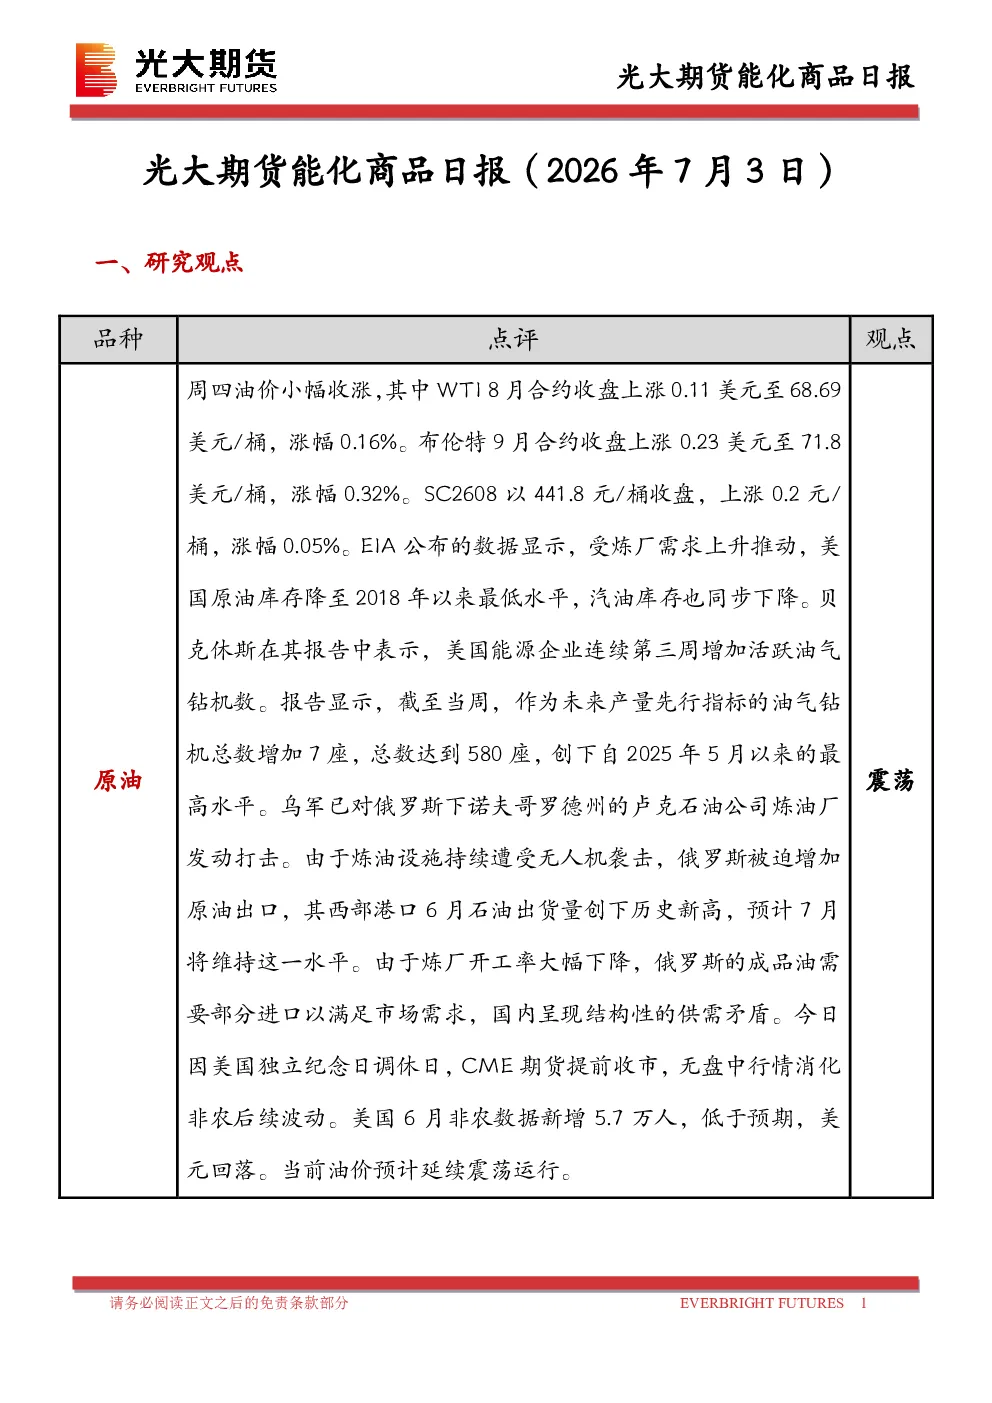
- 原油:预计延续震荡运行。EIA数据显示美国原油库存降至2018年以来最低水平,汽油库存下降;贝克休斯数据显示美国油气钻机数连续第三周增加。俄罗斯炼油厂受袭,被迫增加原油出口,成品油需部分进口。美国6月非农数据低于预期,美元回落。
- 燃料油:预计LU对FU价差将维持偏高位水平。新加坡和富查伊拉燃料油库存均大幅增加。海外汽、柴油端结构性紧张恢复较慢,低硫供应相对高硫偏紧,高硫需求端将迎来边际回升。
- 沥青:预计短期基差依然维持高位,BU相对于其他油品也将维持偏强。成本端原油价格中枢下移,但原料紧缺下炼厂供应难以快速释放,南北方资源紧张缓解程度有限。
- 聚酯:预计短期内PTA现货价格跟随成本端震荡。乙二醇供应端装置将兑现检修,国内供应保持低位,但边际存在合成气制装置推迟检修,下游涤丝产销偏弱。
- 橡胶:预计胶价以震荡格局看待。泰国产区原料价格震荡,产成品价格小幅下跌,市场对于供应增长预期升温,需求侧缺乏明显利好支撑,高库存弱开工。
- 甲醇:预计后续伊朗发货若恢复正常将压缩中国与海外甲醇价差,出口套利驱动逐步降低,华东MTO装置开工持续维持低位,远期港口或在一定库存压力。
- 聚烯烃:预计维持震荡偏弱走势。近期检修仍维持高位,随着海峡通行以及利润的修复,上游检修装置将逐步恢复,下游开工保持低位,订单持续性不强。
- 聚氯乙烯:预计PVC在化工板块弹性较低。产量逐步回升,国内需求处于淡季,同时出口节奏放缓,去库速度仍受限,基差和月差结构持续维持较低水平。
二、日度数据监测
- 提供了各品种的现货价格、期货价格、基差率等关键数据,并附有基差率历史分位数、基差变动、期货价格涨跌幅、现货价格涨跌幅等信息。
三、市场消息
- EIA数据显示美国原油库存降至2018年以来最低水平,汽油库存下降;贝克休斯数据显示美国油气钻机数连续第三周增加。
- 卡塔尔和巴基斯坦分别同美国和伊朗谈判代表举行会晤,有关落实美伊谅解备忘录的问题取得积极进展,石油正持续通过霍尔木兹海峡运输。
四、图表分析
- 提供了各品种主力合约价格、主力合约基差、跨期合约价差、跨品种价差、生产利润等图表,以直观展示市场走势和品种间关系。
五、研究团队成员介绍
- 介绍了光大期货能化研究团队成员的姓名、职务、教育背景、获奖情况等。
六、联系我们
- 提供了公司地址、电话、传真、客服热线、邮编等信息。
七、免责声明
- 声明报告信息来源于公开资料,公司对这些信息的准确性、可靠性和完整性不作任何保证,报告中的观点、结论和建议仅供参考,不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏。