全球市场观察
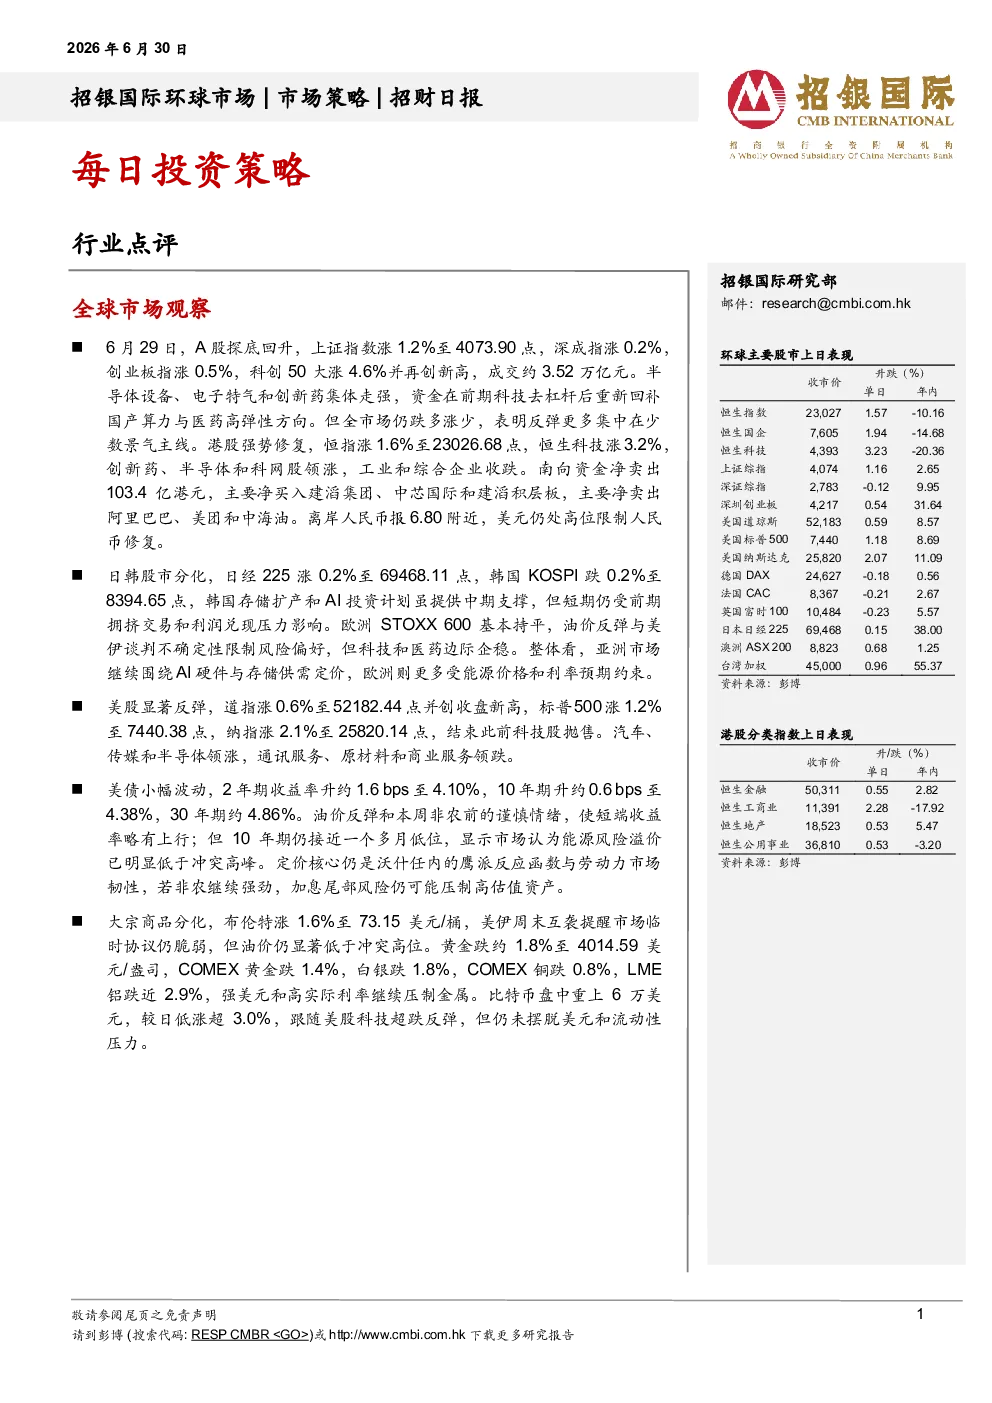
- A股:6月29日探底回升,上证指数涨1.2%至4073.90点,深成指涨0.2%,创业板指涨0.5%,科创50大涨4.6%并再创新高,成交约3.52万亿元。半导体设备、电子特气和创新药集体走强,资金重新回补国产算力与医药高弹性方向,但反弹集中在少数景气主线。港股强势修复,恒指涨1.6%至23026.68点,恒生科技涨3.2%,创新药、半导体和科网股领涨,工业和综合企业收跌。南向资金净卖出103.4亿港元,主要净买入建滔集团、中芯国际和建滔积层板,主要净卖出阿里巴巴、美团和中海油。离岸人民币报6.80附近,美元仍处高位限制人民币修复。
- 日韩股市:日经225涨0.2%至69468.11点,韩国KOSPI跌0.2%至8394.65点。韩国存储扩产和AI投资计划提供中期支撑,但短期仍受前期拥挤交易和利润兑现压力影响。
- 欧洲市场:STOXX 600基本持平,油价反弹与美伊谈判不确定性限制风险偏好,但科技和医药边际企稳。欧洲市场更多受能源价格和利率预期约束。
- 美股:显著反弹,道指涨0.6%至52182.44点并创收盘新高,标普500涨1.2%至7440.38点,纳指涨2.1%至25820.14点,结束此前科技股抛售。汽车、传媒和半导体领涨,通讯服务、原材料和商业服务领跌。
- 美债:小幅波动,2年期收益率升约1.6 bps至4.10%,10年期升约0.6 bps至4.38%,30年期约4.86%。短端收益率略有上行,但10年期仍接近一个多月低位,显示市场认为能源风险溢价已明显低于冲突高峰。定价核心仍是沃什任内的鹰派反应函数与劳动力市场韧性,若非农继续强劲,加息尾部风险仍可能压制高估值资产。
- 大宗商品:布伦特涨1.6%至73.15美元/桶,美伊周末互袭提醒市场临时协议仍脆弱,但油价仍显著低于冲突高位。黄金跌约1.8%至4014.59美元/盎司,COMEX黄金跌1.4%,白银跌1.8%,COMEX铜跌0.8%,LME铝跌近2.9%,强美元和高实际利率继续压制金属。比特币盘中重上6万美元,较日低涨超3.0%,跟随美股科技超跌反弹,但仍未摆脱美元和流动性压力。
行业点评
- TMT行业-26年1季度美股13F追踪:科技板块资金轮动,偏好盈利验证标的。行业层面,全市场科技行业配置录得近两年以来首次环比减配,能源、工业等板块获得增持。个股层面,关注清单市值占总投资组合比例自高位有所回落,拥挤度有所缓和,资金向各板块内盈利增长更具持续性的标的集中。Mag 7内部资金流向分化,泛半导体板块内芯片相关标的获增持、设备本季流入趋缓,SaaS及其他板块内网络安全标的获增持、软件龙头多遭减持。资金沿电力、散热、网络互联与数据中心等AI产业链上游瓶颈环节布局。整体来看,机构当前的配置逻辑正从全方位布局AI转向盈利兑现与估值消化具确定性的标的。板块内资金轮动呈现加速特征,头部科技公司盈利增长驱动股价增长。综合持仓变化和推荐建议,此前对于谷歌(GOOG US)、亚马逊(AMZN US)、Datadog(DDOG US)和派拓网络(PANW US)的推荐观点获得市场验证;微软(MSFT US)尽管受到市场减持,但估值已具备吸引力,稳健的盈利增长及从“按用户计费”模式拓展至“按用户+使用量计费”模式有望成为公司股价增长的催化因素。