核心观点
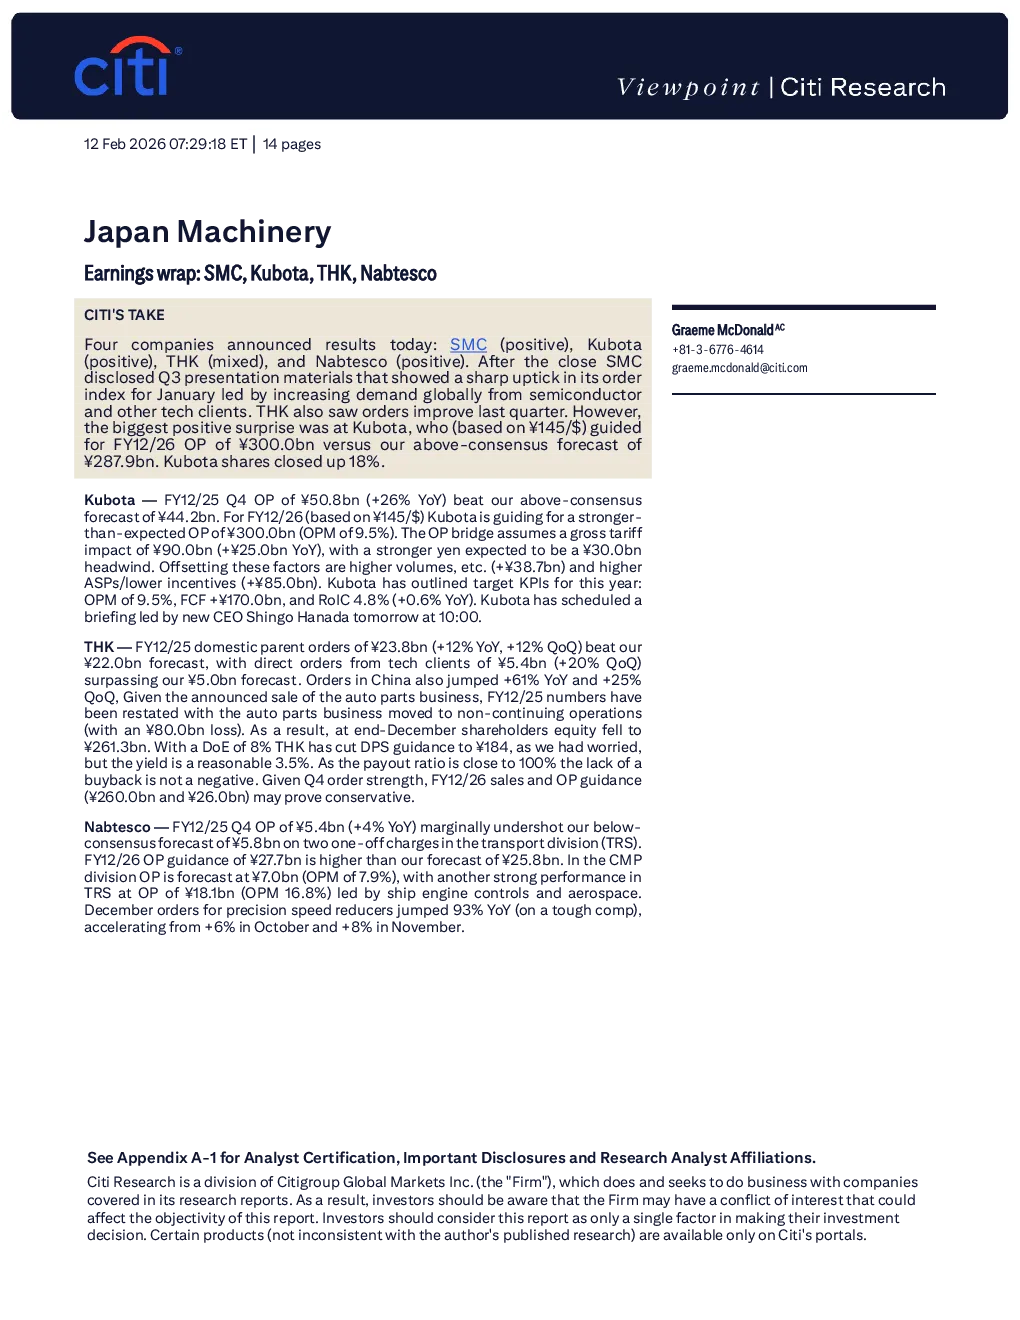
- 四家公司(SMC、Kubota、THK、Nabtesco)发布业绩,其中SMC和Kubota表现强劲,THK表现一般,Nabtesco略有下滑。
- SMC订单指数在1月份大幅增长,主要受半导体和其他科技客户全球需求增加的推动。
- THK上个季度的订单也有所改善。
- Kubota成为最大的惊喜,其2022/26财年营业利润预期为3000亿日元,高于市场预期。
- Kubota的强劲表现主要归功于全球半导体和科技客户需求增加、日元贬值带来的负面影响被高销量、高平均售价和低激励所抵消。
- Kubota设定了今年的关键绩效指标:营业利润率9.5%、自由现金流增加1700亿日元、投资回报率4.8%。
- THK的国内母公司订单增长12%,但汽车零部件业务的出售导致股东权益下降。
- THK下调了股息指引,但收益率合理。
- Nabtesco的运输部门出现两项一次性费用,导致营业利润率略低于预期。
- Nabtesco对2022/26财年的营业利润指引高于预期,其中CMP部门和TRS部门表现强劲。
关键数据
- Kubota 2022/25财年第四季度营业利润为50.8亿日元,同比增长26%,高于预期。
- Kubota 2022/26财年营业利润预期为3000亿日元,高于市场预期。
- THK 2022/25财年国内母公司订单为238亿日元,同比增长12%,高于预期。
- THK 2022/25财年第四季度营业利润为5.4亿日元,同比增长4%。
- Nabtesco 2022/25财年第四季度营业利润为54亿日元,同比增长4%。
- Nabtesco 2022/26财年营业利润预期为277亿日元,高于预期。
研究结论
- Citi对Kubota的估值目标为2650日元,基于14倍2022/27财年每股收益预期。
- Citi对Nabtesco的估值目标为4400日元,采用总和法对四个部门的业绩进行估值。
- Citi对SMC的估值目标为73000日元,基于25倍2023/27财年每股收益预期。
- Citi对THK的估值目标为4300日元,基于18倍2022/27财年每股收益预期。
风险因素
- 全球食品价格下跌、气候变化/自然灾害、美国通胀上升、日元升值、美国信贷质量恶化、农业设备补贴减少、钢价上涨、美国关税政策变化等。