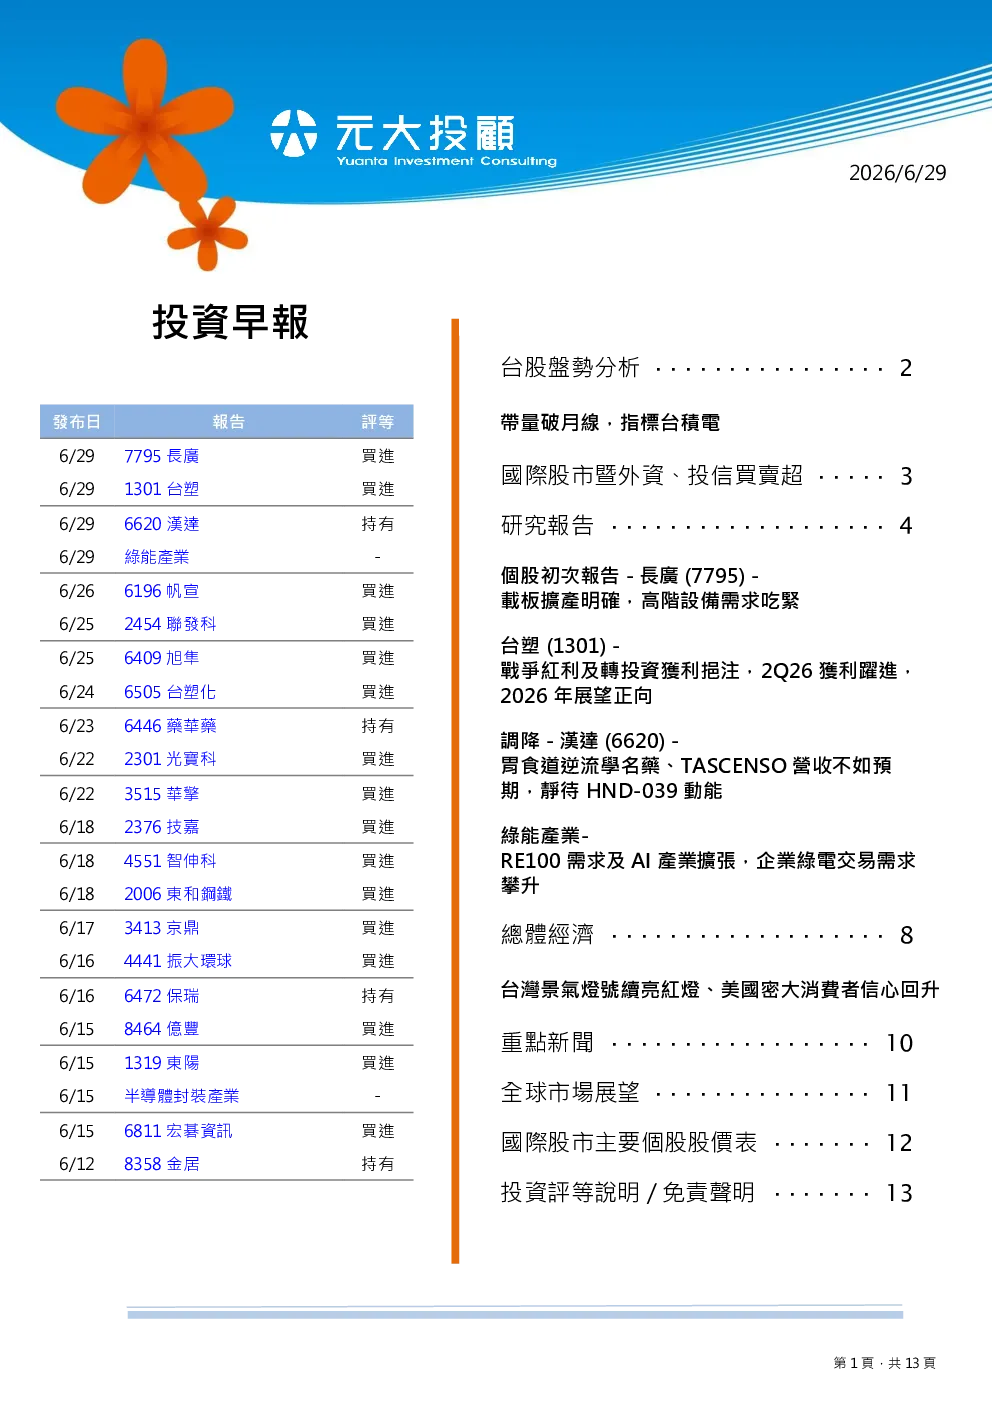
台股盤勢分析
台股上週五跳低盤開出,終場重挫1683點,跌幅3.64%。技術線型上,台股近期急行軍後創下天量,快速拉回測試月線,再創高點後出現倒V型走勢,並摜破月線。月線依舊上揚,對大盤具支撐力量,季線亦穩健趨堅,多頭掌控格局未變。台積電ADR下跌0.61%,權王罕見向下跳空缺口,7月中召開法說會,可同時參考ADR動向。美國5月經濟數據顯示通膨持續升溫,FED預計7/28-7/29召開會議。台股開始聚焦6月營收及第2季財報數字驗證,迎接旺季來臨。
個股初次報告
- 長廣(7795 TT,買進):載板擴產明確,高階設備需求吃緊。4Q26/2027年將進入密集認列期,高階設備需求放大、產品組合改善及設備報價提升,給予初次買進評等,目標價605元。
- 台塑(1301 TT,買進):戰爭紅利及轉投資獲利挹注,2Q26獲利躍進,2026年展望正向。戰爭紅利及低價庫存效益,與轉投資獲利挹注,預估2Q26稅後EPS上修445%至0.99元,季增93.3%,獲利大幅改善。維持買進,目標價由65元上調至70元。
- 漢達(6620 TT,持有-超越同業):胃食道逆流學名藥、TASCENSO營收不如預期,靜待HND-039動能。5月獲利不如預期,學名藥承壓,新藥動能稍緩,下調2Q26/3Q26獲利48%/9%;2026/2027年EPS下調16%/10%至3.71元/5.11元。HND-039有望於7月底取得美國藥證,漢達同步評估授權原廠、第三方策略合作及自主銷售等三種商業化模式,維持23倍目標本益比,但改以2026-2027年平均EPS 4.41元,推得不變的目標價100元,調整至持有評等。
綠能產業
受碳費制度、RE100及AI資料中心用電需求帶動,企業綠電採購需求持續提升,預估2026年國內綠電自由市場需求量將突破70億度。綠電交易呈高度寡占格局,前十大業者市占率達70%,具備多元綠電來源、長期CPPA客戶基礎的大型業者,可望持續提升份額。隨CIP渃妙一期案場併網,續升綠能預計2027年取得風電轉供資源,將持續與天能、富威及星星電力等業者一同受惠於企業綠電需求趨勢。
台灣景氣燈號續亮紅燈、美國密大消費者信心回升
5月景氣對策信號續呈紅燈,外需與投資動能仍是主要支撐。領先指標與同時指標同步上升,顯示國內經濟動能仍維持穩健。台灣景氣仍將主要由AI與半導體鏈帶動。美國密大消費者信心指數小幅回升,現況指標反映民眾對當前經濟環境評價仍偏保守;預期指標顯示消費者對未來經濟與個人財務前景略趨樂觀。
股市動態
- 美股:資金持續自晶片與高估值AI股撤出,轉向醫療保健、軟體與消費等較具防禦或基本面支撐的板塊,美股週五震盪收斂。
- 美債/美元:油價大跌削弱通膨與升息擔憂,市場因此下修年內進一步緊縮的押注,美債殖利率、美元指數同步走低。
- 日圓:對日本當局進場干預匯市想法持續,支撐日圓表現。
- 新台幣:台股大盤跌,外資持續賣超台股,新台幣連續第三天收貶。
商品市場
- 黃金:黃金收高,受惠於殖利率回落與美元轉弱。科技股波動加劇也帶來部分避險與資產分散需求。
- 原油:原油重挫,因荷莫茲海峽通行改善、波斯灣出口回升,市場更關注供應恢復而非地緣政治升溫本身。