全球市场观察
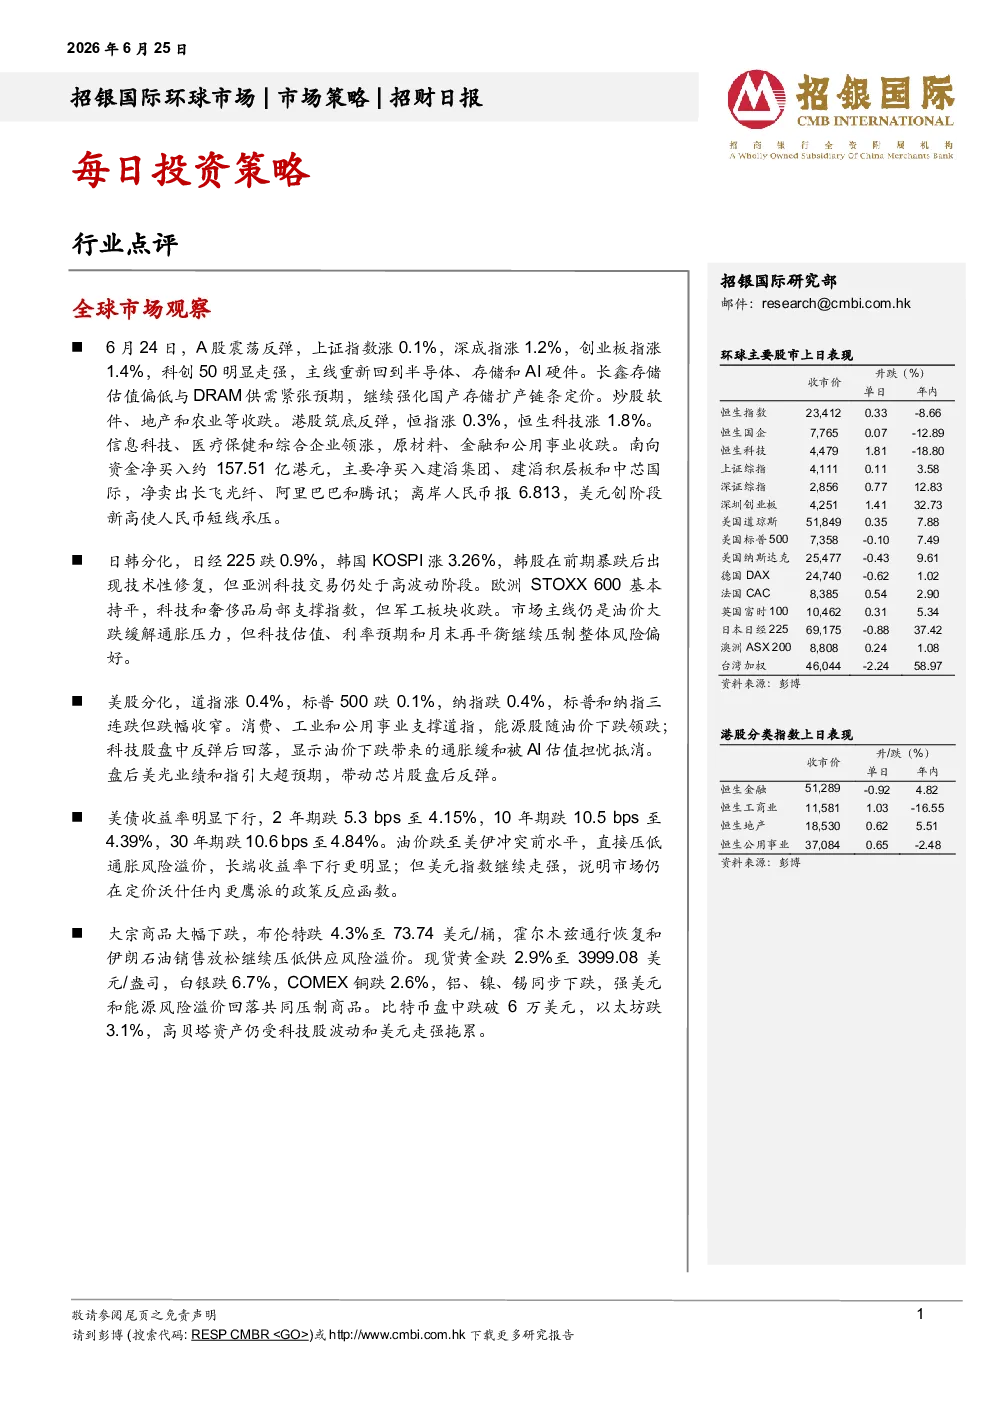
- A股:震荡反弹,上证指数涨0.1%,深成指涨1.2%,创业板指涨1.4%,科创50走强,主线重回半导体、存储和AI硬件。长鑫存储估值偏低与DRAM供需紧张预期,强化国产存储扩产链条定价。炒股软件、地产和农业收跌。
- 港股:筑底反弹,恒指涨0.3%,恒生科技涨1.8%。信息科技、医疗保健和综合企业领涨,原材料、金融和公用事业收跌。南向资金净买入约157.51亿港元,主要净买入建滔集团、建滔积层板和中芯国际,净卖出长飞光纤、阿里巴巴和腾讯;离岸人民币报6.813,美元创阶段新高使人民币短线承压。
- 日韩分化:日经225跌0.9%,韩国KOSPI涨3.26%。韩股技术性修复,亚洲科技交易仍高波动。欧洲STOXX 600基本持平,科技和奢侈品局部支撑,军工板块收跌。市场主线仍是油价大跌缓解通胀压力,但科技估值、利率预期和月末再平衡压制整体风险偏好。
- 美股分化:道指涨0.4%,标普500跌0.1%,纳指跌0.4%,标普和纳指三连跌但跌幅收窄。消费、工业和公用事业支撑道指,能源股随油价下跌领跌;科技股反弹后回落,油价下跌带来的通胀缓和被AI估值担忧抵消。盘后美光业绩和指引大超预期,带动芯片股盘后反弹。
- 美债收益率:明显下行,2年期跌5.3 bps至4.15%,10年期跌10.5 bps至4.39%,30年期跌10.6 bps至4.84%。油价跌至美伊冲突前水平,直接压低通胀风险溢价,长端收益率下行更明显;但美元指数继续走强,说明市场仍在定价沃什任内更鹰派的政策反应函数。
- 大宗商品:大幅下跌,布伦特跌4.3%至73.74美元/桶,霍尔木兹通行恢复和伊朗石油销售放松继续压低供应风险溢价。现货黄金跌2.9%至3999.08美元/盎司,白银跌6.7%,COMEX铜跌2.6%,铝、镍、锡同步下跌,强美元和能源风险溢价回落共同压制商品。比特币盘中跌破6万美元,以太坊跌3.1%,高贝塔资产仍受科技股波动和美元走强拖累。
行业点评
- 资本品行业:基于CCASS数据分析港股市场资金流向(6月9日至23日),美资券商是主要卖家,港股通是主要买入力量。
- 中联重科-H:港股通和欧洲券商增持,美资券商减持。
- 中国重汽:美资券商减持,港股通和欧洲券商增持。
- 潍柴动力-H:美资券商减持,其余券商增持。
- 三一国际:港股通增持,香港券商减持。
- 三一重工-H:美资、欧洲及其他外资券商减持,香港券商吸纳。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来。
- 免责声明:信息力求准确但不担保,信息或意见不构成投资建议,不承担法律责任。
- 利益冲突:可能持有相关证券头寸,投资者需注意客观性及利益冲突。
- 版权声明:版权所有,未经授权不得翻版、复制、转售、转发。
- 特定地区声明:对英国、美国、新加坡投资者的特别说明。