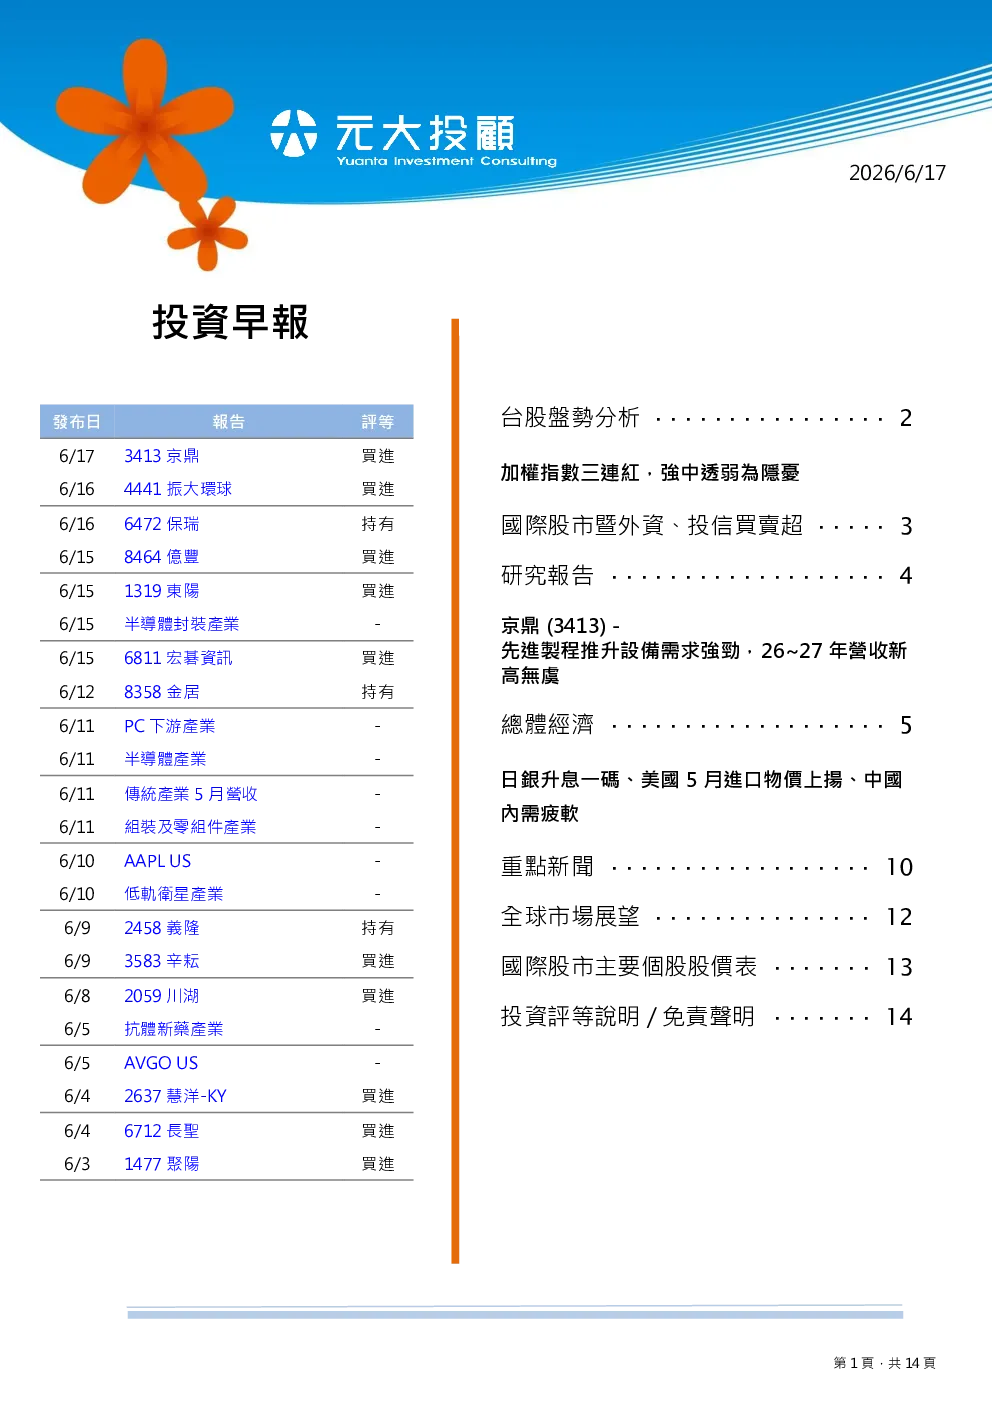
台股加權指數連續三個交易日收紅,但強勢中帶有疲軟跡象,主要因電子權值股表現平平,資金較集中於金融、造紙等傳產,以及記憶體、被動元件及光學鏡頭等類股。美伊達成初步停戰協議帶動台股攻勢,但週三台指期6月合約結算、美股6月四巫日結算,以及美日央行利率決策會議等變數,仍可能引發股市修正。
技術分析顯示,雖然日K線連續三個交易日收紅,但上漲家數不到下跌家數的一半,呈現強中透弱的跡象。Computex展結束後,暫時沒有同等級的利多激勵,美伊和談進入深水區,預計仍會有所波折,以色列恐從中作梗,投資人應抱持樂見其成但心存謹慎的心態,避免重倉拼搏,保持足夠的現金部位。
京鼎(3413 TT)先進製程推升設備需求強勁,預計2026年營收逐季新高。中長期先進製程、自主供應鏈為半導體設備後續成長動能,公司來自主力客戶市佔率擴大、供應比提升及新增檢測訂單,搭配泰國新廠開出,營運可望優於產業平均。預估2026/27年EPS 22.9/26.13元,維持買進,評價改以15倍目標本益比、2027年EPS 26.13元。
日銀升息一碼,考量通膨上行風險,符合市場預期。重申若經濟情勢符合預期,將逐步調升政策利率及貨幣政策寬鬆程度。美國5月進口物價指數上揚,能源通膨向終端消費品擴散,核心進口物價加速上行。美國新屋開工及營建許可雙雙下滑,房貸利率攀升、房屋庫存高企,反映美國住宅建築活動正全面受到需求疲弱與庫存壓力的抑制。中國5月工業增加值增速回升,新動能支撐生產,傳統產業仍承壓。中國5月社零轉負,服務與線上消費撐盤、汽車家電與地產鏈續拖累。中國1-5月投資動能續弱,基建托底放緩、房地產壓力加深。
來億配現金股息9元,短期營運方面,5月營收36.12億元,月減14.2%,年增0.9%,動能回穩。2Q26營收上修13.6%至100.5億元,季增42%,年減11.2%。預期2H26主要客戶HOKA及Adidas訂單回溫,營運具轉機性。大成鋼取得美國土地作為倉庫使用,進一步擴大營業規模,樂觀看待公司產品價量持續走升帶動獲利成長。輝達RTX Spark平台發表後,AI PC題材再度受到市場關注,預計單價可能與GB10接近達10萬元/台,首年有機會在NB滲透率達5%,2027年銷售量約1,000萬台,有助整體AI PC滲透率提升。全新遭列注意股票,應主管機關要求,公告自結4月淨利7,174萬元,年增100.6%,每股純益0.39元。