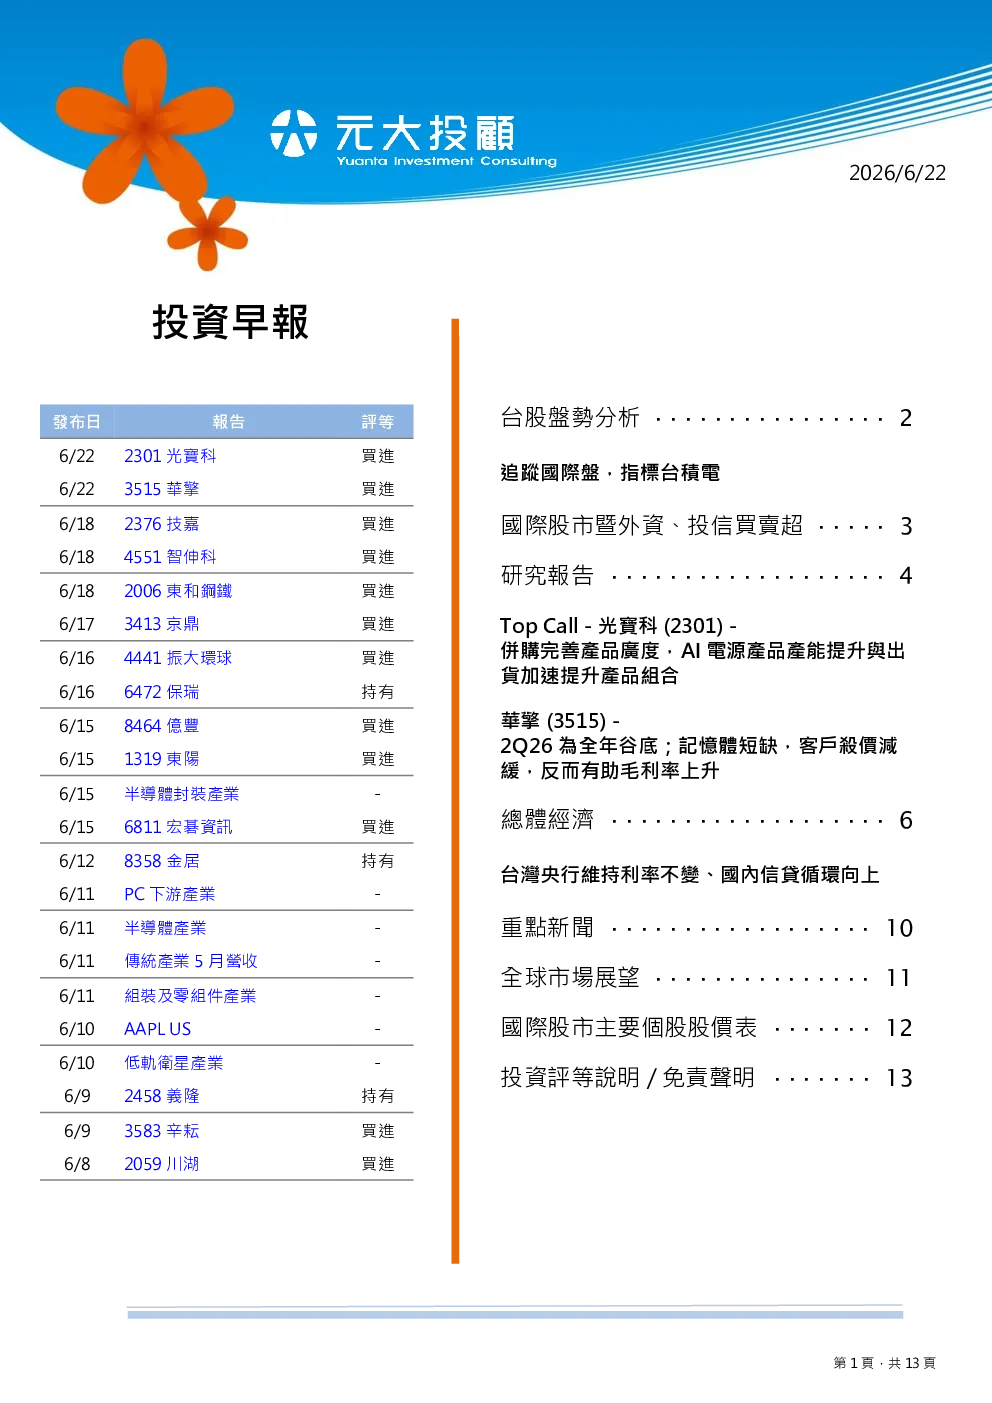
台股盤勢分析
台股上週四跳高盤開出,產股創歷史新高,終場漲幅1.28%。美股上週四反彈,道瓊上漲0.14%,納指上漲1.91%,費半大漲6.42%,台積電ADR大漲6.94%。台股量價結構顯示,多頭再度取得發球權,試圖克服上檔套牢區,但追價意願不如前波。聯準會維持利率不變,預期年底前可能預防性升息。台股觀察是否有半年底作帳行情,6月營收與財報為焦點所在。
國際股市暨外資、投信買賣超
外資及陸資買超211.47億元,投信買超指數312.78點。外資買賣超排名前三名為中鋼、台塑、遠傳;投信買賣超排名前三名為中鋼、兆豐金、永豐金。
研究報告
Top Call - 光寶科 (2301) - 併購完善產品廣度,AI電源產品產能提升與出貨加速提升產品組合
建議買進,預估2026/27年EPS年增36%/80%至9.1/16.2元。公司併購完善電源產品組合,AI伺服器電源與BBU需求強,新平台8KW以上PSU逐步放量加Power Rack挹注。預估2026/27年AI相關營收2026/27年將年增143%/169%至796億元/2,138億元,佔比達37%/60%。
華擎 (3515) - 2Q26為全年谷底;記憶體短缺,客戶殺價減緩,反而有助毛利率上升
建議買進,預估2Q26 EPS 3.33元,季減20%,年增1%,為谷底。記憶體短缺且大漲,客戶殺價情況減緩,反而有助整體毛利率上升,估2026/27年毛利率14.68%/14.38%,比2025年13.55%改善。AI Server及IPC需求高,獲利成長佳。
總體經濟
台灣央行維持政策利率與房市信用管制不變,並上修全年經濟成長與通膨預測。央行上修今年台灣GDP成長率預測至9.45%,高於3月預測的7.28%。上修今年CPI與核心CPI年增率預測至1.91%與1.90%,高於3月的1.80%。在房市管制方面,央行維持現行選擇性信用管制措施不變。
台灣5月貨幣供給:M1B、M2續升,信用擴張加快,股市資金動能延續。5月M1B與M2年增率同步上行,M1B已連續第五個月高於M2,顯示資金仍偏向活期性、交易性較高的部位。從信用面來看,5月全體貨幣機構放款與投資年增率升至9.36%,增速不僅高於4月,也明顯高於M2年增率。從市場資金面來看,5月底證券劃撥存款與旬平均餘額同步明顯增加,顯示5月股市資金水位持續墊高。
重點新聞
- 日月光 ADR 勁揚逾8% AI 先進封裝需求爆發
- 旺季提前SCFI連八漲 重回3000點之上
- 宏碁資訊拚績增雙位數
全球市場展望
股票市場:美股在美伊臨時和平協議生效、油價回落與美債殖利率回落支撐下走高。科技與AI相關半導體強勢領漲,帶動標普與那指分別上漲逾1%與近2%,費半飆升逾6%。
商品市場:黃金大跌,主因美元走強與實質利率維持高檔壓力下,加速先前因中東緊張累積的部分避險多頭停損出場。原油在美伊臨時和平協議生效、霍爾木茲運輸恢復後小幅走低。
國際股市主要個股股價表
(表格略)
投資評等說明 / 免責聲明
(內容略)