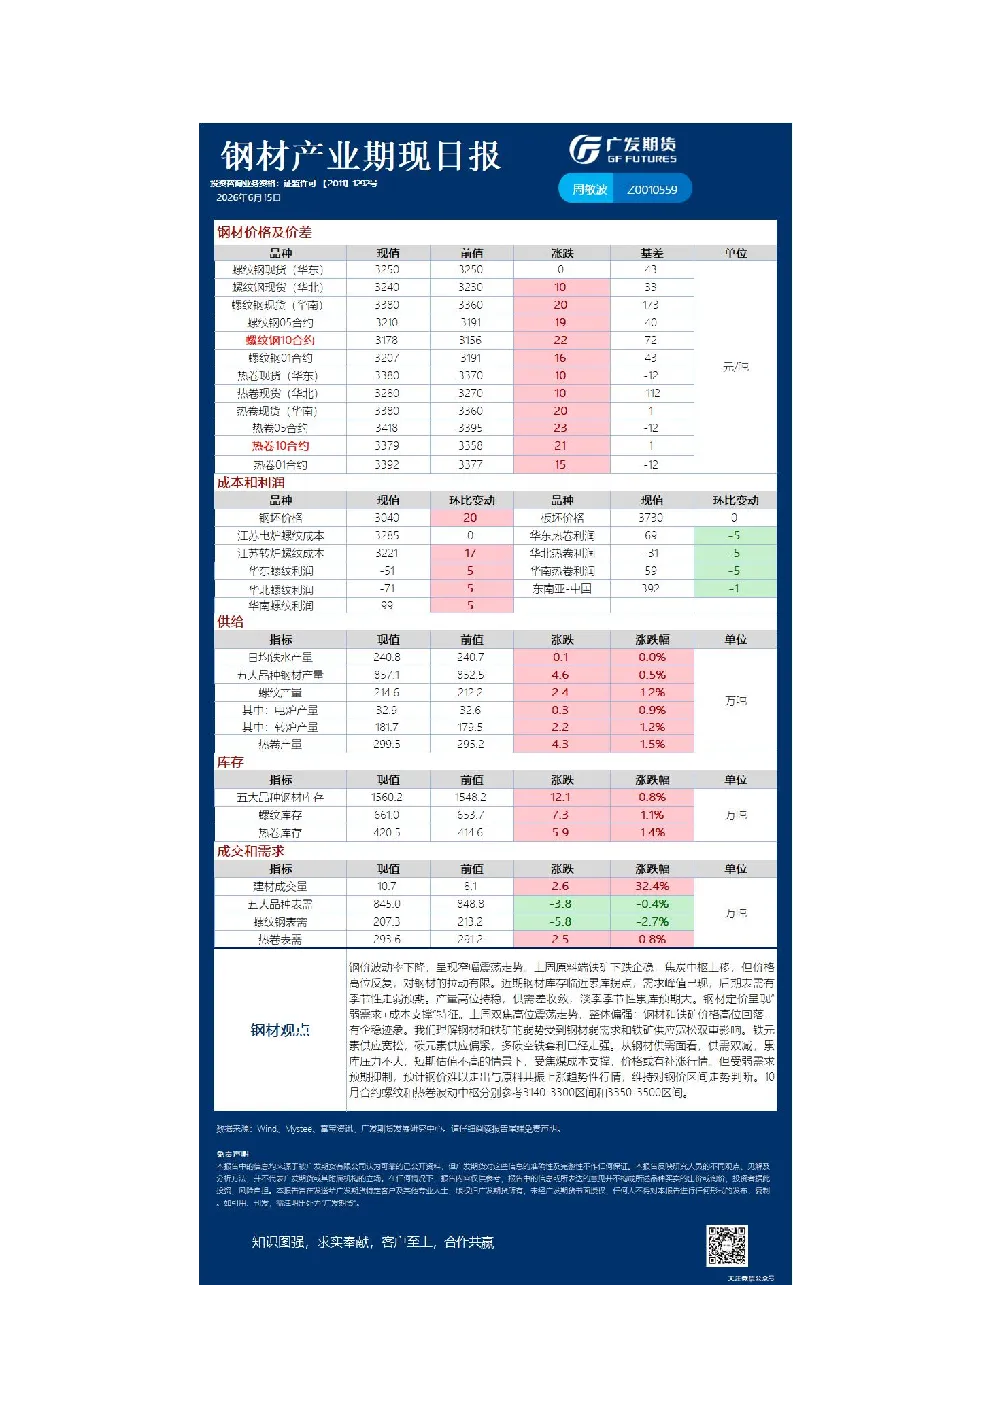
钢价波动率下降,呈现窄幅震荡走势。上周原料端铁矿下跌企稳,焦炭中枢上移,但价格高位反复,对钢材的拉动有限。近期钢材库存临近累库拐点,需求峰值已现,后期表需有季节性走弱预期。产量高位持稳,供需差收敛,淡季季节性累库预期大。钢材定价呈现弱需求+成本支撑特征。上周双焦高位震荡走势,整体偏强;钢材和铁矿价格高位回落,有企稳迹象。我们理解钢材和铁矿的弱势受到钢材弱需求和铁矿供应宽松双重影响。铁元素供应宽松,碳元素供应偏紧,多碳空铁套利已经走强。从钢材供需面看,供需双减,累库压力不大,短期估值不高的情景下,受焦煤成本支撑,价格或有补涨行情。但受弱需求预期抑制,预计钢价难以走出与原料共振上涨趋势性行情,维持对钢价区间走势判断。10月合约螺纹和热卷波动中枢分别参考3140-3300区间和3350-3500区间。
铁矿石产业期现日报:
消息方面,美伊达成停战谅解备忘录,预计于19日在瑞士签署,霍尔木兹海峡放开,短期预计盘面波动加剧。近期受成材利润再分配、海运费回落以及累库的影响,铁矿价格承压运行。基本面来看,供应端方面,近期全球铁矿石发运显著走高。主流矿山财年冲量不及预期,非主流依旧贡献主要增量。在现阶段矿价之下预计仍有增产动力。需求端来看,铁水尽管仍维持在240万吨左右,但后续边际增长空间有限。近期受煤焦价格上涨影响,钢厂盈利率持续回落,叠加成材终端需求面临转弱预期,铁水边际增长空间有限。现阶段成材供需暂无显著矛盾,淡季之下负反馈的可能仍需观察。库存层面,铁矿全口径库存维持累库,港口及钢厂近两周库存环比小幅累库,压港量维持高位,在铁矿高供应格局下,后续依旧维持累库预期。近期铁矿C5航线运费基本回落至历史同期常规水平,但C3航线依旧保持坚挺,短期铁矿海运费仍有支撑。综合来看,铁矿石处于供给边际走强、铁水增速放缓、海运费自高位回落、成材利润再分配的格局中,短期人民币升值亦降低进口成本。预计后续铁矿石价格将维持承压运行的态势,关注海运费变化,短期预计震荡运行为主,区间参考740-790,下方100美金处存支撑。
焦炭产业期现日报:
(内容未提供详细信息)
硅铁产业期现日报:
(内容未提供详细信息)
硅锰产业期现日报:
(内容未提供详细信息)