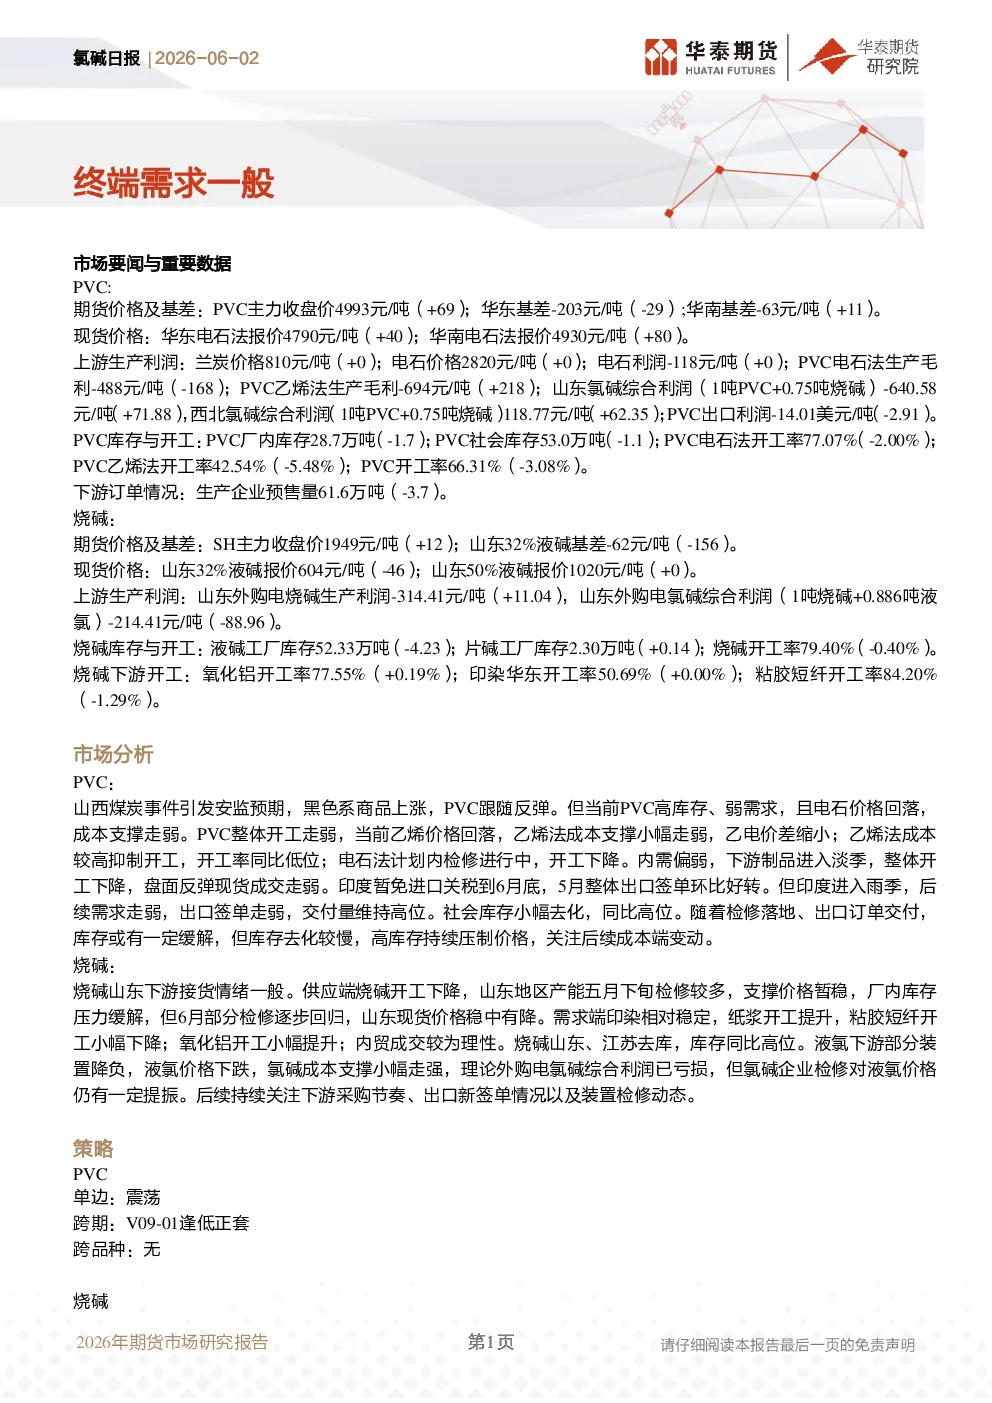
市场要闻与重要数据
- PVC:
- 期货:主力收盘价4993元/吨(+69),华东基差-203元/吨(-29),华南基差-63元/吨(+11)。
- 现货:华东电石法报价4790元/吨(+40),华南电石法报价4930元/吨(+80)。
- 上游利润:兰炭价格810元/吨(+0),电石价格2820元/吨(+0),电石利润-118元/吨(+0),PVC电石法生产毛利-488元/吨(-168),PVC乙烯法生产毛利-694元/吨(+218),山东氯碱综合利润-640.58元/吨(+71.88),西北氯碱综合利润118.77元/吨(+62.35),PVC出口利润-14.01美元/吨(-2.91)。
- 库存与开工:PVC厂内库存28.7万吨(-1.7),社会库存53.0万吨(-1.1),电石法开工率77.07%(-2.00%),乙烯法开工率42.54%(-5.48%),开工率66.31%(-3.08%),生产企业预售量61.6万吨(-3.7)。
- 烧碱:
- 期货:SH主力收盘价1949元/吨(+12),山东32%液碱基差-62元/吨(-156)。
- 现货:山东32%液碱报价604元/吨(-46),50%液碱报价1020元/吨(+0)。
- 上游利润:山东外购电烧碱生产利润-314.41元/吨(+11.04),山东外购电氯碱综合利润-214.41元/吨(-88.96)。
- 库存与开工:液碱工厂库存52.33万吨(-4.23),片碱工厂库存2.30万吨(+0.14),开工率79.40%(-0.40%)。
- 下游开工:氧化铝开工率77.55%(+0.19%),印染华东开工率50.69%(+0.00%),粘胶短纤开工率84.20%(-1.29%)。
市场分析
- PVC:
- 山西煤炭事件引发安监预期,黑色系商品上涨,PVC跟随反弹。
- 高库存、弱需求,电石价格回落,成本支撑走弱。
- 高开工率抑制乙烯法成本支撑,乙电价差缩小,乙烯法开工率同比低位。
- 电石法计划内检修进行中,开工下降。
- 内需偏弱,下游制品进入淡季,整体开工下降,盘面反弹现货成交走弱。
- 印度暂免进口关税到6月底,5月出口签单环比好转,但雨季后需求走弱。
- 社会库存小幅去化,同比高位,检修落地和出口订单交付后库存或缓解,但高库存压制价格,关注成本端变动。
- 烧碱:
- 山东下游接货情绪一般,供应端开工下降,厂内库存压力缓解,但6月部分检修回归,价格稳中有降。
- 需求端印染相对稳定,纸浆开工提升,粘胶短纤开工小幅下降,氧化铝开工小幅提升。
- 山东、江苏去库,库存同比高位。
- 液氯下游部分装置降负,液氯价格下跌,氯碱成本支撑小幅走强,外购电氯碱综合利润亏损,但检修对液氯价格有提振。
- 关注下游采购节奏、出口新签单情况及装置检修动态。
策略
- PVC:单边震荡,跨期V09-01逢低正套,跨品种无。
- 烧碱:单边震荡,跨期SH07-09逢低正套,跨品种无。
风险
- PVC:地缘冲突变动、宏观政策扰动、装置检修动态。
- 烧碱:地缘冲突变动、出口订单执行情况、装置检修动态、下游采购节奏。