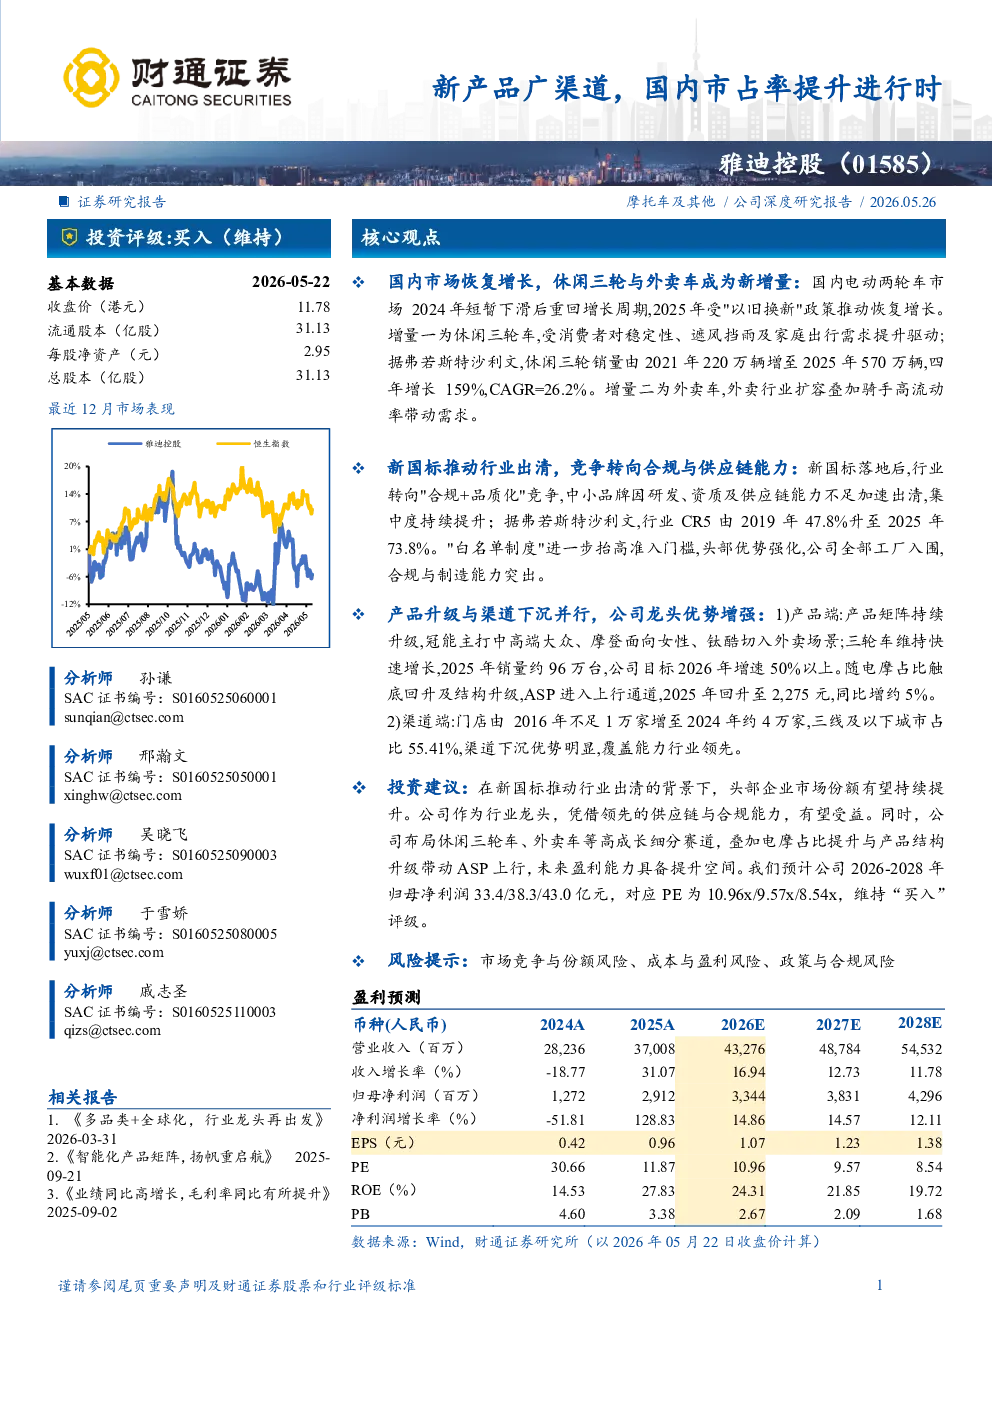
核心观点
- 国内市场恢复增长:2024年国内电动两轮车市场短暂下滑后,2025年受“以旧换新”政策推动恢复增长。休闲三轮车和外卖车成为市场新增量,休闲三轮车销量2025年预计达570万辆,外卖车市场空间逐渐扩大。
- 行业竞争格局变化:新国标推动行业出清,竞争转向合规与供应链能力,集中度持续提升。公司全部工厂入围“白名单”,合规与制造能力突出。
- 公司龙头优势增强:产品升级与渠道下沉并行,公司龙头优势增强。产品矩阵持续升级,覆盖不同客户群体需求;渠道下沉优势明显,覆盖能力行业领先。
- 盈利能力提升空间:电摩占比提升与产品结构升级带动ASP上行,未来盈利能力具备提升空间。
关键数据
- 国内市场:2024年销量约4810万辆,同比下滑12.1%;2025年销量回升至5680万辆左右,同比增长18.1%。
- 休闲三轮车:销量2025年预计达570万辆,2021-2025年CAGR达26.2%。
- 外卖行业:市场规模2025年约18394亿元,预计2030年达29440亿元,CAGR达9.86%。
- 行业集中度:CR5由2019年的47.8%升至2025年的73.8%。
- 公司市占率:2021-2025年间稳定在27%-30%区间,2025年批发量市占率26.4%。
- 公司收入:2026-2028年预计分别为432.8/487.8/545.3亿元,同比增长16.9%/12.7%/11.8%。
- 公司归母净利润:2026-2028年预计分别为33.4/38.3/43.0亿元。
研究结论
- 新国标推动行业出清,头部企业市场份额有望持续提升。
- 公司作为行业龙头,凭借领先的供应链与合规能力,有望受益。
- 公司布局休闲三轮车、外卖车等高成长细分赛道,叠加电摩占比提升与产品结构升级带动ASP上行,未来盈利能力具备提升空间。
- 预计公司2026-2028年归母净利润33.4/38.3/43.0亿元,对应PE为10.96x/9.57x/8.54x,维持“买入”评级。