苏宁易购:2020年第三季度报告
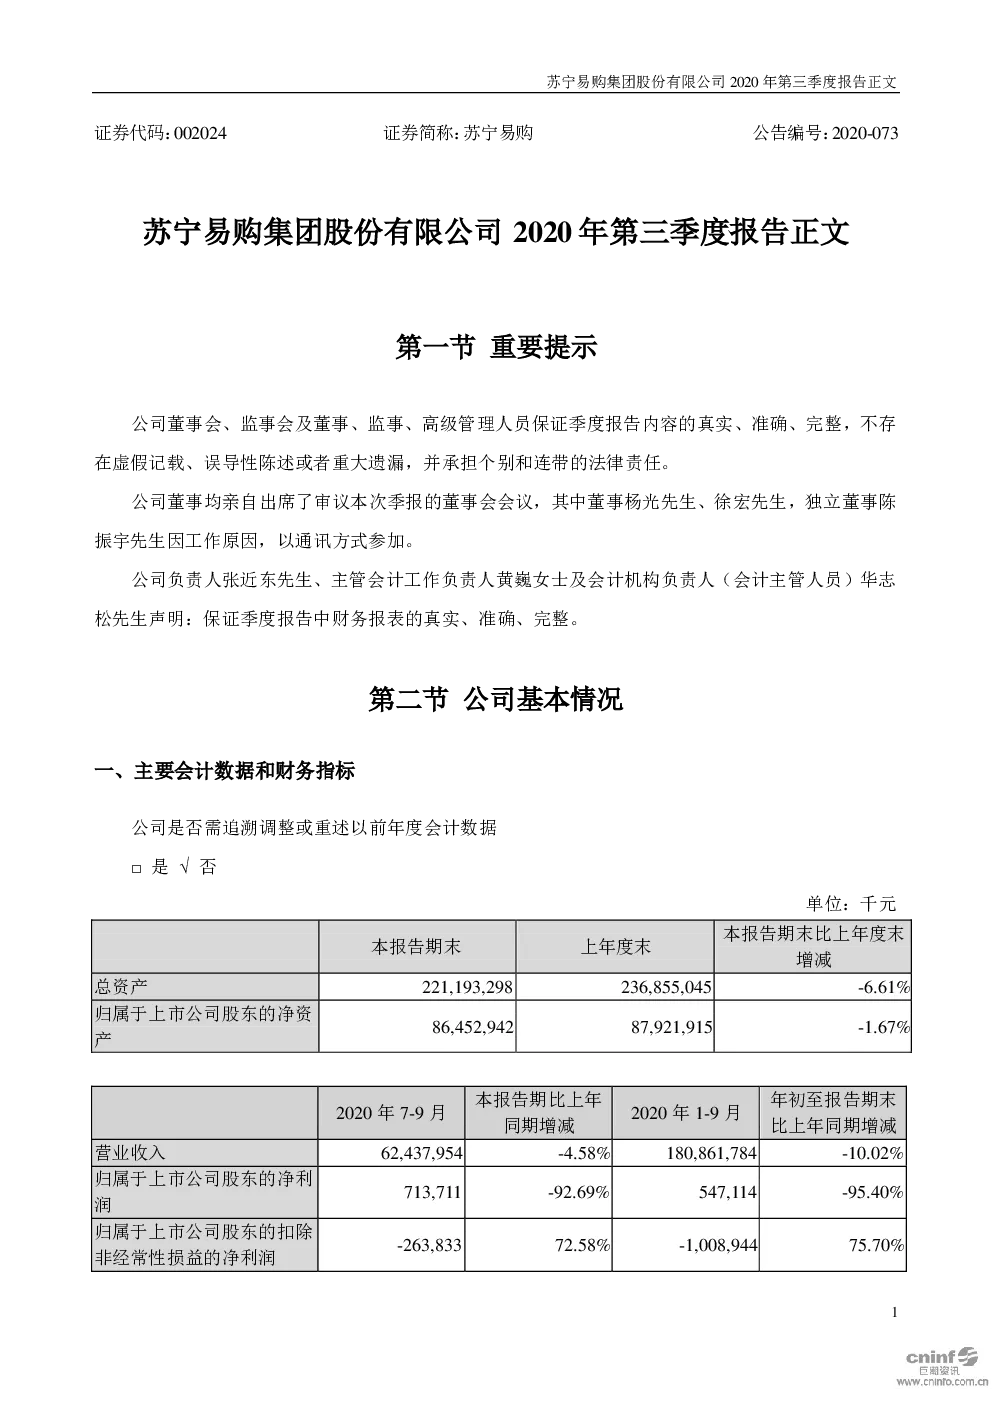
证券代码:002024 证券简称:苏宁易购 苏宁易购集团股份有限公司2020年第三季度报告正文 第一节重要提示 公司董事会、监事会及董事、监事、高级管理人员保证季度报告内容的真实、准确、完整,不存在虚假记载、误导性陈述或者重大遗漏,并承担个别和连带的法律责任。 公司董事均亲自出席了审议本次季报的董事会会议,其中董事杨光先生、徐宏先生,独立董事陈振宇先生因工作原因,以通讯方式参加。 公司负责人张近东先生、主管会计工作负责人黄巍女士及会计机构负责人(会计主管人员)华志松先生声明:保证季度报告中财务报表的真实、准确、完整。 第二节公司基本情况 一、主要会计数据和财务指标 公司是否需追溯调整或重述以前年度会计数据 □是√否 单位:千元 注:1、每股收益、加权平均净资产收益率均以归属于上市公司股东的净利润计算填列。依据《企业会计准则第34号-每股收益》,报告期内公司基本每股收益扣减了因实施股份回购减少的股份数185,488,452股。 2、(1)主要由于上年同期苏宁小店、苏宁金服出表带来投资收益增加影响,带来2020年1-9月归属于上市公司股东的净利润同比有所下降。2020年1-9月归属于上市公司股东扣除非经常性损益的净利润同比增长75.70%,经营持续改善。 (2)主要由于上年同期苏宁金服出表带来投资收益增加影响,带来2020年7-9月归属于上市公司股东的净利润同比有所下降。2020年7-9月归属于上市公司股东扣除非经常性损益的净利润同比增长72.58%,经营持续改善。 截止披露前一交易日的公司总股本: 注:依据《深圳证券交易所上市公司回购股份实施细则》,上市公司计算定期报告中每股收益等相关指标时,发行在外的总股本以扣减回购专用账户中的股份数为准。“截止披露前一交易日的公司总股本(股)”按照扣减回购专用账户中的股份数填写。 用最新股本计算的全面摊薄每股收益: 非经常性损益项目和金额 单位:千元 对公司根据《公开发行证券的公司信息披露解释性公告第1号——非经常性损益》定义界定的非经常性损益项目,以及把《公开发行证券的公司信息披露解释性公告第1号——非经常性损益》中列举的非经常性损益项目界定为经常性损益的项目,应说明原因 □适用√不适用 公司报告期不存在将根据《公开发行证券的公司信息披露解释性公告第1号——非经常性损益》定义、列举的非经常性损益项目界定为经常性损益的项目的情形。 二、报告期末股东总数及前十名股东持股情况表 1、普通股股东和表决权恢复的优先股股东总数及前10名股东持股情况表 单位:股 注1:截至2020年9月30日苏宁易购集团股份有限公司回购专用证券账户持有185,488,452股,前十名股东持股情况未做列示。 注2:苏宁控股集团有限公司通过大宗交易方式受让苏宁易购集团股份有限公司2014年员工持股计划61,056,374股,苏宁控股集团承诺自2019年1月18日起三十六个月内不减持本次增持股份,苏宁控股集团持有无限售条件股份数量扣减本次受让股份数填列。 公司前10名普通股股东、前10名无限售条件普通股股东在报告期内是否进行约定购回交易□是√否公司前10名普通股股东、前10名无限售条件普通股股东在报告期内未进行约定购回交易。 2、公司优先股股东总数及前10名优先股股东持股情况表 □适用√不适用 第三节重要事项 一、报告期主要财务数据、财务指标发生变动的情况及原因 (一)概述 从行业来看,1-9月社会消费品零售总额同比下降7.2%,全国网上零售额同比增长9.7%,限额以上单位家用电器和音像器材类商品零售同比下降8%,通讯器材类商品零售同比增长7.2%。报告期内外部环境仍较弱,消费景气度虽逐季缓慢回升,但行业发展仍就面临较大的挑战。 公司予以积极应对,紧抓市场机会,提升全场景运营能力、商品供应链体系建设和服务能力提升,加快开放赋能,公司报告期内商品销售规模保持稳定增长,1-9月公司整体实现商品销售规模同比增长6.47%,线上平台商品交易规模同比增长18.15%,其中开放平台商品交易规模同比增长56.83%,1-9月苏宁易购零售云实现销售规模同比增长77.5%。 零售业务 1、全场景运营 苏宁致力于打造全场景的智慧零售生态圈,构筑线上线下融合的数字化服务网络,有效触达各场景用户。 一二线市场公司围绕“大店”布局,核心商圈以苏宁易购广场和苏宁易购云店进行覆盖,三季度公司投入运营沈阳、成都等3家苏宁易购广场,改造升级北京八里庄、重庆观音桥等苏宁易购云店,增强场景式布局,打造沉浸式“云逛街”体验,大店聚拢客流效应凸显;社区商圈以家乐福超市作为发展重点,以大卖场+精选店+社区生鲜店为主的业态布局,完成线下消费场景全覆盖,三季度家乐福新开3家大卖场,1家社区生鲜店。在低线市场则按照既定计划加快推进苏宁易购零售云加盟店模式,零售云业务保持快速增长,1-9月新开店2,432家。 公司聚焦线下门店运营效率的提升,持续推进门店合伙人机制,持续深化门店互联网化运营,发展苏宁推客、门店直播、苏小团等社交营销,聚焦本地化运营,开展“地区攻略”,有效提升了公司在本地化市场的运营效率,1-9月来自门店推客订单同比增长174.45%;家乐福超市到家业务的持续推进双线融合,三季度家乐福到家业务订单量环比增长10%。 公司积极推进线上平台的迭代升级,加速推进线上平台的内容化、泛娱乐化,打造用户沉 浸式互动体验,通过直播、推客等营销工具的深度使用,叠加苏宁秒杀、拼购、分享助力等玩法,用户活跃度持续提升,8月苏宁易购活跃用户数同比增长22.49%。加快开放平台业务发展,通过与垂直类、视频类、资讯类等平台合作,全面开展电商输出工作。 截至9月30日公司注册会员数量为6.23亿。1-9月公司实现线上平台商品交易规模为2,025.52亿元(含税),同比增长18.15%,其中开放平台商品交易规模820.66亿元(含税),同比增长56.83%,公司互联网业务发展迅速。 2、商品经营 苏宁在强化核心商品品类专业自营能力的同时,聚焦C2M体系建设,发展自有品牌、独家代理品牌、定制包销等差异化泛产品、IP系列商品定制,提升高端产品、新品、网红单品的结构布局。 公司线上线下全场景服务和营销能力,能够与合作伙伴、品牌商和开放平台商户深度合作,实现品牌的孵化和培育。截至报告期末,零售云与美的、海尔、海信等20家头部品牌建立头等舱合作模式,打造渠道定制化产品;线上线下融合布局加速新品牌孵化,苏宁小biu、苏宁极物、苏鲜生等品牌实现快速成长;苏宁拼购以拼购村、产业基地、拼拼农庄等组成的“直卖矩阵”,为本地化品牌赋能。 公司进一步提升平台商户的体验、赋能,完善平台规则,开放仓配等服务,平台商户数量持续增 加,非电器品类商户占比提升至89.46%,商户数量及活跃度的提升推动平台商品持续丰富和快速增长。 物流业务 报告期内苏宁物流推进仓储设施的建设,进一步提升物流运营效率和服务质量。 物流仓储网络建设方面,交付使用5个物流基地,新增、扩建8个物流基地,摘牌南京、苏州、西安、昆明等8个城市物流仓储用地。截至2020年9月公司46个城市投入运营62个物流基地,在18个城市有21个物流基地在建、扩建。 物流运营方面,依托公司店面资源、家乐福门店快拣仓,苏宁物流遍布全国、近在身边的服务网络优势凸显,为用户提供“一小时达”即时配、“半日达”和“一日三送”服务。随着苏宁易购零售云加盟店的快速布局,苏宁物流对农村市场的物流售后服务能力进一步提升,截至报告期末县级服务中心累计筹建1504家,进一步提升对下沉市场用户服务的触达;推进苏宁物流终端网点的合伙人机制,该类物流终端网点占比持续提升。 苏宁物流持续推进开放,能够为快消、3C、家电、家居等多领域合作伙伴提供仓配全链路服务,其中,家居物流发展迅速,目前服务覆盖331个城市,其中四六线市场占比30%,为用户提供不同时效的产品服务。 互联网门店建设情况 1、互联网门店情况 公司按照既定计划推进面向不同市场级别的店面策略,优化门店结构。1-9月家电3C家居生活专业店新开27家,关闭241家。家乐福超市新开大卖场4家,新开社区生鲜店1家,为有效整合资源,将8家苏鲜生精品超市全部纳入家乐福中国进行统一运营,家乐福超市关闭11家。红孩子母婴专业店新开8家,关闭38家。苏宁易购零售云加盟店新开2,432家店,苏宁易购直营店关闭674家。 7-9月,家电3C家居生活专业店新开13家,关闭28家;家乐福超市大卖场新开3家,关闭9家,社区生鲜店新开1家。红孩子母婴专业店新开5家,关闭6家。苏宁易购零售云加盟店新开871家店,苏宁易购直营店关闭38家。 截至2020年9月30日公司拥有各类自营店面2,697家,苏宁易购零售云加盟店6,588家。 截至2020年9月30日公司门店变动情况如下: 注2:苏宁易购广场为百货业态店面。 2、可比门店经营质量 (1)家电3C家居生活专业店 受疫情影响,以及外部环境较弱,2020年1-9月公司家电3C家居生活专业店可比门店(指2019年1月1日及之前开设的店面,下同)线下零售销售收入同比下降28.81%。公司通过线上线下联动,提升线下门店运营效率,可比门店线下销售收入持续改善。 (2)红孩子母婴专业店 由于公司红孩子母婴店开设在广场业态中,上半年受疫情暂停营业等影响销售较弱,2020年1-9月可比门店销售收入同比下降16.78%。红孩子门店通过强化门店互联网运营,推进红孩子合伙人模式探索,进一步激发终端人员的积极性,可比门店销售收入持续改善。 (二)经营结果及原因分析 1、由于今年疫情对线下销售影响较大,公司大力发展互联网业务,但在品类经营策略上更加强调效率的提升,部分品类加快开放运营,自营销售受一定影响,同时报告期末部分商品收入未达到满足控制权转移的条件,在合同负债科目列示,带来对应收入的减少。 报告期内公司实现营业收入1,808.62亿元,同比下降10.02%。公司加快开放赋能,1-9月公司商品销售规模为2,937.41亿元,同比增长6.47%,其中线上销售规模同比增长18.15%,线上销售规模占比近69%。 2、报告期内公司线上业务发展较线下快,受销售结构影响带来主营业务毛利率同比略有下降,报告期内增加家乐福中国并表,带来店面相关服务收入及转租收入增加,其他业务毛利率同比增加,公司综合毛利率水平同比增加0.61%。随着快消供应链进一步整合,开放平台、物流对外开放,公司综合毛利率水平将保持稳步提升。 3、运营费率方面,公司加强成本管控,注重投入产出效率,强化绩效考核,提升内部管理效率,报告期公司运营费用率较同期有所下降。报告期内公司加强线上业务发展,带来相关支付手续费增加,财务费率同比有所上升。综合来看公司总费用率较同期下降0.41%。 4、主要由于同期苏宁金服出表,带来信用减值损失有所下降。 5、主要由于报告期内处置理财产品结转至投资收益,带来公允价值变动收益有所下降。 6、主要由于报告期内公司政府补助增加,带来其他收益有所增加。 7、主要由于同期苏宁小店、苏宁金服出表带来的投资收益影响,带来投资收益有所下降。 8、主要由于同期公司对万达商业的投资转为权益法核算,按持股比例计算的可辨认净资产公允价值份额与账面价值差额计入营业外收入,带来本期同比营业外收入有所下降。 9、主要由于报告期内公司闭店带来的一次性损失等影响,带来营业外支出有所增加。 10、主要由于去年同期苏宁金服出表带来的相关投资收益计提所得税,使得报告期内所得税费用有所下降。 由于去年同期苏宁小店、苏宁金服出表带来的非经常性损益的影响,使得公司营业利润、利润总额、归属于上市公司股东的净利润同比下降。 (四)现金流量分析 1、报告期内,公司致力于提高运营资金周转效率,优化账期及支付方式,强化供应商合作,带来报告期内经营性现金流量同比增长87.83%。 2、报告期内公司投资活动产生的现金流量净额较同期增长