核心观点
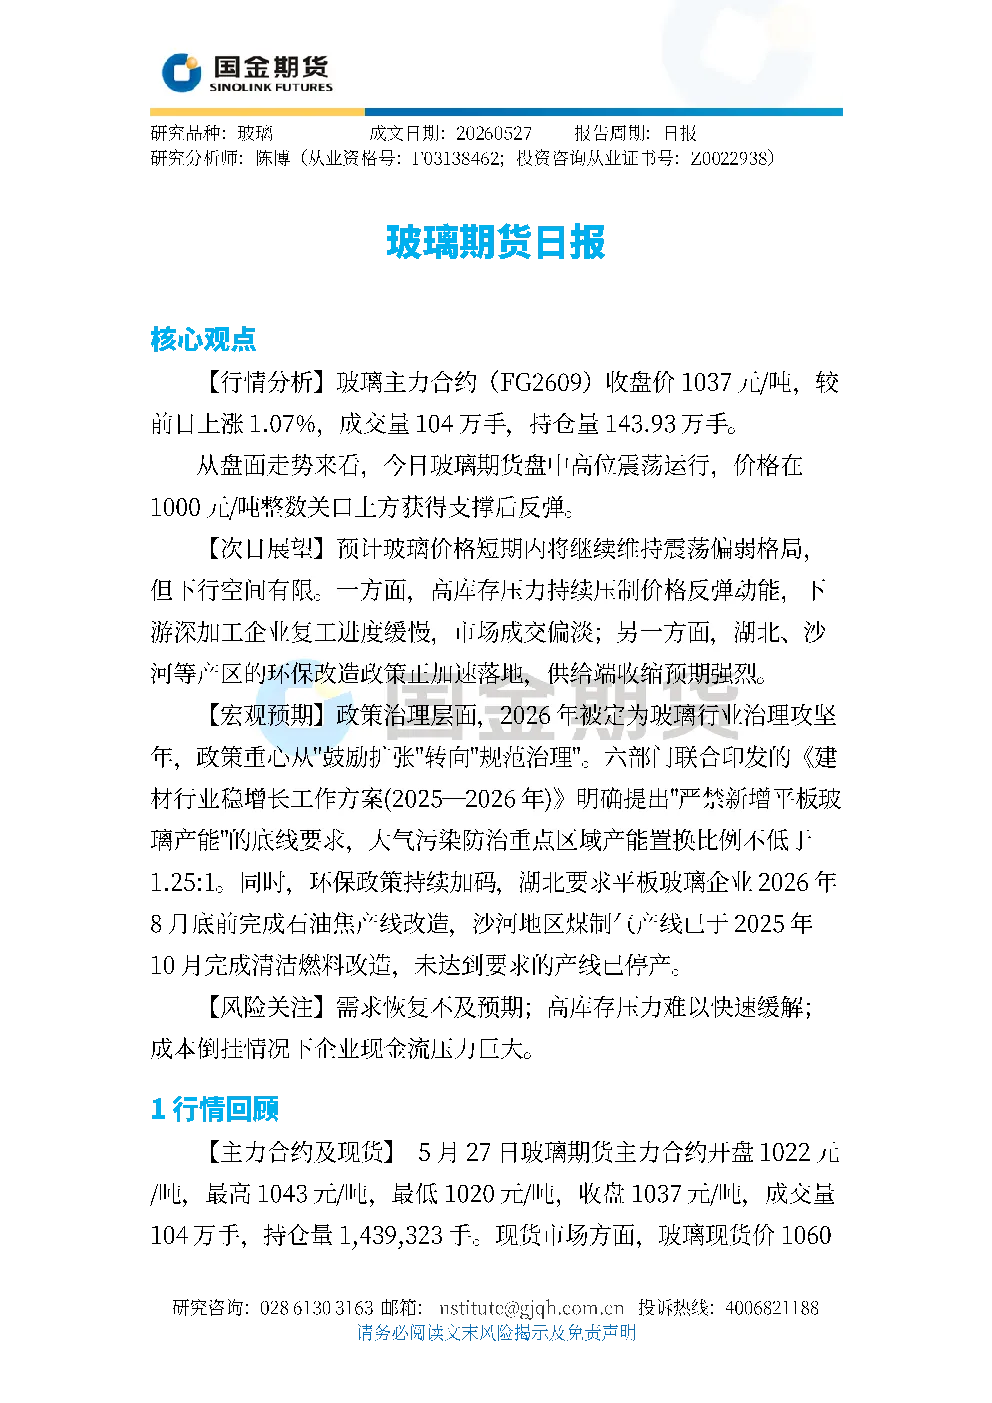
玻璃主力合约(FG2609)收盘价1037元/吨,上涨1.07%,成交量104万手,持仓量143.93万手。盘面高位震荡,价格在1000元/吨整数关口上方获得支撑后反弹。短期内预计维持震荡偏弱格局,但下行空间有限。高库存压力和下游复工缓慢压制价格,但湖北、沙河等产区环保政策加速落地,供给端收缩预期强烈。
宏观预期
2026年被定为玻璃行业治理攻坚年,政策重心从"鼓励扩张"转向"规范治理"。《建材行业稳增长工作方案(2025-2026年)》明确"严禁新增产能",大气污染防治重点区域产能置换比例不低于1.25:1。湖北要求平板玻璃企业2026年8月底前完成石油焦产线改造,沙河地区煤制气产线已于2025年10月完成清洁燃料改造,未达标产线已停产。
风险关注
需求恢复不及预期;高库存压力难以快速缓解;成本倒挂下企业现金流压力巨大。
行情回顾
玻璃期货价1037元/吨,最高1043元/吨,最低1020元/吨,成交量104万手,持仓量143.93万手。现货价1060元/吨,周平均价约13.25元/平方米,期货震荡整理,现货持稳。
当日运行逻辑
核心逻辑围绕"技术迭代与产能出清"。玻璃基板技术从实验室走向量产,英特尔已进入规模化量产阶段,台积电、三星计划量产。TGV技术持续突破,为玻璃在先进封装领域的渗透扫清工艺障碍。技术变革可能改变玻璃行业需求结构,从传统建筑玻璃转向半导体封装材料的高端成长赛道。
技术面看,期货价格低位区间震荡缺乏明确方向,市场等待供需或政策指引。南方梅雨季临近,季节性需求走弱预期压制盘面。
行业基本面呈现复杂态势:供给端冷修至14.5万吨/日,产能利用率72.2%,但需求端疲弱,库存同比增加1121万重箱。天然气产线生产成本约1316元/吨,毛利-167元/吨,行业整体亏损。光伏玻璃2.0mm镀膜价格跌至8.5元/平方米,毛利率约-57.79%,多数厂商现金流亏损。政策层面,工信部将平板玻璃列为2026年节能监察重点,沙河煤制气统一供应及湖北"油改气"政策将推升成本,加速落后产能出清。
当前观点修正
短期价格仍将维持低位震荡,南方梅雨季需求走弱叠加复产产能释放,库存去化斜率不足。行业产能出清进程正在加速,油价上行推升石油焦成本,环保政策推升燃料成本,落后产能退出速度有望在2026年下半年加快,供需平衡点逐步逼近。
当日基本面分析
供应方面,5月27日日产量146,855吨,较4月底提升。5月22日当周产量101.73万吨,环比增长0.45%,产能利用率72.29%,环比上升0.26个百分点。库存方面,5月22日当周全国浮法玻璃厂内库存7645.5万重量箱,环比持平,各区域库存均处于高位。需求端,5月15日加工企业订单天数为8.6天,较3月底提升。4月份表观消费量422.61万吨,供需基本平衡但略显宽松。成本方面,天然气燃料浮法玻璃生产成本约1350元/吨,毛利-132.8元/吨,2026年一季度毛利-138.26元/吨。纯碱市场供应相对稳定,5月22日当周产量72.67万吨,环比下降4.84%,库存180.88万吨,较前期下降。下游产业动态,房地产行业2026年1-4月投资同比下降13.7%,房屋施工面积下降12.1%,4月份商品房销售面积同比下滑,新开工面积处于历史较低水平。汽车行业4月份产量同比下降2.6%,1-4月累计产量同比下降5.0%。进出口方面,4月份玻璃及制品进口数量同比下降5.5%,出口金额同比增长4%,贸易基本平衡。
行情展望
短期来看,玻璃市场预计维持震荡格局。供应端6月份日产量可能进一步增长至14.8-14.9万吨。需求端加工企业订单天数有所改善,但房地产和汽车行业整体疲弱,难以对价格形成有力支撑。成本端纯碱价格相对稳定,对价格形成底部支撑。主要风险因素包括房地产行业持续低迷压制需求、新增产能投放加剧供应压力、原材料价格波动影响生产企业利润水平。