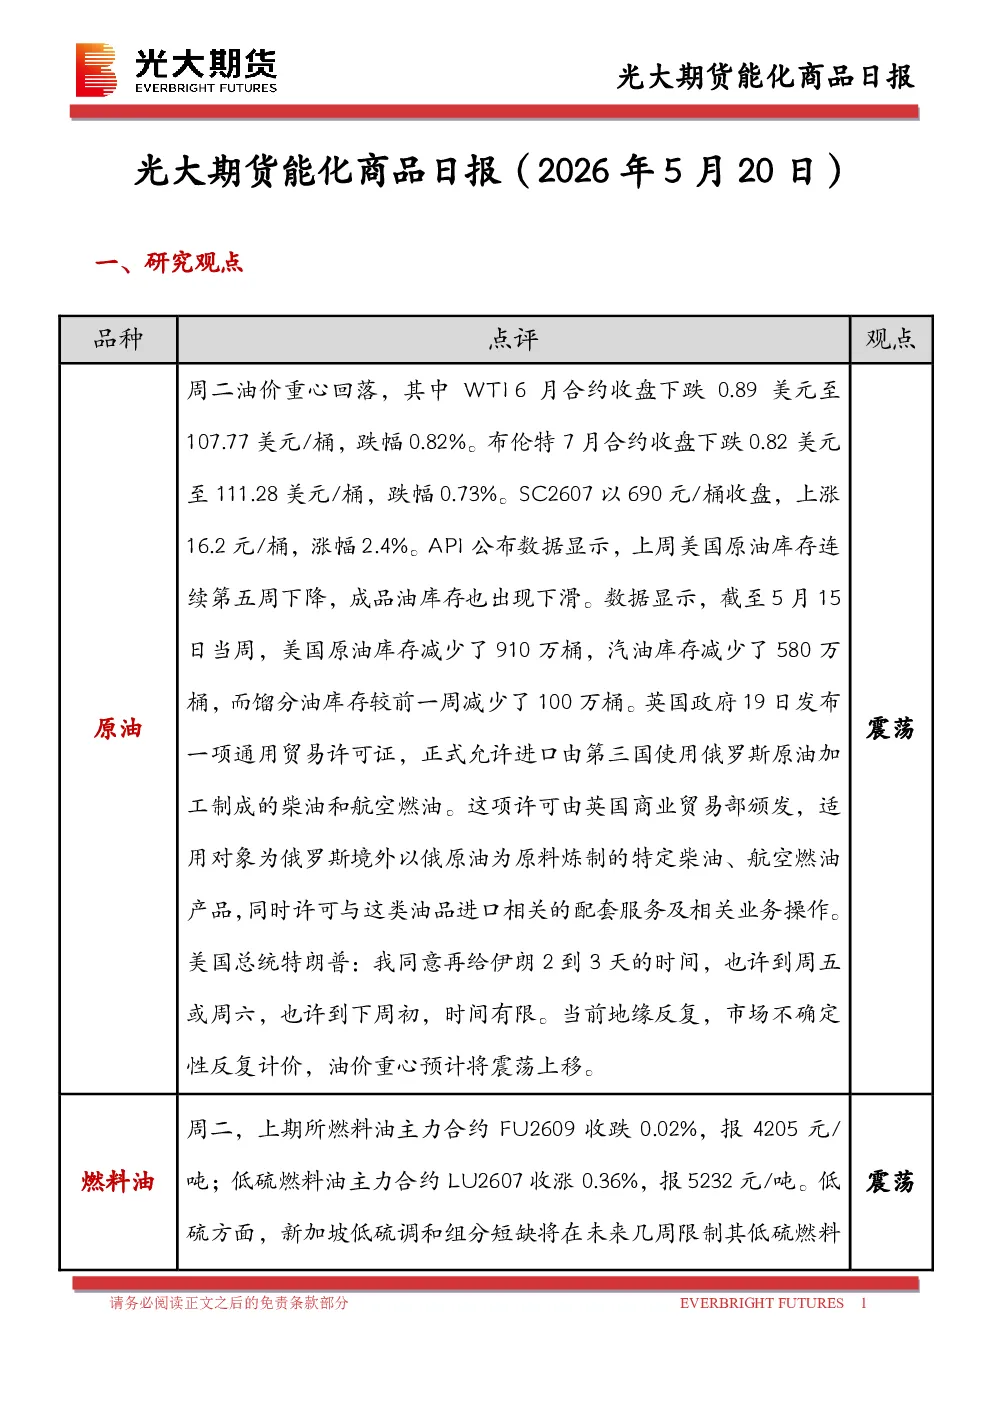
一、研究观点
- 原油:地缘政治不确定性增加,油价重心预计震荡上移。
- 燃料油:低硫燃料油受调和组分短缺支撑,高硫燃料油受供应紧张和夏季发电需求影响,短期维持震荡偏强。
- 沥青:供应端收紧,需求端逐步释放,短期维持震荡偏强。
- 聚酯:PTA和乙二醇价格偏弱震荡,下游聚酯高库存低开工,原料备货处于低位。
- 橡胶:短期价格震荡偏弱,但需求端存在刚需和政策利好,长期仍具反弹空间。
- 甲醇:供应高位震荡,需求端斯尔邦即将检修,短期价格受美伊局势影响。
- 聚烯烃:供应边际回升,需求边际下降,短期驱动偏弱,但仍需关注美伊局势。
- 聚氯乙烯:需求进入淡季,价格上行受限,但长周期来看高耗能产能将逐步淘汰。
二、日度数据监测
- 原油:WTI和布伦特期货价格下跌,SC2607上涨。
- 燃料油:FU主力合约下跌,LU主力合约上涨。
- 沥青:BU主力合约上涨。
- 聚酯:TA609和EG2605下跌,PX主力合约下跌。
- 橡胶:RU和NR主力合约上涨,BR主力合约下跌。
- 甲醇:太仓现货价格3185元/吨,CFR中国价格403-407美元/吨。
- 聚烯烃:PP华东拉丝主流9650-9750元/吨,PE方面HDPE、LDPE和LLDPE薄膜价格分别为9860、11261和8678元/吨。
- 聚氯乙烯:华东PVC市场价格窄幅回落,电石法5型料4800-4960元/吨,乙烯法主流参考5100-5700元/吨。
三、市场消息
- 美国总统特朗普表示可能对伊朗采取军事行动,但正进行谈判。
- 美国API公布数据显示,上周美国原油库存连续第五周下降,成品油库存下滑。
四、图表分析
- 主力合约价格:各品种价格走势图。
- 主力合约基差:各品种基差走势图。
- 跨期合约价差:各品种跨期合约价差走势图。
- 跨品种价差:各品种跨品种价差走势图。
- 生产利润:LLDPE、PP、PTA和乙烯法制乙二醇生产利润走势图。
五、研究结论
- 原油:地缘政治不确定性增加,油价短期震荡上移。
- 燃料油:低硫和高硫燃料油短期维持震荡偏强。
- 沥青:短期维持震荡偏强。
- 聚酯:PTA和乙二醇价格短期偏弱震荡。
- 橡胶:短期价格震荡偏弱,长期仍具反弹空间。
- 甲醇:短期价格受美伊局势影响。
- 聚烯烃:短期驱动偏弱,但仍需关注美伊局势。
- 聚氯乙烯:需求进入淡季,价格上行受限。