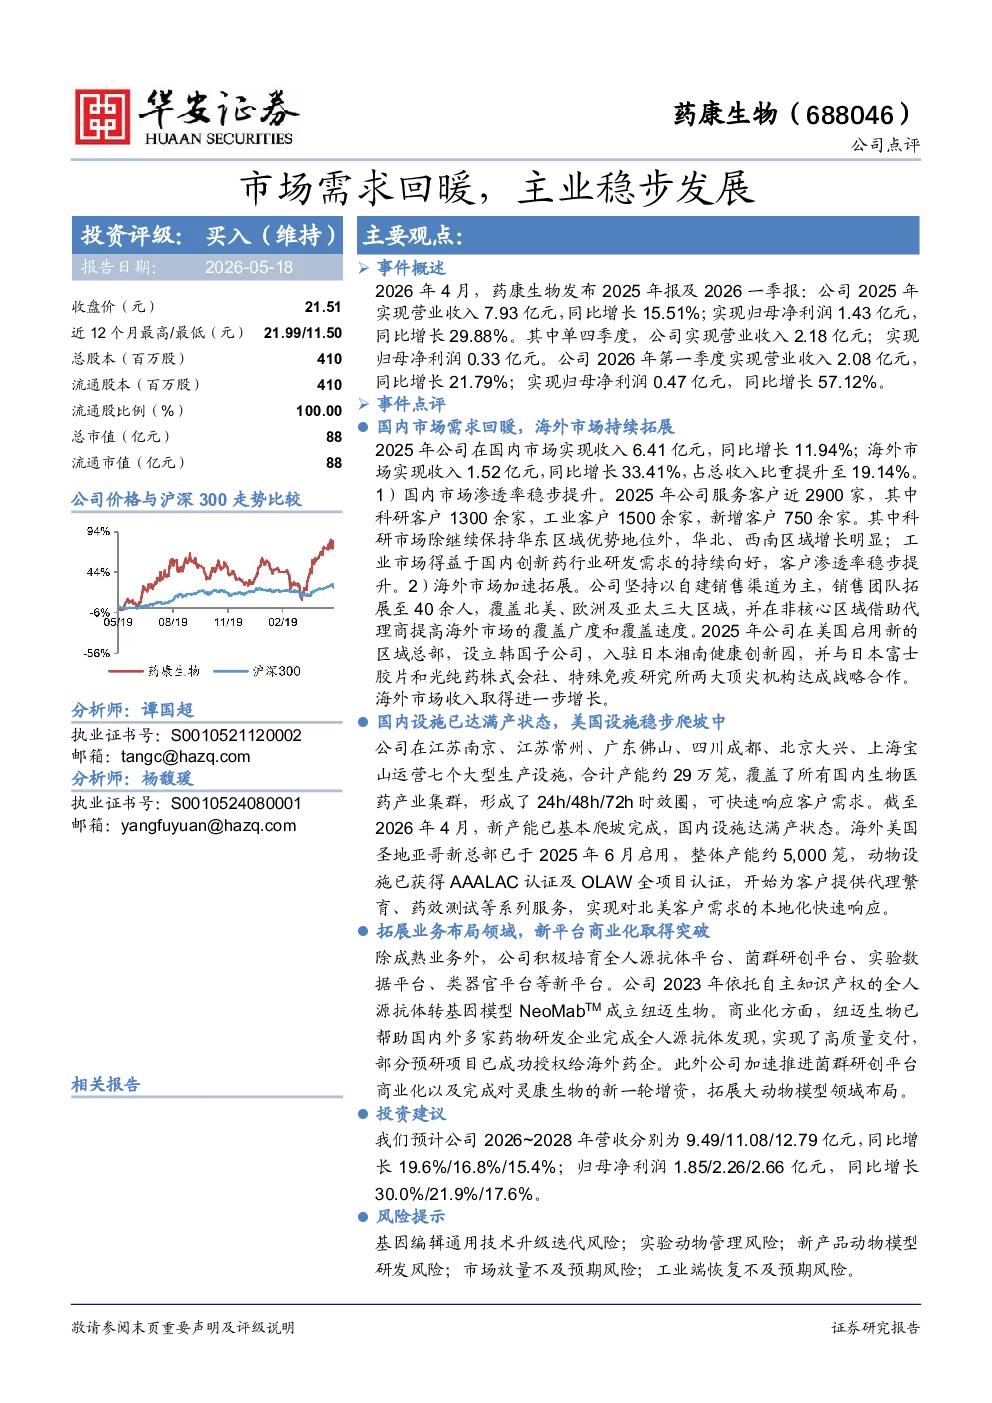
核心观点与关键数据
- 投资评级:买入(维持)
- 业绩表现:
- 2025年:营业收入7.93亿元(同比增长15.51%),归母净利润1.43亿元(同比增长29.88%)
- 2026年Q1:营业收入2.08亿元(同比增长21.79%),归母净利润0.47亿元(同比增长57.12%)
- 市场布局:
- 国内市场:收入6.41亿元(同比增长11.94%),服务客户近2900家(新增750家)
- 海外市场:收入1.52亿元(同比增长33.41%),占比19.14%
- 北美、欧洲、亚太覆盖,美国启用新总部,设立韩国子公司,入驻日本湘南健康创新园
- 与日本富士胶片和光纯药株式会社、特殊免疫研究所达成战略合作
- 产能与设施:
- 国内7大生产设施(约29万笼)达满产状态,形成24h/48h/72h时效圈
- 美国圣地亚哥新总部(约5000笼)已启用,动物设施获AAALAC及OLAW认证
- 新平台商业化:
- 全人源抗体平台(纽迈生物):帮助多家药企完成抗体发现,部分项目已授权海外
- 菌群研创平台商业化推进,增资灵康生物拓展大动物模型领域
研究结论
- 未来业绩预测:
- 2026~2028年营收:9.49/11.08/12.79亿元(同比增长19.6%/16.8%/15.4%)
- 2026~2028年归母净利润:1.85/2.26/2.66亿元(同比增长30.0%/21.9%/17.6%)
- 风险提示:
- 基因编辑技术迭代、实验动物管理、新产品研发、市场放量不及预期、工业端恢复不及预期
报告结构
- 事件概述:披露公司2025年报及2026一季报关键财务数据
- 事件点评:
- 国内市场渗透率提升(科研、工业客户增长)
- 海外市场加速拓展(销售团队、区域布局、战略合作)
- 产能扩张(国内达满产,美国设施认证及服务启动)
- 新平台商业化进展(纽迈生物、菌群研创平台)
- 投资建议:维持“买入”评级,给出未来三年业绩预测
- 风险提示:列举潜在风险因素