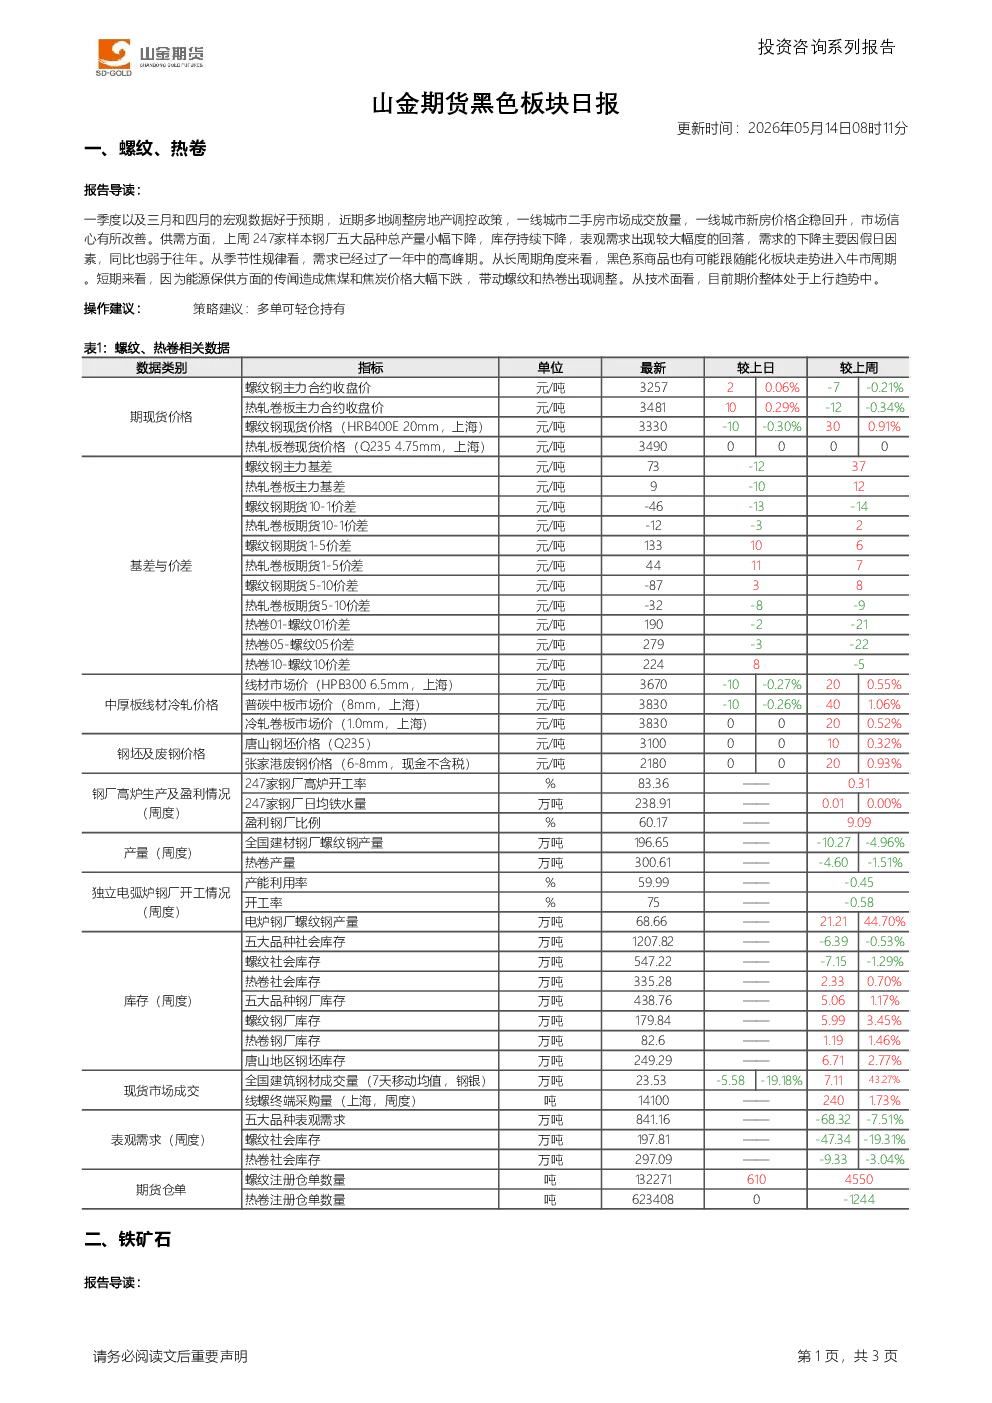
一、螺纹、热卷
- 宏观与市场情绪:一季度及三四月宏观数据好于预期,多地调整房地产调控政策,一线城市二手房市场成交放量,新房价格企稳回升,市场信心有所改善。
- 供需分析:上周247家样本钢厂五大品种总产量小幅下降,库存持续下降,表观需求因假日因素出现较大幅度回落,同比弱于往年。需求已过一年中高峰期。
- 长周期视角:黑色系商品可能跟随能化板块进入牛市周期。
- 短期因素:能源保供传闻导致焦煤焦炭价格下跌,带动螺纹热卷调整。
- 技术面:期价整体处于上行趋势。
- 操作建议:多单可轻仓持有。
- 关键数据:螺纹钢主力合约收盘价3257元/吨,热轧卷板主力合约收盘价3481元/吨;社会库存分别下降1.29%和0.70%;表观需求下降7.51%。
二、铁矿石
- 需求分析:上周247家样本钢厂日均铁水产量环比变化不大,同比减少6.73万吨,高炉接近满产,钢材终端需求同比偏弱,铁水产量上涨空间有限。
- 供应与库存:铁矿石发运处于季节性高位,到港量上升,港口库存虽环比回落,但仍处于同期历史纪录高位,供应偏宽松。
- 技术面:期价突破近期震荡区间,短线调整后可能展开趋势性上行行情。
- 操作建议:多单可轻仓持有。
- 关键数据:麦克粉(青岛港)785元/湿吨,金布巴粉60.5%(青岛港)755元/湿吨;DCE铁矿石主力合约结算价8207.5元/干吨;港口库存合计16526.71万吨。
研究结论:
- 螺纹、热卷短期受能源保供传闻影响调整,但整体处于上行趋势,市场信心改善,需求已过高峰期。
- 铁矿石供应偏宽松,需求上涨空间有限,期价在螺纹热卷上涨带动下持续震荡上行,技术面突破后可能展开趋势性行情。