核心观点
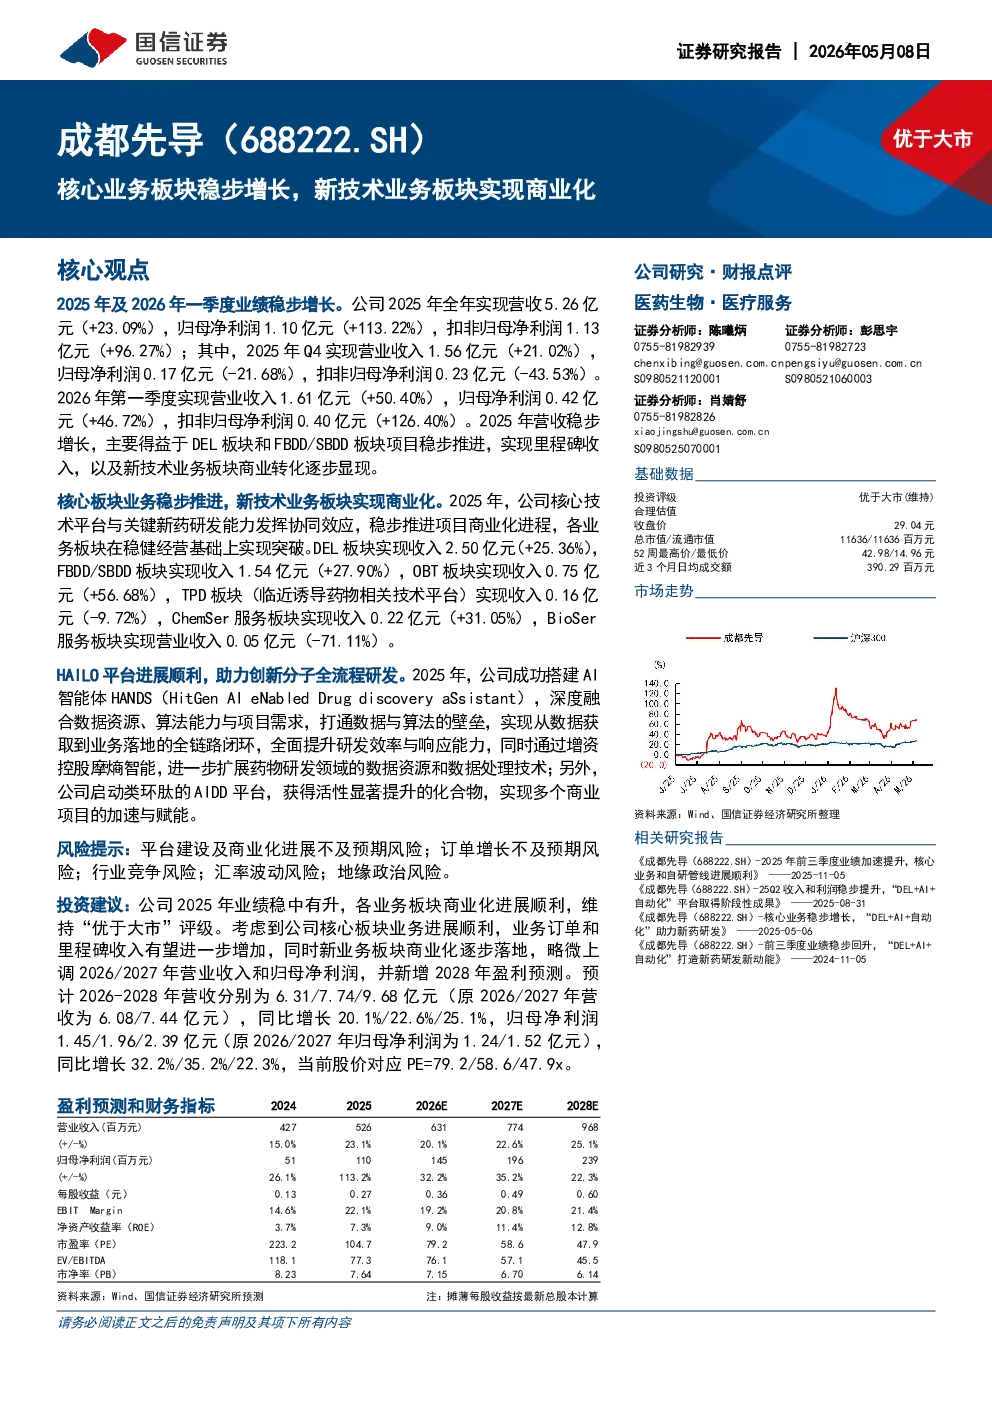
公司2025年及2026年一季度业绩稳步增长。2025年全年实现营收5.26亿元(+23.09%),归母净利润1.10亿元(+113.22%);2025年Q4营收1.56亿元(+21.02%),归母净利润0.17亿元(-21.68%);2026年第一季度营收1.61亿元(+50.40%),归母净利润0.42亿元(+46.72%)。营收增长主要得益于DEL板块和FBDD/SBDD板块项目推进及里程碑收入实现,以及新技术业务板块商业转化显现。
基础数据
- 投资评级:优于大市(维持)
- 合理估值:29.04元
- 总市值/流通市值:11636/11636百万元
- 52周最高价/最低价:42.98/14.96元
- 近3个月日均成交额:390.29百万元
核心板块业务
- DEL板块:收入2.50亿元(+25.36%),毛利率75.07%
- FBDD/SBDD板块:收入1.54亿元(+27.90%),毛利率37.86%
- OBT板块:收入0.75亿元(+56.68%),毛利率34.49%
- TPD板块:收入0.16亿元(-9.72%),毛利率50.87%
- ChemSer服务板块:收入0.22亿元(+31.05%),毛利率13.94%
- BioSer服务板块:收入0.05亿元(-71.11%),毛利率17.32%
HAILO平台进展
- 成功搭建AI智能体HANDS,实现数据与算法融合,提升研发效率
- 增资控股摩熵智能,扩展数据资源和技术
- 启动类环肽AIDD平台,加速多个商业项目
盈利能力
- 2025年毛利率54.2%(+2.4pp),归母净利率20.8%(+8.8pp)
- 费用稳中有降,研发费用率下降,管理费用率和销售费用率稳中有降
投资建议
维持“优于大市”评级。预计2026-2028年营收分别为6.31/7.74/9.68亿元,同比增长20.1%/22.6%/25.1%;归母净利润1.45/1.96/2.39亿元,同比增长32.2%/35.2%/22.3%。当前股价对应PE=79.2/58.6/47.9x。