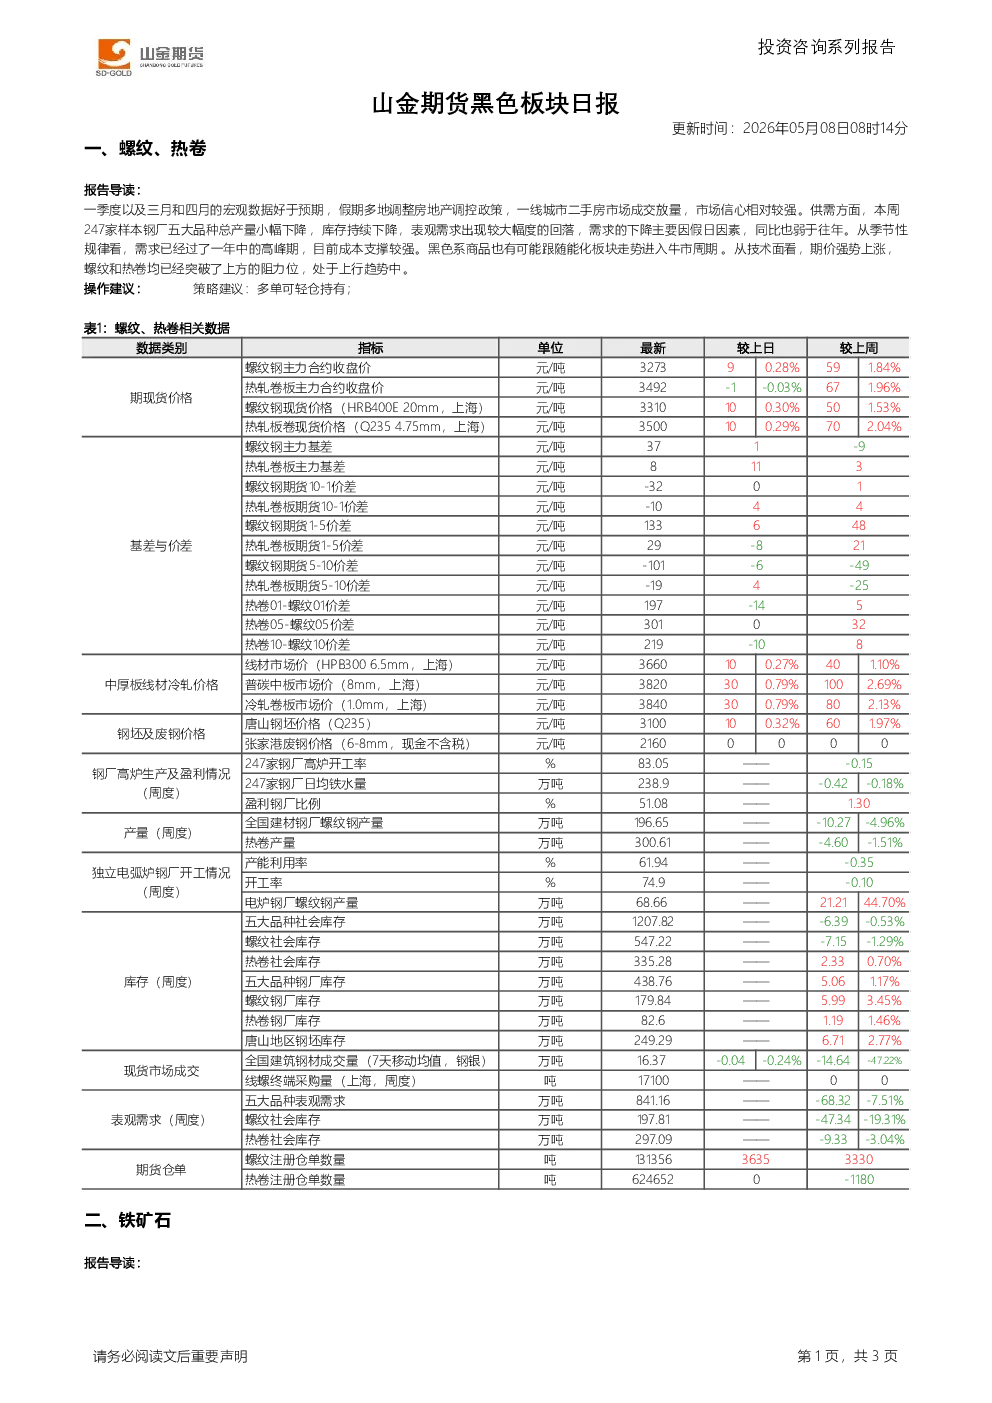
一、螺纹、热卷
- 宏观数据好于预期,房地产调控政策调整,市场信心增强。
- 供需方面:钢厂产量小幅下降,库存持续下降,表观需求因假日因素大幅回落,同比弱于往年。
- 季节性规律:需求已过高峰期,成本支撑较强,黑色系商品或进入牛市周期。
- 技术面:期价强势上涨,螺纹和热卷均突破上方阻力位,处于上行趋势。
- 操作建议:多单可轻仓持有。
二、铁矿石
- 需求方面:市场处于消费高峰期,钢厂产量小幅下降,库存持续下降,表观需求因节日因素大幅回落。
- 铁水产量:上周环比下降0.4万吨至238.9万吨,同比下降6.5万吨,高炉接近满产状态,钢材终端需求同比偏弱。
- 供应方面:铁矿石发运快速改善,到港量上升,港口库存仍处于同期历史纪录高位。
- 头矿企增加人民币结算比例,中品粉矿供应增加的利空已消化。
- 期价:在螺纹热卷上涨带动下持续震荡上行,技术面突破近期震荡区间,可能展开趋势性上行行情。
产业资讯
- 螺纹产量、表需连续二周下降,厂库由降转增,社库连续八周下降。
- south32矿山6月起新结算方案敲定,统一天津、钦州执行,仲裁复检机制明确。
- 焦化厂盈利:全国平均吨焦盈利58元/吨,地区差异明显。
- 玻璃库存:受假期影响,库存明显增加,截止5月7日总库存环比增加219万重箱至7827.1万重箱,创3月份以来新高。
免责声明
- 本报告基于公开资料和实地调研,信息准确性和完整性不作保证。
- 建议和预测可能随时调整,不构成最终操作建议,投资需谨慎。