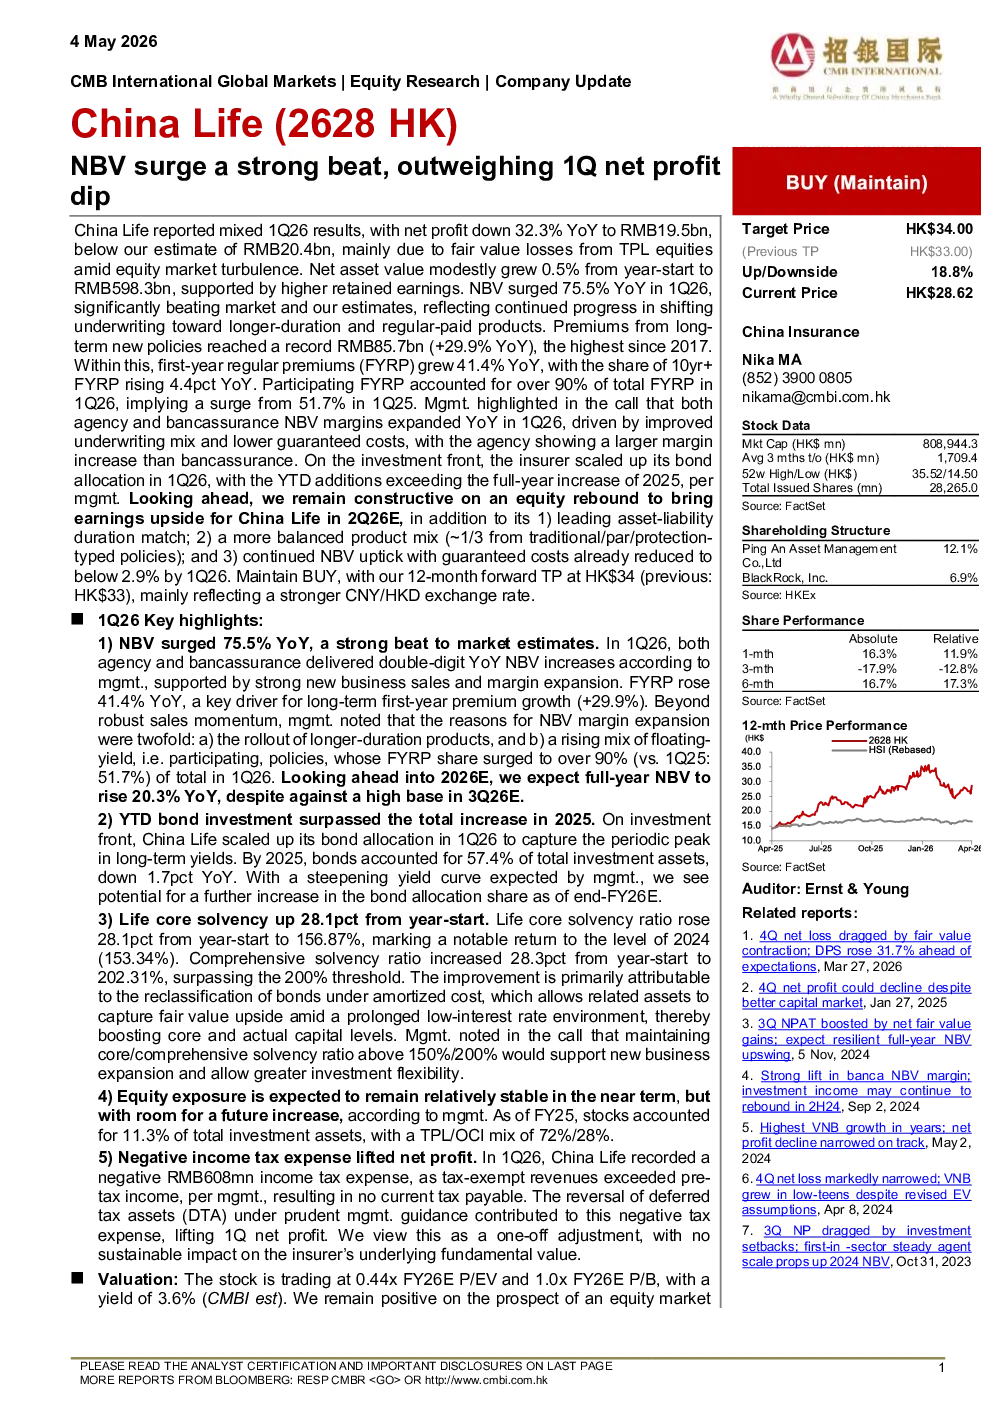
中国平安(2628 HK)2026年第一季度业绩表现强劲,非车险业务价值(NBV)同比增长75.5%,远超市场预期,主要得益于向长期和定期缴费产品的转型进展。尽管净利润同比下降32.3%至195亿元人民币,主要受公允价值损失和权益市场波动影响,但NBV的显著增长显示出公司业务结构优化的成效。
关键数据与亮点:
- NBV增长:1Q26 NBV同比增长75.5%,超出市场及分析师预期,其中代理和银保渠道均实现双位数增长。首年定期保费(FYRP)同比增长41.4%,其中10年期以上FYRP占比提升4.4个百分点,参与型FYRP占比超过90%(较2025年第一季度51.7%显著提升)。
- 保费收入:长期新业务保费达857亿元人民币,创2017年以来新高,同比增长29.9%。首年定期保费同比增长41.4%,成为长期首年保费增长(29.9%)的主要驱动力。
- 利润与投资:净利润同比下降32.3%,主要受公允价值损失影响。投资方面,公司加大债券配置比例,截至2026年年初债券投资占比达57.4%(同比下降1.7个百分点),但全年债券投资增量已超过2025年全年增量,以捕捉长期利率周期性高点。
- 偿付能力:核心偿付能力比率从年初上升28.1个百分点至156.87%,综合偿付能力比率升至202.31%(超过200%阈值),主要得益于债券重分类带来的公允价值增值。
管理层观点:
- NBV利润率提升源于长期产品推广和参与型产品占比提升。
- 代理和银保渠道NBV利润率均实现同比增长,其中代理渠道利润率增幅更大。
- 股权投资敞口短期内保持稳定,但未来有增加空间。
研究结论与估值:
维持“买入”评级,目标价34港元(较33港元上调),对应2026年每股收益预测,市盈率估值0.53倍。看好权益市场反弹带来的盈利提升,以及负债端保障成本下降(1Q26低于2.9%)和产品结构持续优化。
主要风险:
- 股权市场波动加剧。
- 利率长期低位及意外利率冲击。
- 新业务增长不及预期。