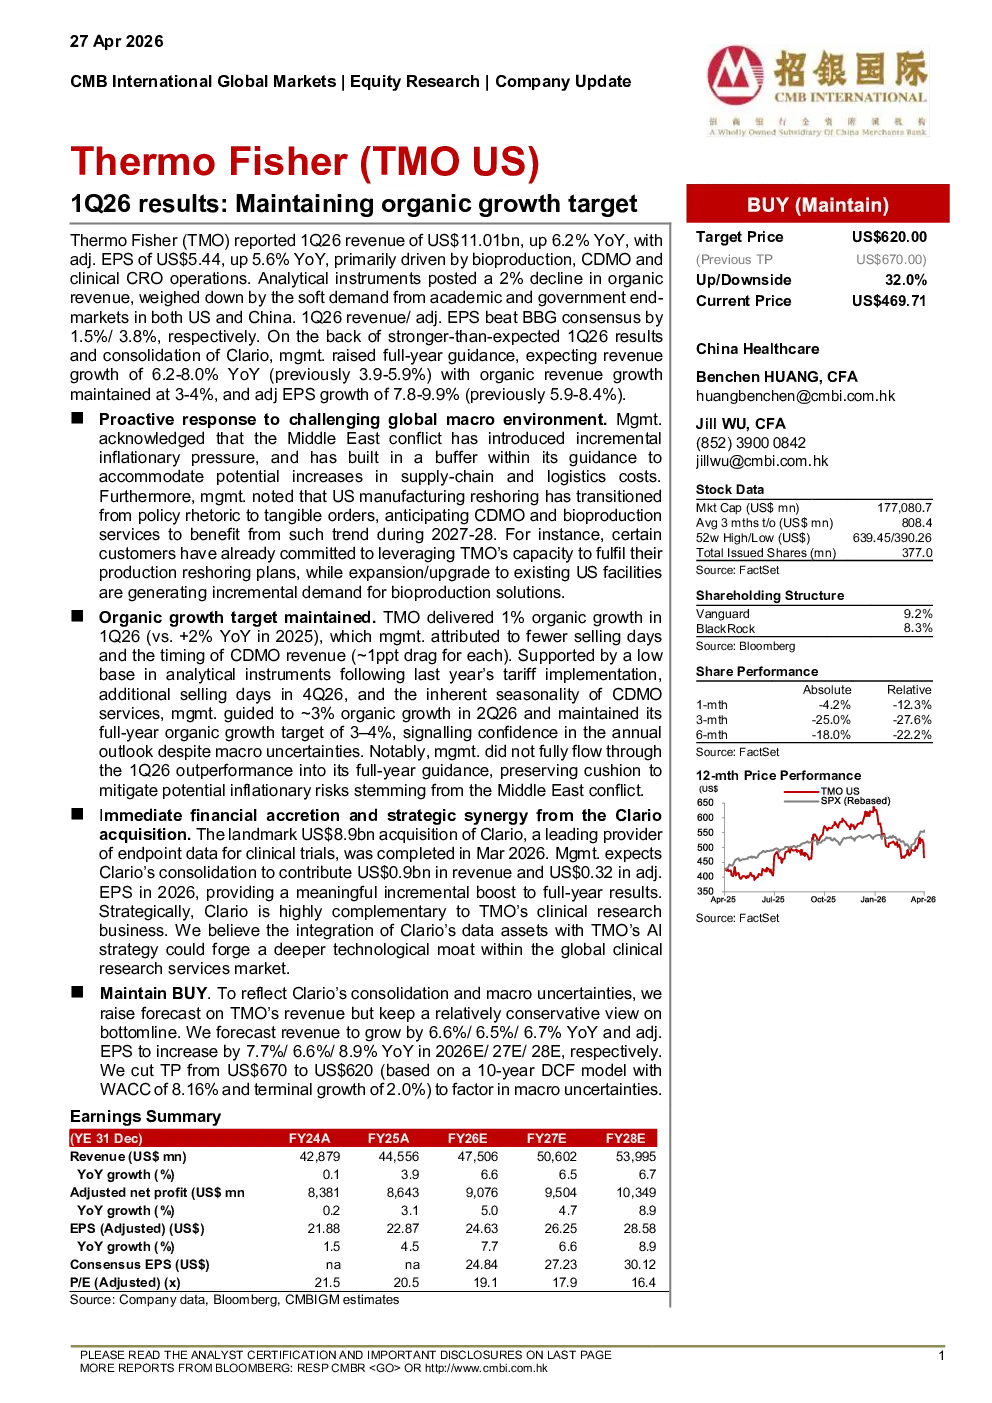
Thermo Fisher (TMO) 1Q26 财报显示,公司收入同比增长 6.2% 至 110.1 亿美元,调整后每股收益同比增长 5.6% 至 5.44 美元,主要受生物生产、CDMO 和临床 CRO 业务的推动。分析仪器业务有机收入下降 2%,主要受美国和中国学术及政府终端市场需求疲软的影响。公司 1Q26 收入和调整后每股收益分别超出 BBG 意见一致预期 1.5% 和 3.8%。管理层基于强劲的 1Q26 财报表现和 Clario 收购的整合,上调了全年指引,预计收入同比增长 6.2%-8.0%(此前为 3.9%-5.9%),有机收入增长维持在 3%-4%,调整后每股收益增长 7.8%-9.9%(此前为 5.9%-8.4%)。
中国医疗保健业务方面,管理层表示积极应对挑战性全球宏观环境,已在其指引中计入中东冲突带来的通胀压力缓冲,并预计美国制造业回流将推动 CDMO 和生物生产服务在 2027-28 年受益。部分客户已承诺利用 TMO 的产能满足其生产回流计划,而现有美国设施的扩张/升级也带来了生物生产解决方案的增量需求。
维持有机增长目标。TMO 1Q26 有机增长 1%(2025 年同比增长 2%),管理层归因于销售天数减少和 CDMO 收入的时点影响。受益于分析仪器业务在去年关税实施后的低基数、2026 年第四季度额外销售天数以及 CDMO 服务的季节性,管理层预计 2Q26 有机增长约 3%,并维持全年有机增长目标 3%-4%。值得注意的是,管理层未将 1Q26 的超预期表现完全计入全年指引,以应对中东冲突可能带来的通胀风险。
Clario 收购带来的即时财务贡献和战略协同效应。TMO 以 89 亿美元完成对 Clario 的收购,后者是领先的临床试验终端数据提供商。管理层预计 Clario 整合将在 2026 年贡献 9 亿美元收入和 0.32 美元调整后每股收益,为全年业绩提供显著增量。战略上,Clario 与 TMO 的临床研究业务高度互补,其数据资产与 TMO 的 AI 战略结合有望在全球临床研究服务市场构建更深的技术护城河。
维持“买入”评级。为反映 Clario 整合和宏观不确定性,我们上调了对 TMO 收入的预测但保持相对保守的盈利预期。预计 2026-28 年收入同比增长 6.6%/6.5%/6.7%,调整后每股收益同比增长 7.7%/6.6%/8.9%。基于 10 年 DCF 模型(WACC 8.16%,终值增长率 2.0%),我们将目标价从 67 美元下调至 62 美元,以反映宏观不确定性。