一、螺纹、热卷
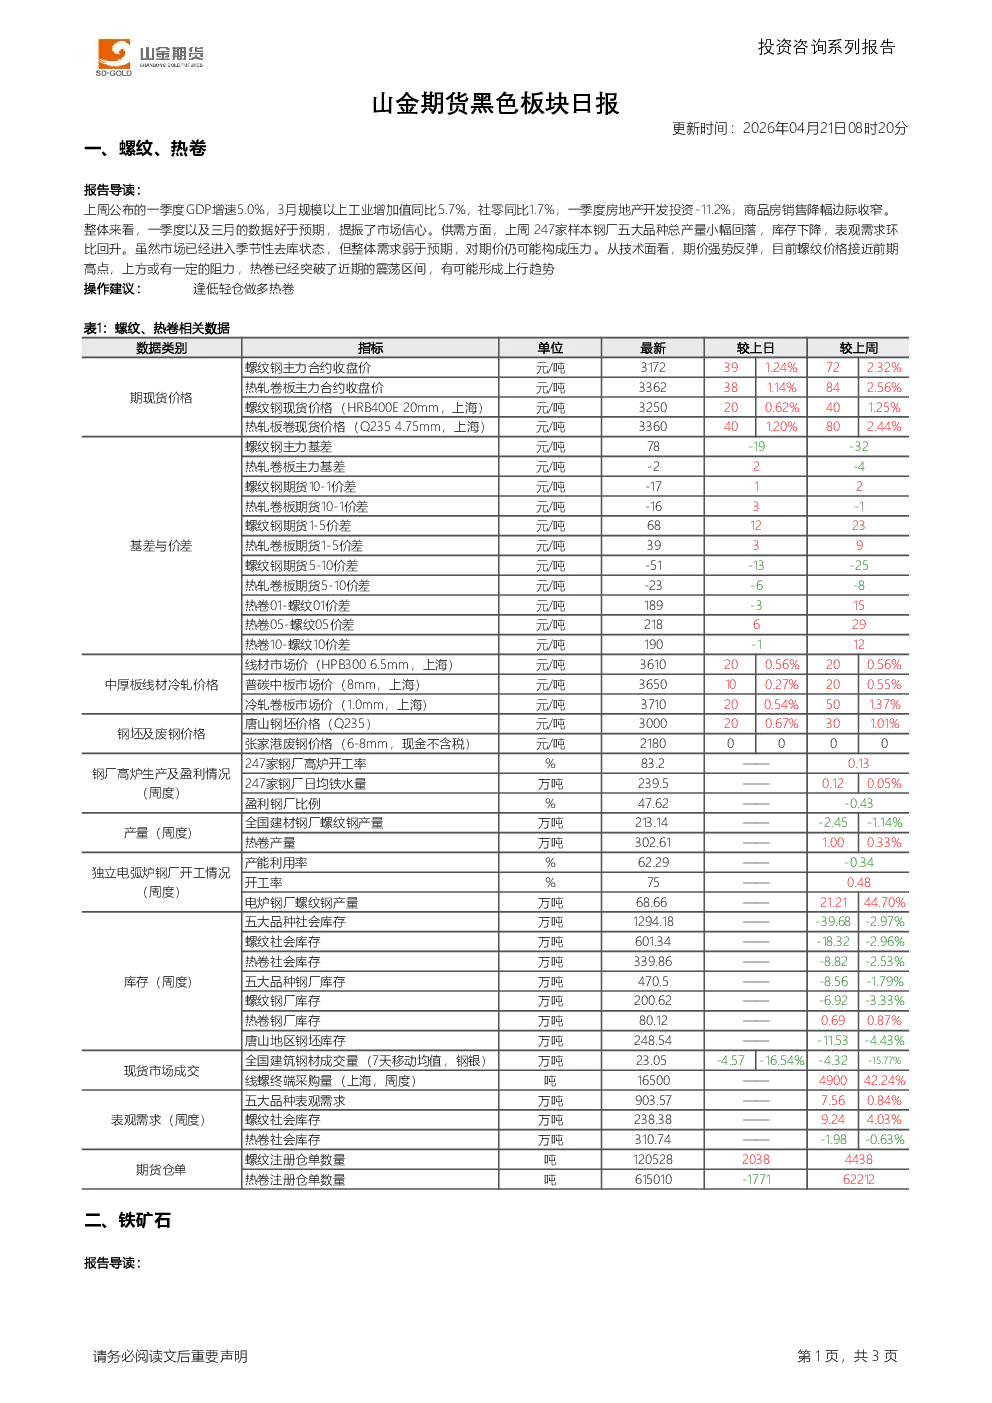
- 核心观点:一季度及3月经济数据好于预期,提振市场信心,但整体需求仍弱于预期,对期价构成压力。螺纹价格接近前期高点,上方阻力较大;热卷突破近期震荡区间,可能形成上行趋势。
- 关键数据:247家钢厂五大品种总产量小幅回落,库存下降,表观需求环比回升;3月规模以上工业增加值同比5.7%,社零同比1.7%,房地产开发投资-11.2%,商品房销售降幅边际收窄。
- 操作建议:逢低轻仓做多热卷。
二、铁矿石
- 核心观点:市场处于消费高峰期,但钢材终端需求不及预期,铁水产量上涨空间有限。铁矿石发运改善,到港量上升,港口库存仍处历史高位。期价短线反弹至前期高点附近,上方阻力较大,仍处于近期震荡区间内部。
- 关键数据:中国47港铁矿石到港总量2348.0万吨,环比增加174.0万吨;中国45港铁矿石到港总量2314.3万吨,环比增加280.6万吨;Mysteel全球铁矿石发运总量3073.9万吨,环比减少112.3万吨。
- 产业资讯:中钢协姜维表示,钢铁行业发展形势复杂严峻,建议坚持“三定三不要”经营原则,强化自律控产降库存。当前是行业保效益关键节点,严控企业库存是首要任务。
- 操作建议:维持观望,不可以追涨杀跌。
(资讯和数据来源:iFind、Wind、Bloomberg、MySteel、SMM)