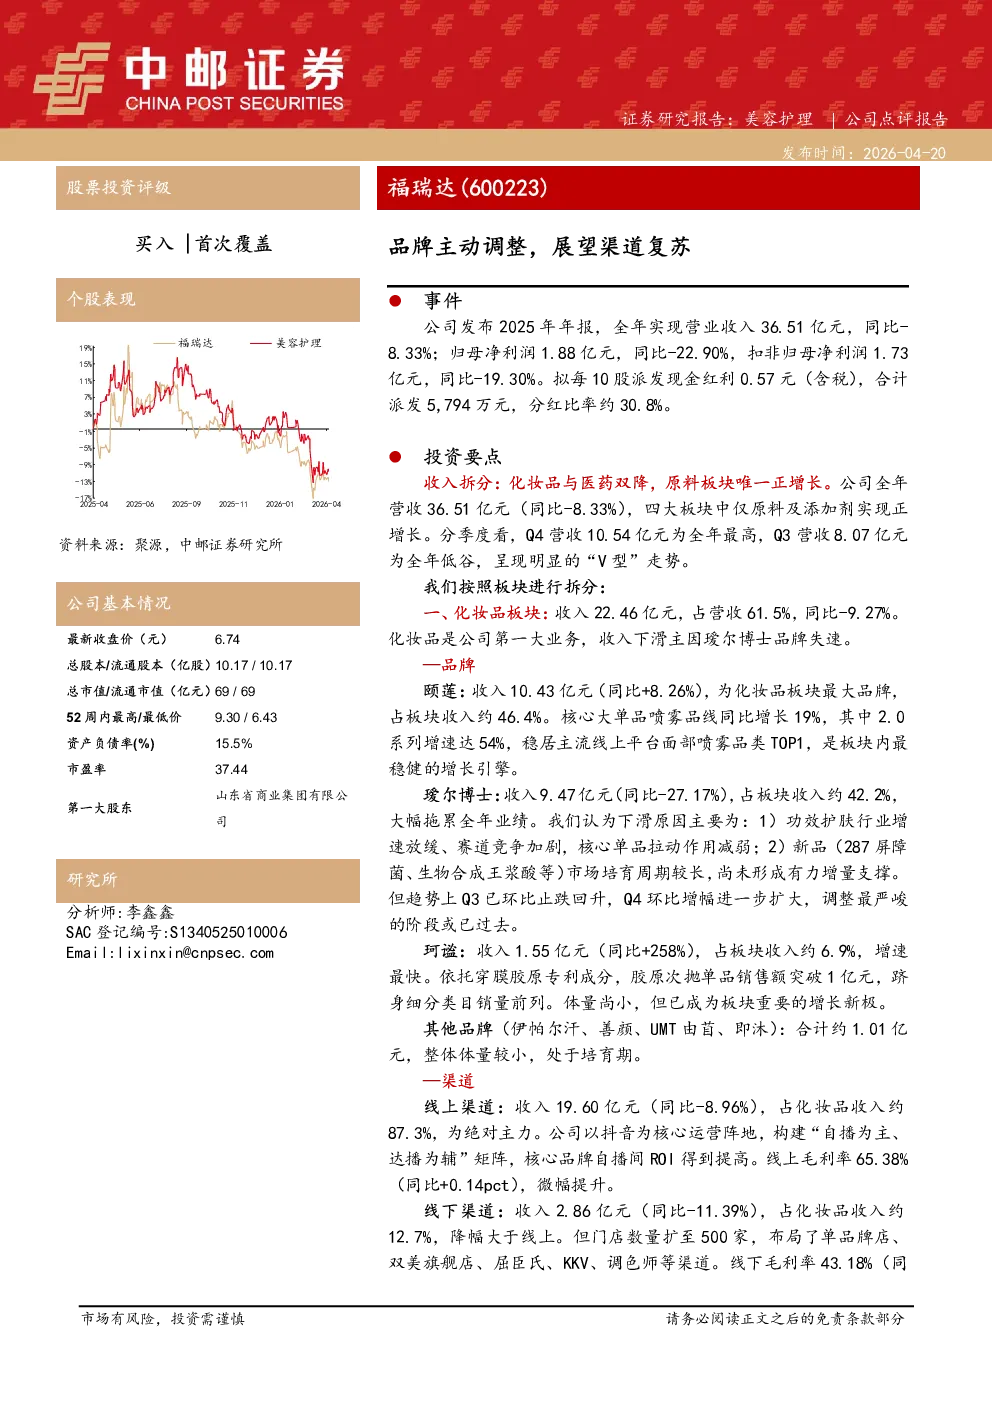
公司发布2025年年报,全年实现营业收入36.51亿元,同比-8.33%;归母净利润1.88亿元,同比-22.90%。拟每10股派发现金红利0.57元(含税),合计派发5,794万元,分红比率约30.8%。
核心数据与板块表现:
- 收入拆分:化妆品与医药板块收入双降,原料及添加剂板块唯一正增长(+10.67%)。分季度看,呈现“V型”走势,Q4营收最高(10.54亿元),Q3最低(8.07亿元)。
- 化妆品板块(收入22.46亿元,占比61.5%,同比-9.27%):
- 品牌:颐莲(+8.26%,占比46.4%)、瑷尔博士(-27.17%,占比42.2%)、珂谧(+258%,占比6.9%)。
- 颐莲:喷雾品线同比增长19%,2.0系列增速达54%。
- 瑷尔博士:Q3环比止跌回升,Q4加速回升,调整最严峻阶段或已过。
- 珂谧:胶原次抛单品销售额突破1亿元。
- 渠道:线上(-8.96%,占比87.3%)、线下(-11.39%,占比12.7%)。线上毛利率微幅提升至65.38%,线下毛利率显著低于线上(43.18%)。
- 医药板块(收入4.12亿元,占比11.3%,同比-19.53%):
- 集采政策影响多款产品价格和销量,西药产销量显著下滑(同比-16.17%和-9.48%),中成药产销量基本持平。
- 药品贸易收入同比-36.46%,降幅远大于板块整体。
- “药食同源”新产品销售同比+25.8%,是板块唯一增长亮点。
- 原料及添加剂板块(收入3.79亿元,占比10.4%,同比+10.67%):
- 毛利率显著改善至40.62%(+4.70pct),高毛利透明质酸销量增长。
- 内销(+8.61%)、出口(+13.74%)均实现增长,产品远销70多个国家和地区。
利润与费用:
- 利润总额同比-17.74%,归母净利润同比-22.90%,降幅大于收入端。主因费用率被动抬升(45.71%)、医药板块利润大幅下滑。
- 整体毛利率稳中微升至52.76%,化妆品板块毛利率(62.55%)与上年持平,原料板块毛利率改善最显著。
- 费用端绝对金额下降,但费用率被动上升0.94pct至37.44%。
公司展望:
- 化妆品板块:品牌梯队重塑,瑷尔博士企稳回正,珂谧有望成为第二增长曲线。线下门店坪效提升、自播ROI改善是运营核心。
- 原料高端化转型:滴眼液级HA已获A类状态,注射级HA进入注册审评,2026年若获批将打开增量空间。公司计划向“解决方案合作伙伴”转型,原料板块有望成为未来2-3年盈利弹性最大的业务。
- 医美管线蓄力:“水光针”临床试验基本完成,2026年计划提交注册申请,若获批将切入医美终端市场。
盈利预测与投资建议:
- 预计26-28年营业收入分别为40、44、49亿元(增速10%),归母净利润分别为2.74、3.54、4.40亿元(增速46%、29%、25%),EPS分别为0.27、0.35、0.43元/股。
- 首次覆盖,给予“买入”评级。
风险提示:
消费复苏不及预期、市场竞争加剧、政策超预期、产品放量不及预期等。