一、螺纹、热卷
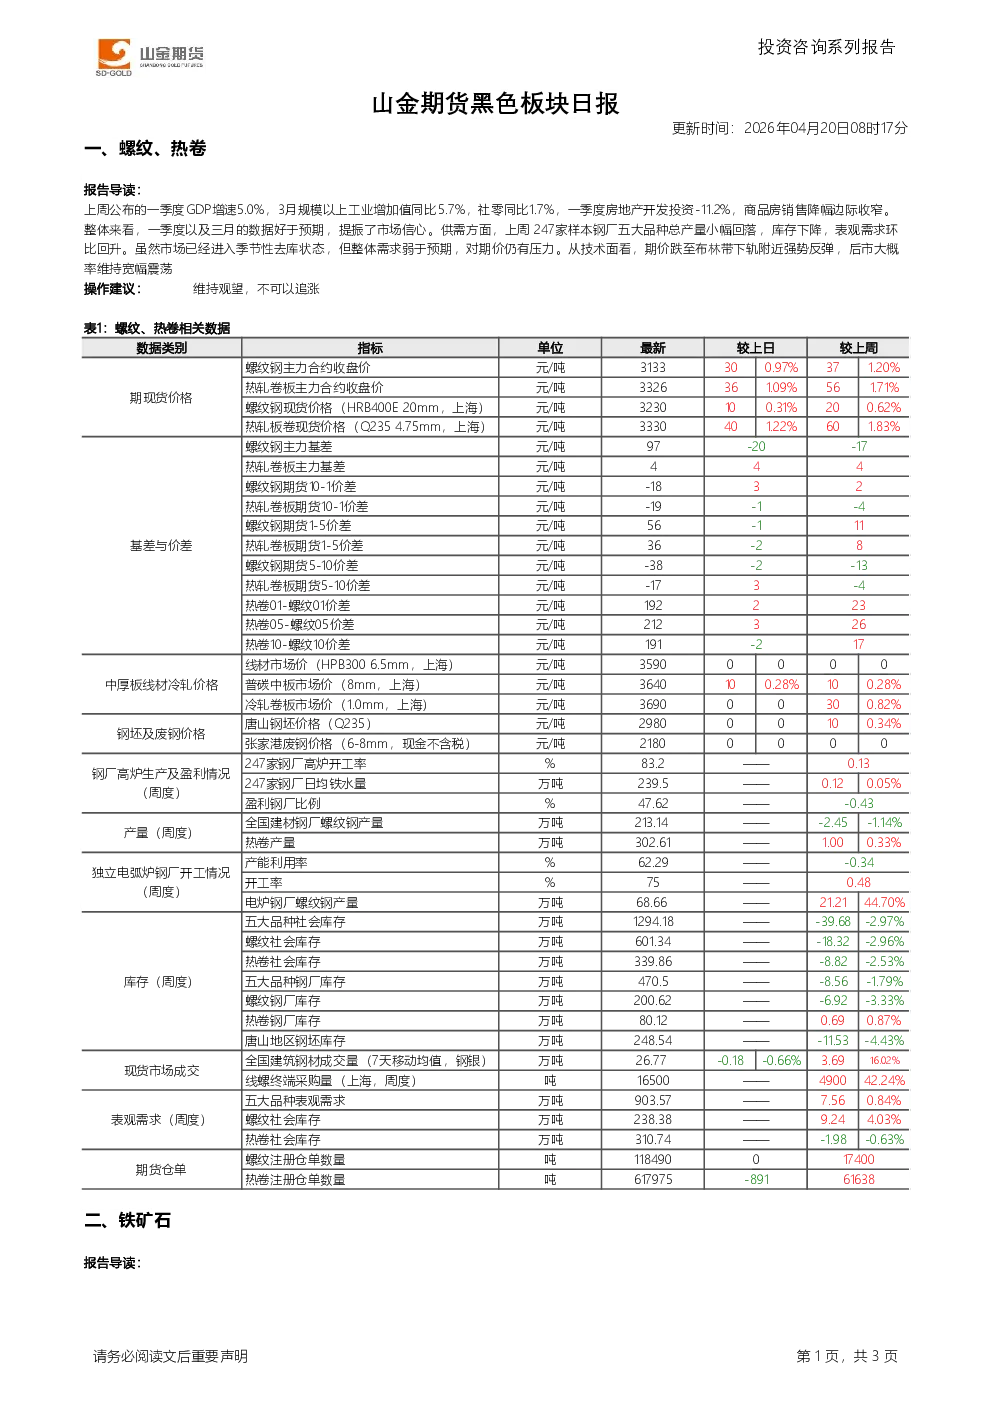
- 核心观点:一季度及3月经济数据好于预期,提振市场信心,但整体需求弱于预期,对期价仍有压力。
- 关键数据:一季度GDP增速5.0%,3月工业增加值5.7%,社零1.7%,房地产开发投资-11.2%,商品房销售降幅收窄。
- 技术面:期价跌至布林带下轨附近强势反弹,后市大概率维持宽幅震荡。
- 操作建议:维持观望,不可以追涨。
二、铁矿石
- 核心观点:需求处于消费高峰期,但终端需求表现不及预期,铁水产量上涨空间有限;港口库存仍处高位。
- 关键数据:钢厂五大钢材品种产量反弹,表观需求环比回升;日均铁水产量239.5万吨,高炉接近满产;港口库存16747.83万吨,环比下降。
- 技术面:期价短线快速反弹,整体继续维持震荡概率大。
- 操作建议:维持观望,不可以追涨杀跌。
产业资讯
- 焦炭价格:唐山、邢台地区钢厂上调湿熄焦炭50元/吨,干熄焦炭55元/吨。
- 硅铁、硅锰:硅铁开工率30.4%,日均产量15975吨;硅锰开工率28.9%,日均产量24015吨。
- 铁矿库存:45个港口库存16747.83万吨,环比下降;47个港口库存17465.43万吨,环比下降。
- 钢厂开工:高炉开工率83.2%,日均铁水产量239.5万吨,同比减少。
- 淡水河谷产量:2026年第一季度铁矿石产量6970万吨,同比增长3%;铜产量10.23万吨,同比增长13%;镍产量4.93万吨,同比增长12%。