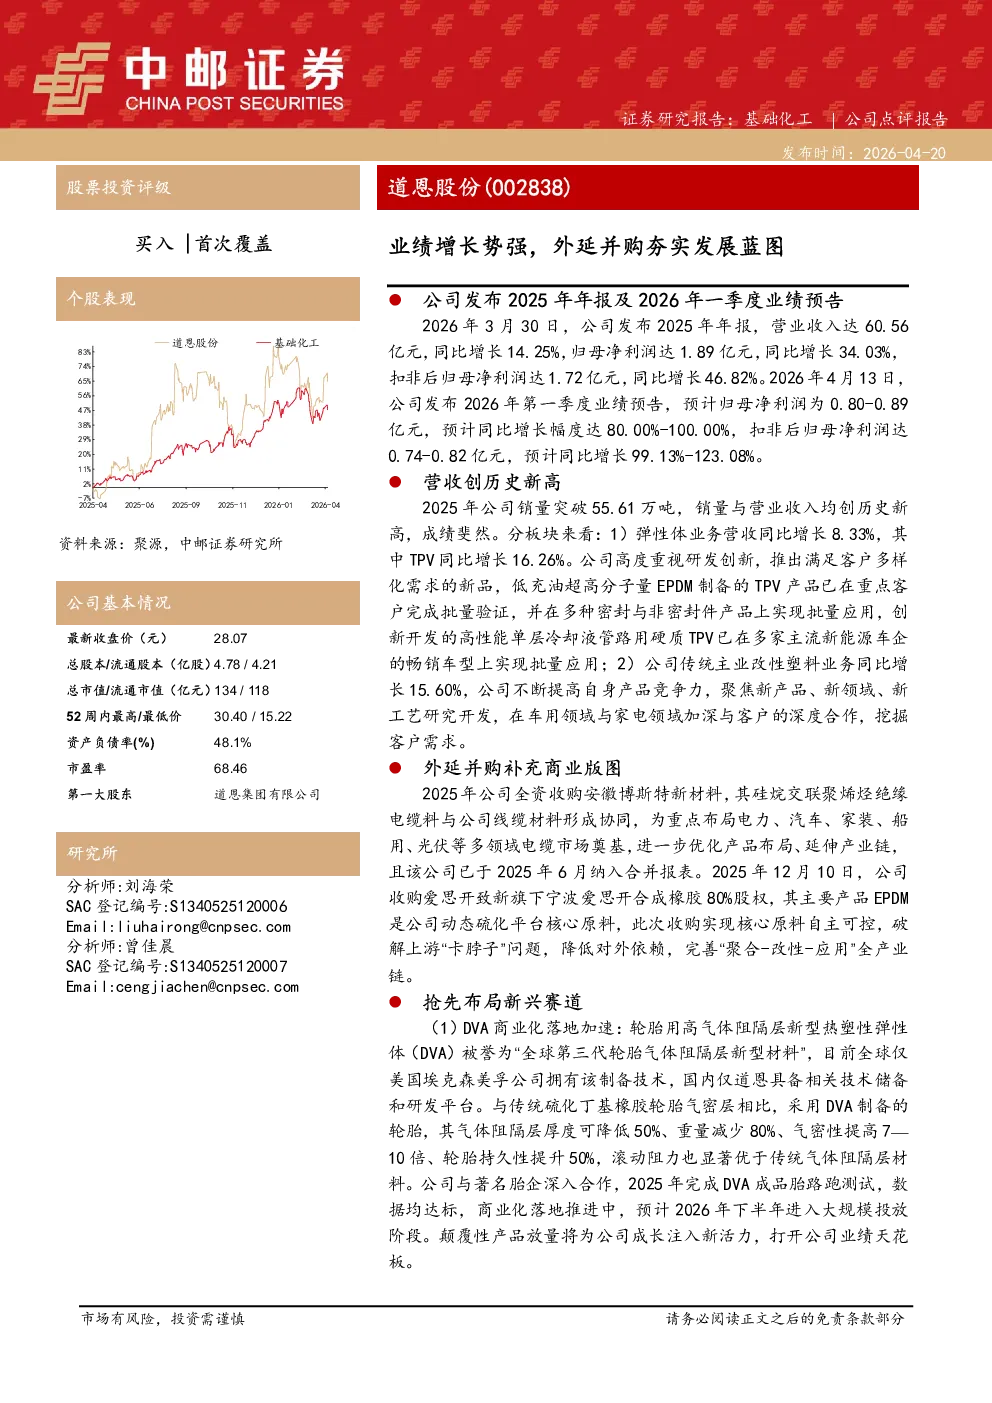
道恩股份(002838)投资评级:买入
业绩增长势强,外延并购夯实发展蓝图
- 业绩表现:2025年公司营业收入达60.56亿元,同比增长14.25%;归母净利润达1.89亿元,同比增长34.03%;扣非后归母净利润达1.72亿元,同比增长46.82%。2026年第一季度业绩预告显示,归母净利润预计为0.80-0.89亿元,同比增长80.00%-100%;扣非后归母净利润预计为0.74-0.82亿元,同比增长99.13%-123.08%。
- 营收创历史新高:2025年公司销量突破55.61万吨,销量与营业收入均创历史新高。分板块来看:
- 弹性体业务:营收同比增长8.33%,其中TPV同比增长16.26%。公司推出满足客户多样化需求的新品,如低充油超高分子量EPDM制备的TPV产品、高性能单层冷却液管路用硬质TPV等,已在多家主流新能源车企的畅销车型上实现批量应用。
- 改性塑料业务:同比增长15.60%。公司聚焦新产品、新领域、新工艺研究开发,在车用领域与家电领域加深与客户的深度合作。
- 外延并购补充商业版图:
- 全资收购安徽博斯特新材料,其硅烷交联聚烯烃绝缘电缆料与公司线缆材料形成协同,进一步优化产品布局、延伸产业链。
- 收购爱思开致新旗下宁波爱思开合成橡胶80%股权,实现核心原料EPDM自主可控,完善“聚合-改性-应用”全产业链。
- 抢先布局新兴赛道:
- DVA商业化落地加速:轮胎用高气体阻隔层新型热塑性弹性体(DVA)被誉为“全球第三代轮胎气体阻隔层新型材料”,公司与著名胎企深入合作,2025年完成DVA成品胎路跑测试,数据均达标,商业化落地推进中,预计2026年下半年进入大规模投放阶段。
- 机器人:道恩弹性体研发团队在超软人工肌肉TPE、人工皮肤SiTPV、导电TPE、温感变色和光感变色TPE等方向开展研究储备,均取得重大进展,为下一代高仿真、灵巧型机器人发展提供全新技术路径。
- 盈利预测:预测公司2026-2028年营业收入分别为78.24/92.80/110.95亿元,归母净利润分别为4.15/5.68/8.01亿元,同比增速分别为119.61%/37.00%/40.91%。
- 研究结论:首次覆盖,给予“买入”评级。
- 风险提示:产能扩张不及预期,新产品市场接受度不及预期,原材料价格剧烈波动的风险。