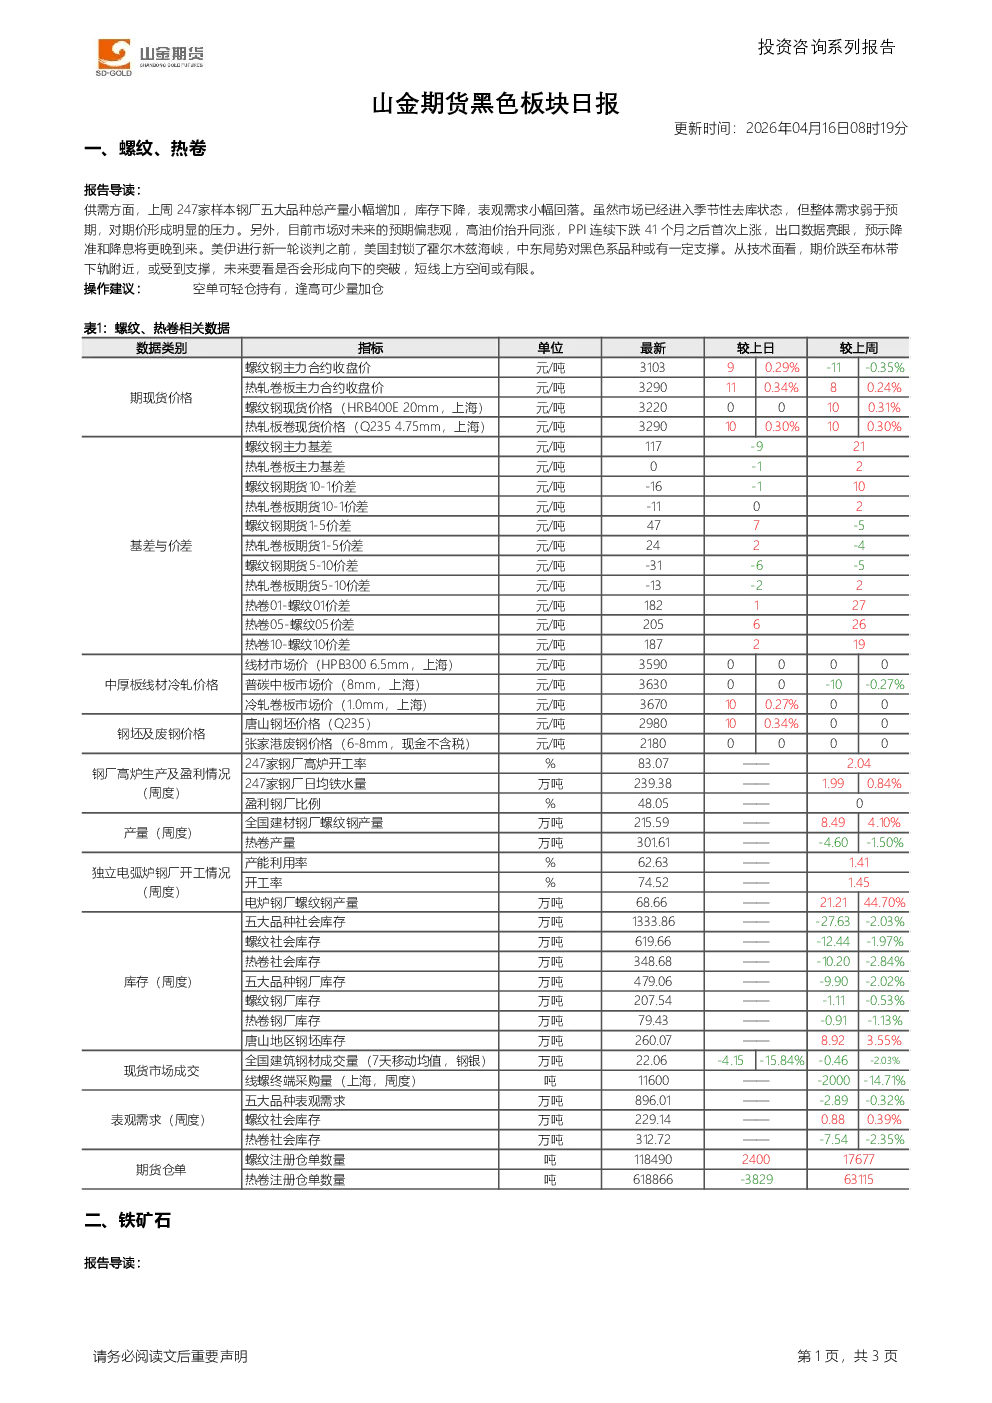
螺纹、热卷
- 供需分析:上周247家样本钢厂五大品种总产量小幅增加,库存下降,表观需求小幅回落。市场进入季节性去库,但整体需求弱于预期,对期价形成压力。市场预期偏悲观,高油价、PPI首次上涨、出口数据亮眼等因素预示降准降息将延迟。美伊谈判前中东局势或对黑色系品种提供支撑。
- 技术面:期价跌至布林带下轨附近或受支撑,未来关注是否形成向下突破,短线上方空间有限。
- 操作建议:空单可轻仓持有,逢高可少量加仓。
铁矿石
- 需求分析:市场处于消费高峰期,上周247家样本钢厂五大钢材品种产量反弹,但终端需求回落,日均铁水产量环比上涨2.0万吨至239.4万吨,高炉接近满产,终端需求不及预期或限制铁水产量继续上涨空间。
- 库存与物流:铁矿石发运快速改善,到港量上升,港口库存环比回落但仍处历史高位。必和必拓增加人民币结算比例,疏港限制品种或得以继续疏港。
- 技术面:期价短线快速反弹,整体维持震荡概率大。
- 操作建议:空单可轻仓持有。
产业资讯
- 钢铁产量:2026年4月上旬,重点统计钢铁企业粗钢2104万吨(日均210.4万吨,环比增长5.6%),生铁1892万吨(日均189.2万吨,环比增长4.4%),钢材1954万吨(日均195.4万吨,环比下降5.1%)。全国日均粗钢273万吨(环比增长5.6%),日产生铁236万吨(环比增长4.4%),日产钢材408万吨(环比下降2.0%)。
- 建材与热卷数据:截止4月15日当周,全国建材产量452.64万吨(较上周减少12.53万吨),总库存1310.24万吨(较上周减少62.51万吨)。热卷产量406.38万吨(较上周增加0.2万吨),总库存516.57万吨(较上周减少6.4万吨)。
数据来源
- iFind、Wind、Bloomberg、MySteel、SMM