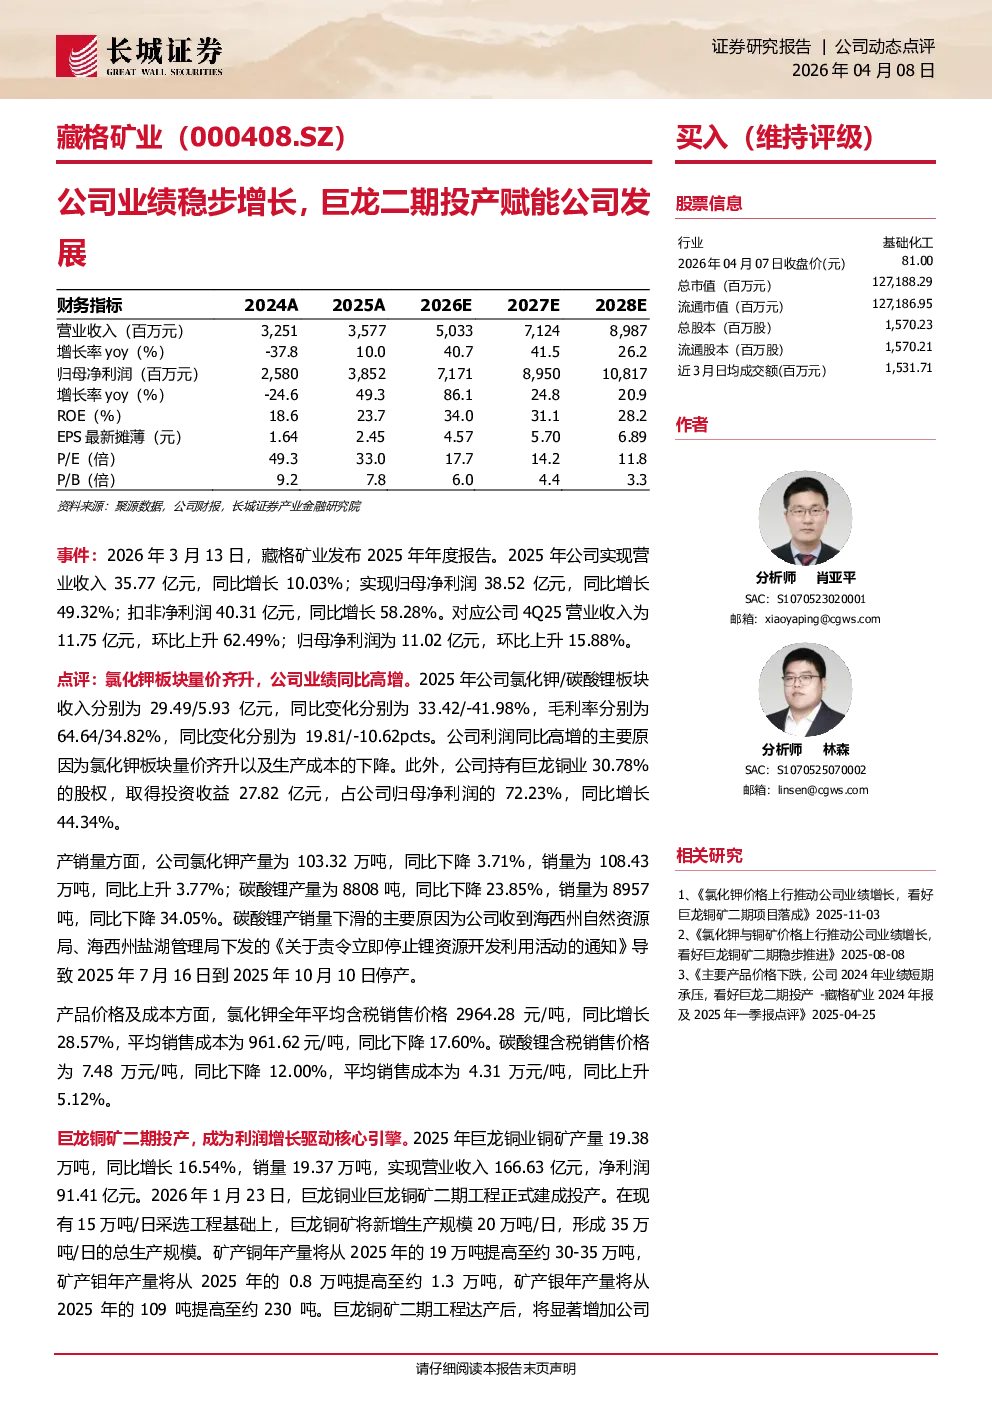
公司业绩稳步增长,巨龙二期投产赋能公司发展
核心观点与关键数据:
- 业绩表现: 2025年公司实现营业收入35.77亿元,同比增长10.03%;归母净利润38.52亿元,同比增长49.32%;扣非净利润40.31亿元,同比增长58.28%。4Q25营业收入环比上升62.49%,归母净利润环比上升15.88%。
- 氯化钾板块: 收入29.49亿元,同比增长33.42%,毛利率64.64%;价格同比增长28.57%,成本同比下降17.60%。产量103.32万吨,同比下降3.71%;销量108.43万吨,同比上升3.77%。
- 碳酸锂板块: 收入5.93亿元,同比下降41.98%,毛利率34.82%;价格同比下降12.00%,成本同比上升5.12%。产量8808吨,同比下降23.85%;销量8957吨,同比下降34.05%。产销量下滑主要因政府责令停产。
- 巨龙铜业投资收益: 取得投资收益27.82亿元,占归母净利润的72.23%,同比增长44.34%。
巨龙铜矿二期投产:
- 产能提升: 二期工程形成35万吨/日的总生产规模,矿产铜年产量提升至30-35万吨,矿产钼年产量提升至约1.3万吨,矿产银年产量提升至约230吨。
- 未来展望: 二期达产后显著增加公司投资收益,推动利润增长。三期工程若获批,预计年产铜约60万吨,成为全球最大铜矿山。
主要项目进展:
- 锂盐: 藏格锂业扩能项目推进中,麻米错盐湖进入实质建设阶段,预计2026年Q3全面投产。
- 钾盐: 老挝钾盐矿项目备案通过,一期年产100万吨氯化钾项目推进中,工业盐项目完成备案。
未来规划与业绩预测:
- 2026-2028年计划: 氯化钾100万吨,工业盐150万吨;电池级碳酸锂1.64万吨;巨龙铜业铜精矿产量30-31万吨。
- 三年战略目标: 2028年碳酸锂产量6-8万吨,氯化钾产量115-125万吨,权益铜产量12-13万吨。
- 业绩预测: 2026-2028年收入分别为50.33/71.24/89.87亿元,同比增长40.7%/41.5%/26.2%;归母净利润分别为71.71/89.50/108.17亿元,同比增长86.1%/24.8%/20.9%;EPS分别为4.57/5.70/6.89元,对应PE分别为18/14/12倍。
投资建议: 维持“买入”评级,看好巨龙铜矿二期产能逐步爬坡推动利润增长。
风险提示: 宏观经济波动、环保安全、原材料价格波动、研发风险。