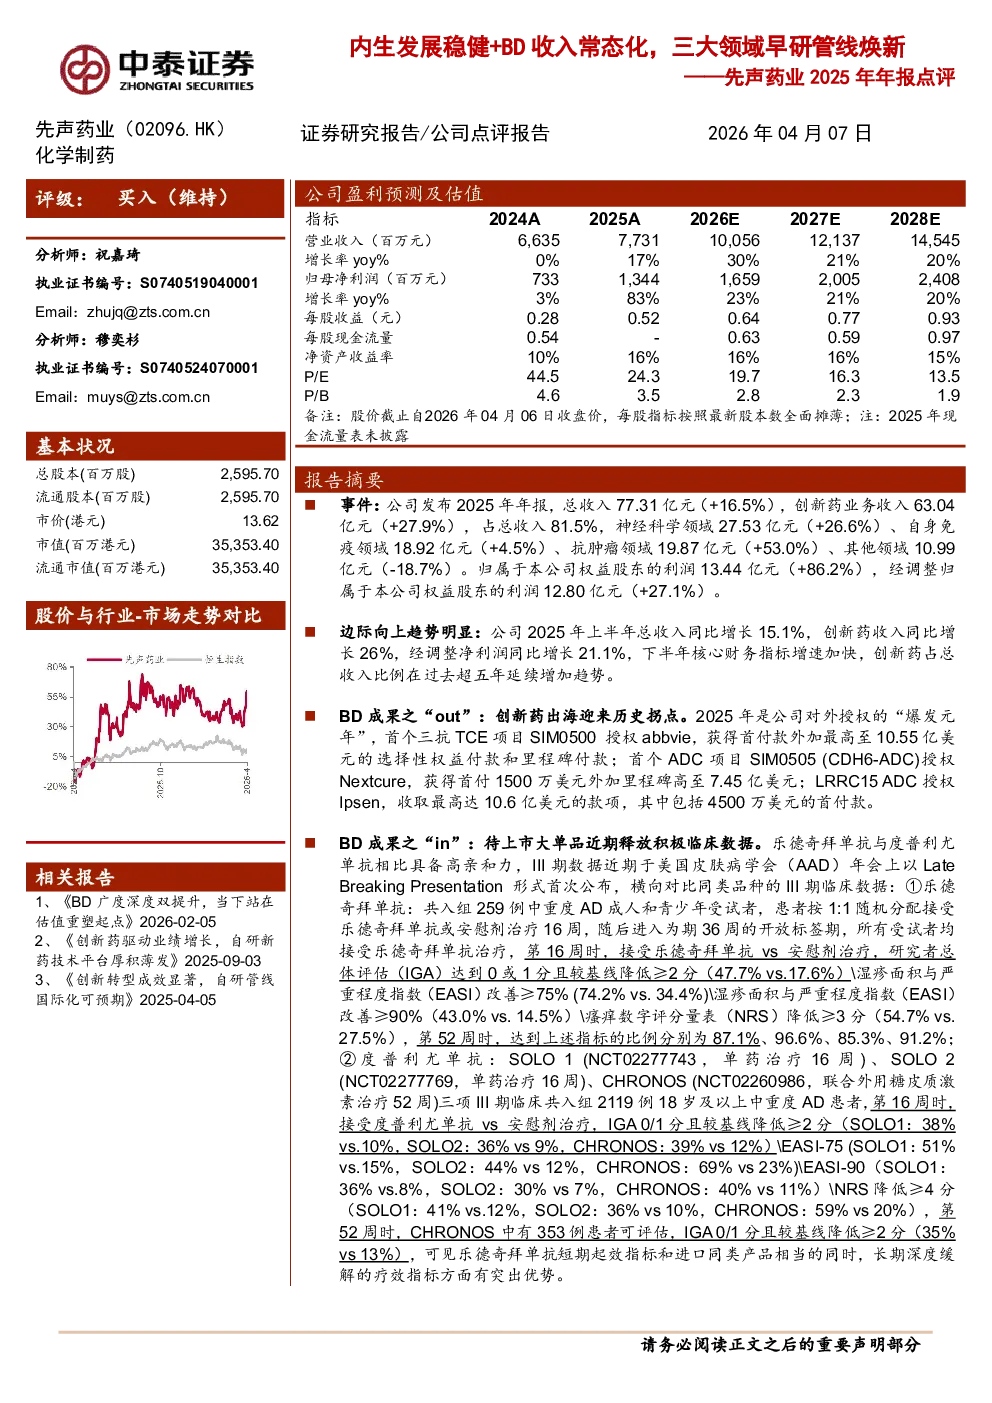
核心观点与关键数据
- 公司概况:先声药业2025年年报显示总收入77.31亿元(+16.5%),创新药业务收入63.04亿元(+27.9%),占总收入81.5%。归属于本公司权益股东的利润13.44亿元(+86.2%)。
- 边际趋势:2025年上半年总收入同比增长15.1%,创新药收入同比增长26%,经调整净利润同比增长21.1%。下半年核心财务指标增速加快,创新药占总收入比例在过去超五年延续增加趋势。
- BD成果:
- 出海:2025年是公司对外授权的“爆发元年”,首个三抗TCE项目SIM0500授权abbvie,首个ADC项目SIM0505(CDH6-ADC)授权Nextcure,LRRC15ADC授权Ipsen,均获得高额首付款及里程碑付款。
- 国内:乐德奇拜单抗III期数据近期于AAD年会上公布,短期起效指标与进口同类产品相当,长期深度缓解疗效指标有突出优势。
- 管线进展:
- 上市获批:科唯可(DORA)、恩泽舒(VEGF)。
- NDA:先林达(PA)、乐瑞平(乐德奇拜单抗),均有望2026年获批上市。
- III期里程碑:SIM0270(SERD)、氘洛拉替尼(ALK/ROS1)、泽普昔替尼(JAK1)均预计2026年递交NDA。
- 非肿瘤领域布局:自身免疫领域布局STAT6PROTAC、长效抗体IL-2Rβ激动剂;神经科学领域布局阿尔兹海默品种透脑Aβ双抗。
研究结论
- 盈利预测:预计2026~2028年营业总收入100.56、121.37、145.45亿元,归母净利润16.59、20.05、24.08亿元。上调2026年收入及利润主要系TL1A双抗对外授权的首付款,上调2027年收入及利润主要系新增产品获批上市及ABBVIE合作款项确认。
- 投资评级:维持“买入”评级,预期未来6~12个月内相对同期基准指数涨幅在15%以上。
- 风险提示:在研新药授权进度不及预期、临床开发进度不及预期等。
财务数据
- 2025年:营业收入77.31亿元,归母净利润13.44亿元,毛利率81.6%,净利率17.4%。
- 2026E:营业收入100.56亿元,归母净利润16.59亿元,EPS 0.64元。
- 2028E:营业收入145.45亿元,归母净利润24.08亿元,EPS 0.93元。
估值
- 2026E:P/E 19.7,P/B 2.8。
- 2028E:P/E 13.5,P/B 1.9。