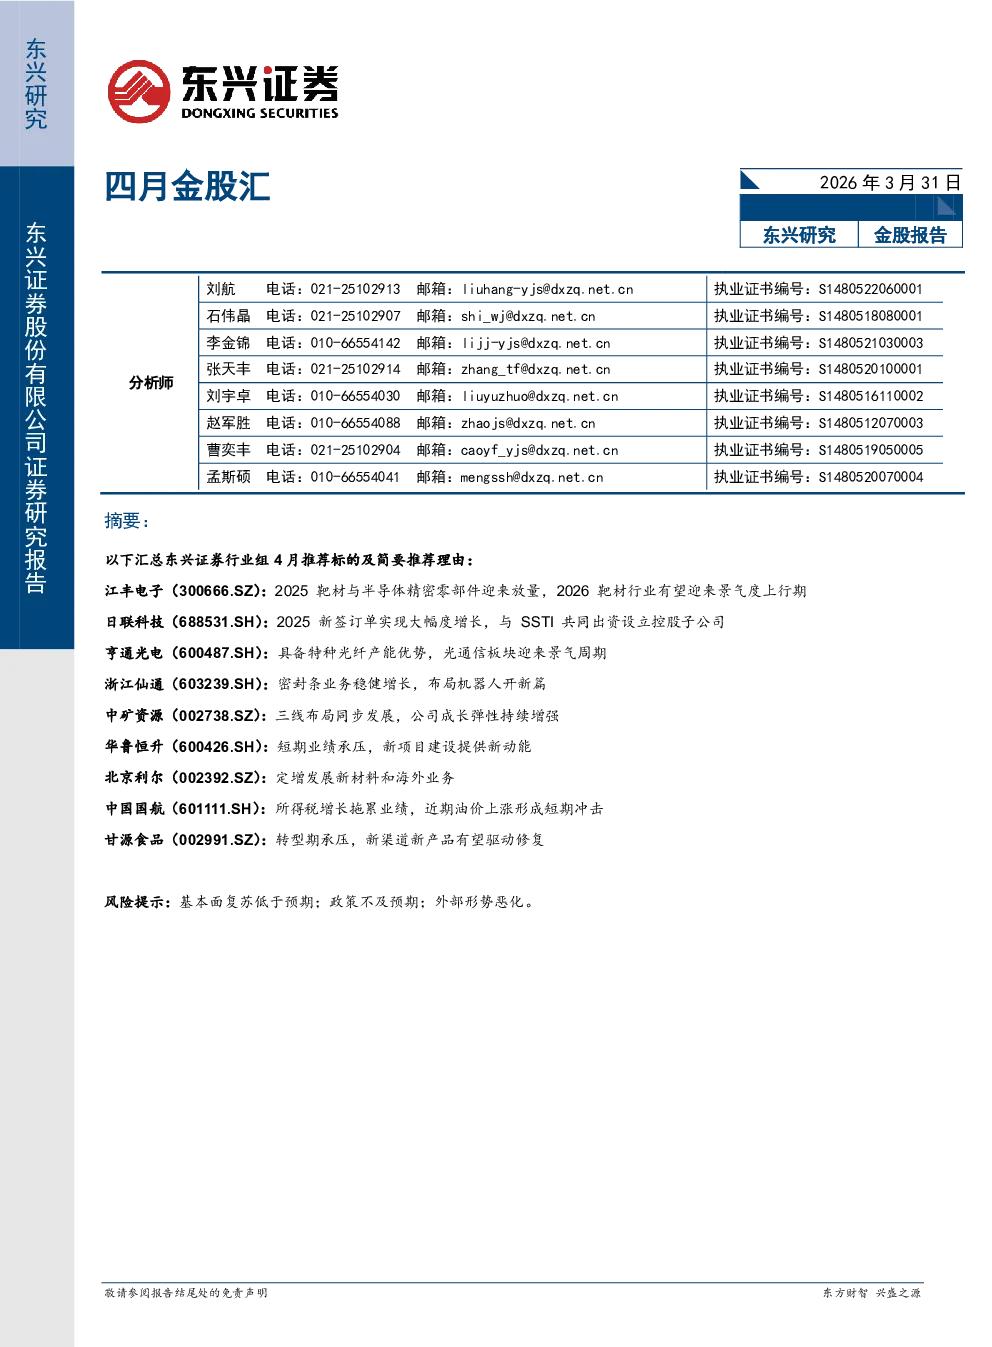
四月金股汇总
江丰电子(300666.SZ):受益于人工智能、5G通信等下游需求增长,超高纯金属溅射靶材与半导体精密零部件迎来放量,2025年营收/利润持续增长。预计2025-2027年EPS分别为1.92元,2.75元和3.55元,维持“推荐”评级。
日联科技(688531.SH):专注主业,持续加大研发投入,新签订单大幅增长。与SSTI共同出资设立控股子公司赛美康半导体,完善半导体失效分析、缺陷检测等领域的产品线。预计2025-2027年EPS分别为1.09、1.82和2.55元,维持“推荐”评级。
亨通光电(600487.SH):受益于数据中心建设浪潮,G.657单模光纤和多模光纤将迎来规模化应用。海外康宁光通信业务高增,映射国内数据中心光纤市场机会。字节跳动AI智算中心规模化交付,驱动国内数据中心光纤市场超过50亿元。预计2025-2027年营业收入分别为681.2亿元、771.4亿元、866.6亿元,归母净利润分别为32.2、52.3、61.0亿元,对应PE分别为34X、21X、18X。首次覆盖,给予“推荐”评级。
浙江仙通(603239.SH):密封条业务稳健增长,布局机器人开新篇。台州国资控股上市公司。国内密封条企业持续受益欧式导槽/无边框车门等高端产品价值量提升及自主品牌车企崛起。成本控制优异,盈利水平远超同业。技术积累与客户覆盖领先,无边框密封条持续放量。战略投资切入具身智能领域,有望拓展精密制造业务第二增长极。预计2025-2027年营收规模为14.7亿元、17.86亿元和21.82亿元,同比增长20.2%、21.4%和22.2%,归母净利润分别为2.04亿元、2.43亿元和2.92亿元,对应EPS0.76/0.90/1.08元。首次覆盖,给予“推荐”评级。
中矿资源(002738.SZ):三线布局同步发展,公司成长弹性持续增强。锂板块:锂行业回暖,锂盐产量扩张及锂价上行或持续优化公司成长属性。铯铷板块:铯铷盐产能或较2024年+50%,板块或维持稳定强增长。铜锗锌多金属板块:赞比亚铜矿及纳米比亚冶炼厂项目建设顺利,第三增长曲线建成或助公司业绩爆发。预计2025-2027年归母净利润分别为34.71、38.14和41.49亿元,对应EPS分别为1.63、1.80和1.95元,当前股价对应P/E值分别为15、14和13倍。维持“强烈推荐”评级。
华鲁恒升(600426.SH):短期业绩承压,新项目建设提供新动能。产品价格下滑,拖累公司业绩增长。持续推进新项目建设,为公司后续发展提供新动能。预计2025~2027年归母净利润分别为34.71、38.14和41.49亿元,对应EPS分别为1.63、1.80和1.95元,当前股价对应P/E值分别为15、14和13倍。维持“强烈推荐”评级。
北京利尔(002392.SZ):定增发展新材料和海外业务。定增方案披露是公司“耐火材料主业筑基+新兴科技双轮驱动”发展战略的推进。复合氧化锆和锆基材料产线既可以用于高端耐火材料,也可以用于固态电池电解质和正极材料的添加材料,也可用于航空航天材料。越南产线建设推动公司海外业务发展。预计2025-2027年归母净利润分别为4.59、6.69和9.29亿元,对应EPS分别为0.39、0.56和0.78元。维持“强烈推荐”评级。
中国国航(601111.SH):所得税增长拖累业绩,近期油价上涨形成短期冲击。25年客座率同比提升约2pct,燃油成本同比下降抵消大部分客公里收益降幅。26年计划净增低于25年,供给端预计维持低增长。油价上涨对公司及行业形成短期冲击,但股价或已反映悲观预期。预计2026-2028年归母净利润分别为-10.5,24.0和44.5亿元,对应EPS分别为-0.06、0.14和0.26元。维持公司“推荐”评级。
甘源食品(002991.SZ):转型期承压,新渠道新产品有望驱动修复。2025H1,公司各主要品类走势分化,整体压力较大。渠道分化明显,电商及海外突出,经销承压。费用率上升,或逐步缓解。转型期业绩承压,静待渠道优化与新品放量。预计2025-2027年归母净利润分别为2.54/3.72/4.39亿元,对应EPS分别为2.73/3.99/4.71元。维持“强烈推荐”评级。
风险提示
基本面复苏低于预期;政策不及预期;外部形势恶化。