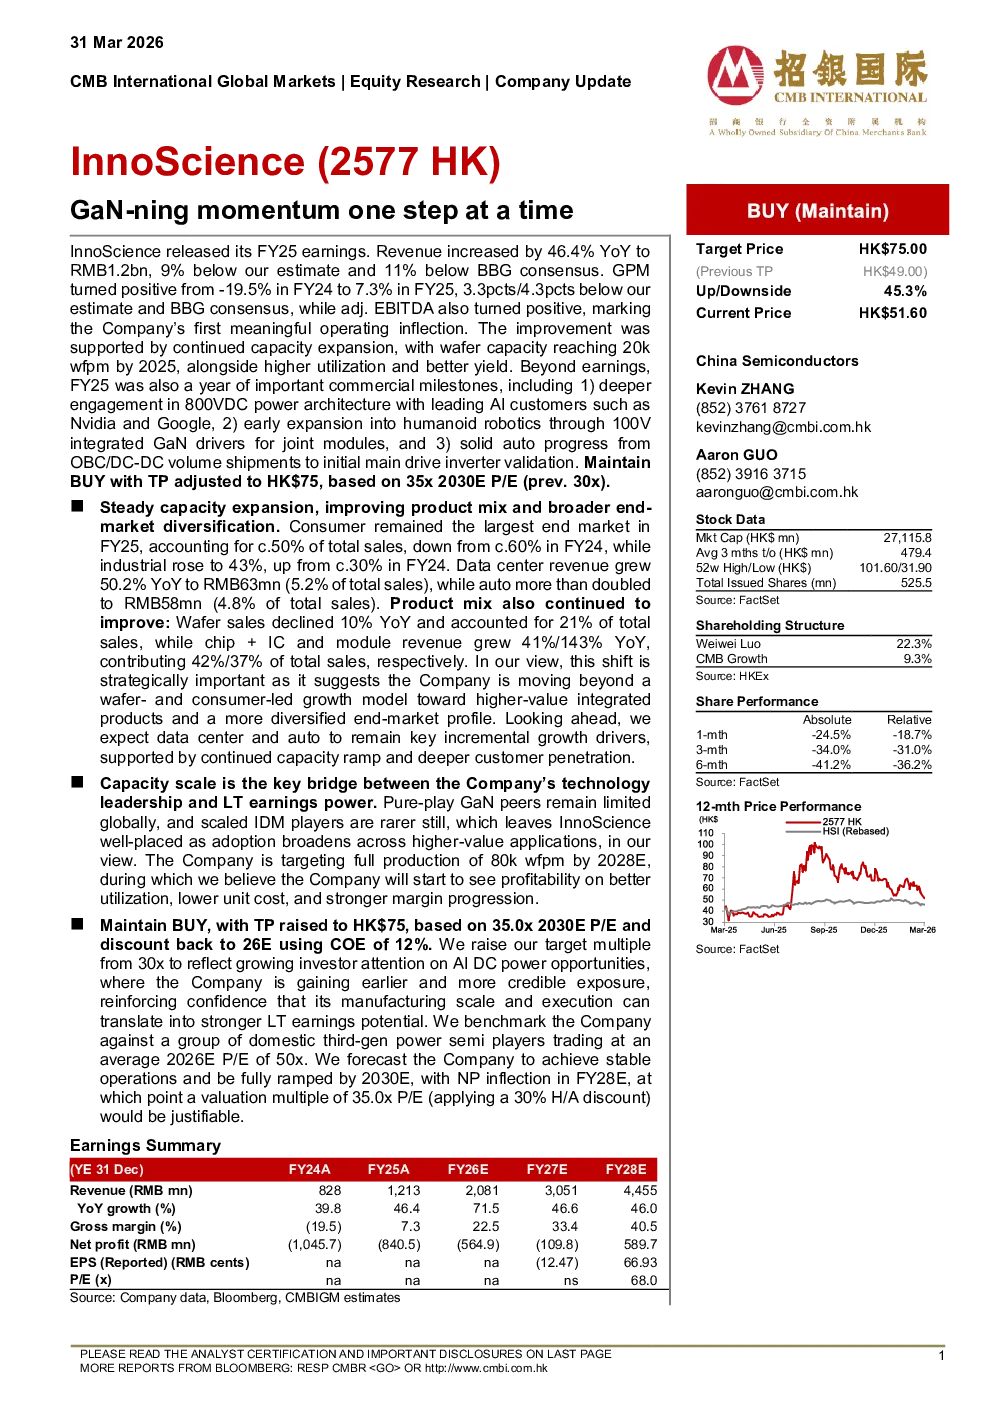
InnoScience 发布了 2025 财年业绩,营收同比增长 46.4% 达到 12 亿人民币,但低于分析师预期和彭博一致预期。毛利率从 2024 财年的 -19.5% 转正至 2025 财年的 7.3%,调整后 EBITDA 也转为正值,标志着公司首次出现显著的运营拐点。业绩改善得益于持续的产能扩张,晶圆产能于 2025 年达到 20k wfpm,同时利用率提升和良率改善。
除了业绩,2025 财年也是 InnoScience 重要的商业里程碑,包括:1)与英伟达和谷歌等领先 AI 客户深化 800VDC 电力架构合作;2)通过 100V 集成氮化镓驱动器为联合模块早期拓展人形机器人市场;3)从 OBC/DC-DC 量产后初步验证主驱动逆变器。维持“买入”评级,目标价上调至 75 港元,基于 2030 年预期市盈率 35 倍(此前为 30 倍)。
核心观点:
- 产能扩张与产品结构优化:消费电子仍是最大终端市场(约 50%),但工业市场占比提升至 43%,数据中心和汽车市场分别增长 50.2% 和超过一倍。产品结构持续改善,晶圆销售额下降 10%,而芯片+IC 和模块收入分别增长 41% 和 143%,显示公司正从晶圆和消费电子主导的增长模式转向高价值集成产品和更多元化的终端市场。
- 产能规模是长期盈利的关键:全球纯玩氮化镓同行有限,规模化 IDM 玩家更为罕见,InnoScience 在高价值应用领域采用扩大的优势明显。公司目标于 2028 年实现 80k wfpm 全产线产能,届时有望在更高利用率、更低单位成本和更强利润率进展下开始实现盈利。
关键数据:
- 2025 财年营收 12 亿人民币,同比增长 46.4%
- 毛利率从 -19.5% 转正至 7.3%
- 调整后 EBITDA 转正
- 晶圆产能达到 20k wfpm
- 数据中心收入 6300 万人民币(占销售额 5.2%)
- 汽车市场收入 5800 万人民币(占销售额 4.8%)
- 晶圆销售额占比 21%,芯片+IC 和模块分别占比 42% 和 37%
研究结论:
- 维持“买入”评级,目标价 75 港元
- 基于预期 2030 年市盈率 35 倍,并使用 12% 的资本成本进行折现
- 提高目标市盈率反映了投资者对 AI 数据中心电力机会的关注,公司在此领域获得早期且更可信的曝光,增强了对公司制造规模和执行能力能转化为更强长期盈利潜力的信心
- 对比国内第三代功率半导体同行,预计公司将于 2030 年实现稳定运营和全面产能爬坡,预计 2028 年实现 NP 拐点,届时 35 倍市盈率(应用 30% 高低档折价)是合理的估值