全球市场观察
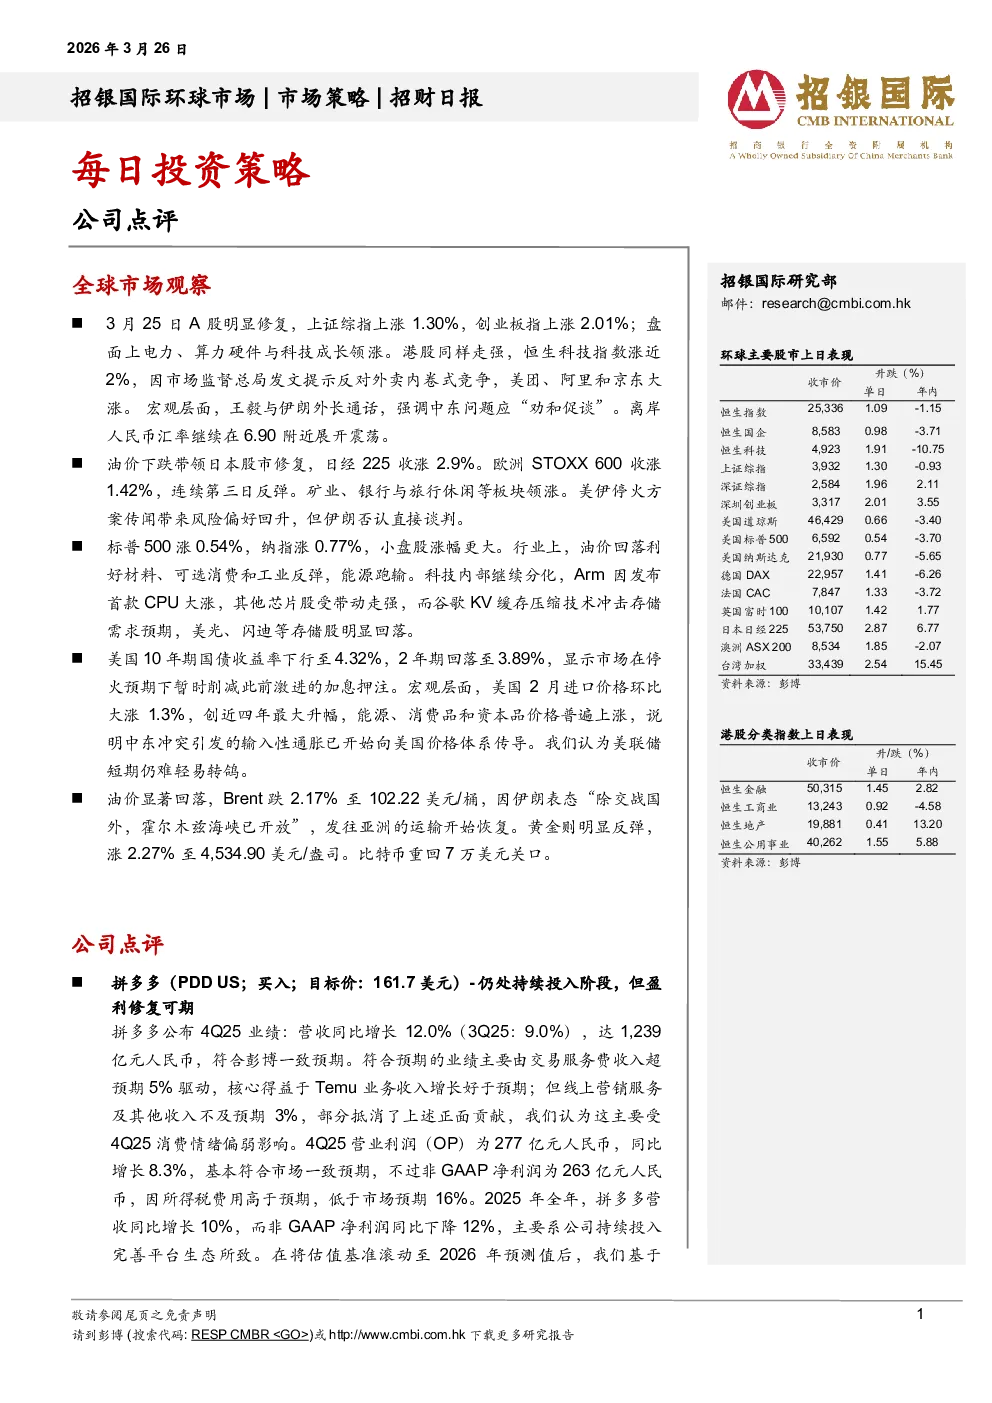
3月25日,A股和港股均表现强劲,上证综指上涨1.30%,创业板指上涨2.01%,恒生科技指数涨近2%。盘面上,电力、算力硬件与科技成长领涨。全球市场方面,日经225收涨2.9%,STOXX 600连续第三日反弹。标普500涨0.54%,纳指涨0.77%。美国10年期国债收益率下行至4.32%,2年期回落至3.89%。油价显著回落,Brent跌2.17%至102.22美元/桶,黄金涨2.27%至4,534.90美元/盎司,比特币重回7万美元关口。
公司点评
- 拼多多(PDD US):4Q25营收同比增长12.0%,符合预期,主要由交易服务费收入超预期驱动。4Q25营业利润同比增长8.3%,非GAAP净利润为263亿元人民币,低于预期。2025年全年营收同比增长10%,非GAAP净利润同比下降12%。目标价上调至161.7美元,维持买入评级。
- 快手(1024 HK):4Q25总营收同比增长12%至396亿元,经调整净利润同比增长16%至55亿元。FY25总营收/经调整净利润分别同比增长13%/17%。FY26E预计总营收同比增长4%,增速放缓。AI商业化势头强劲,预计FY26可灵AI收入同比增长超100%。目标价下调至80.0港元,维持买入评级。
- 禾赛集团(HSAI US):4Q25总营收达10.0亿元人民币,同比增长39.0%。非GAAP净利润为1.81亿元人民币,高于预期。2026年激光雷达出货量指引上调至300–350万台。除激光雷达外,禾赛致力于成为下一轮实体人工智能时代的核心基础设施提供商。目标价下调至29.3美元,维持买入评级。
- 石药集团(1093 HK):FY25总收入同比降10.4%至260亿元人民币。药品销售已触底,有望在FY26E企稳。公司已成功转型为全球创新者,持续达成对外授权交易。2026年1月,与阿斯利康达成重磅授权交易,潜在总额超185亿美元。目标价微调至13.05港元,维持买入评级。
- 农夫山泉(9633 HK):FY25收入同比增22.5%至526亿元,净利润同比增30.9%至159亿元。公司维持2026财年收入双位数增长目标。目标价上调至60.88港元,基于估值基准切换至2026财年,目标市盈率下调至32倍。
- 南微医学(688029 CH):首次覆盖给予“买入”评级,目标价92.13元人民币。公司增长驱动力正由国内进口替代逐步转向海外市场扩张,海外收入占比不断提升。一次性胆道镜等可视化产品将打开中长期成长空间。预计2025-28E收入和归母净利润的CAGR分别为14.6%和13.6%。
- 中国宏桥(1378 HK):公司未来1-2年有机会每年以50亿元进行回购。宏桥是今年全球铝供应紧张的主要受益者。重申买入评级,目标价45港元。