一、螺纹、热卷
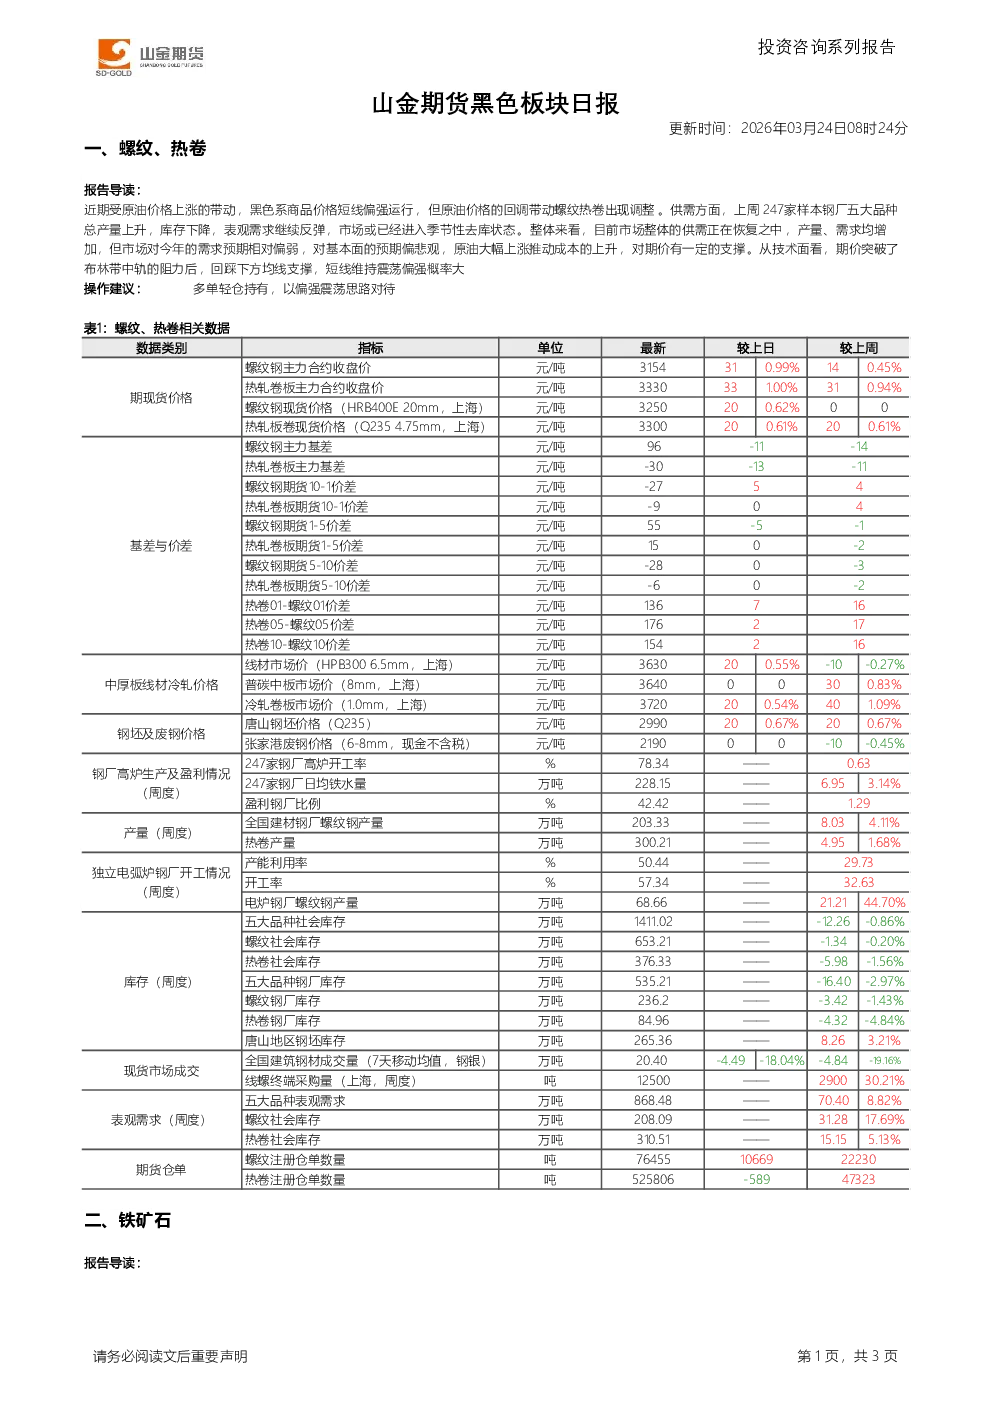
- 核心观点:受原油价格上涨带动,黑色系商品价格短线偏强,但原油回调致螺纹热卷调整。供需方面,钢厂产量上升、库存下降,表观需求反弹,市场进入季节性去库状态。整体供需恢复,产量、需求均增加,但市场对今年需求预期偏弱,对基本面预期悲观。原油上涨推升成本,对期价有支撑。
- 关键数据:上周247家钢厂五大品种总产量上升,库存下降。
- 技术面:期价突破布林带中轨阻力,回踩下方均线支撑,短线维持震荡偏强概率大。
- 操作建议:多单轻仓持有,以偏强震荡思路对待。
二、铁矿石
- 核心观点:需求进入消费旺季,铁水产量环比上涨6.95万吨至228.2万吨。原油价格上涨抬升供需两端成本,发运回升至高位,港口库存环比回落。
- 关键数据:上周247家钢厂日均铁水产量环比上涨6.95万吨,中国47港铁矿石到港总量2383.1万吨,环比增加66.1万吨。
- 技术面:期价快速反弹,突破上方重要阻力位,可能展开中线上行趋势。
- 操作建议:多单轻仓持有,以偏强震荡思路对待。
产业资讯
- 焦炭价格提涨:山东、邢台、运城等地焦炭价格计划提涨,湿熄焦上调50-55元/吨,干熄焦上调55元/吨,自3月25日执行。
- 成本压力:Fortescue高管表示,柴油价格上涨可能导致数十亿美元额外燃料成本,柴油每变动10美分成本影响7,000万美元。
- 到港量数据:2026年3月16日-3月22日,中国47港铁矿石到港总量2383.1万吨,环比增加66.1万吨;澳洲巴西铁矿发运总量2559.4万吨,环比增加95.5万吨。
- 钢材库存:3月中旬,21个城市5大品种钢材社会库存1164万吨,环比持平,比年初增加443万吨,同比上升7.3%。