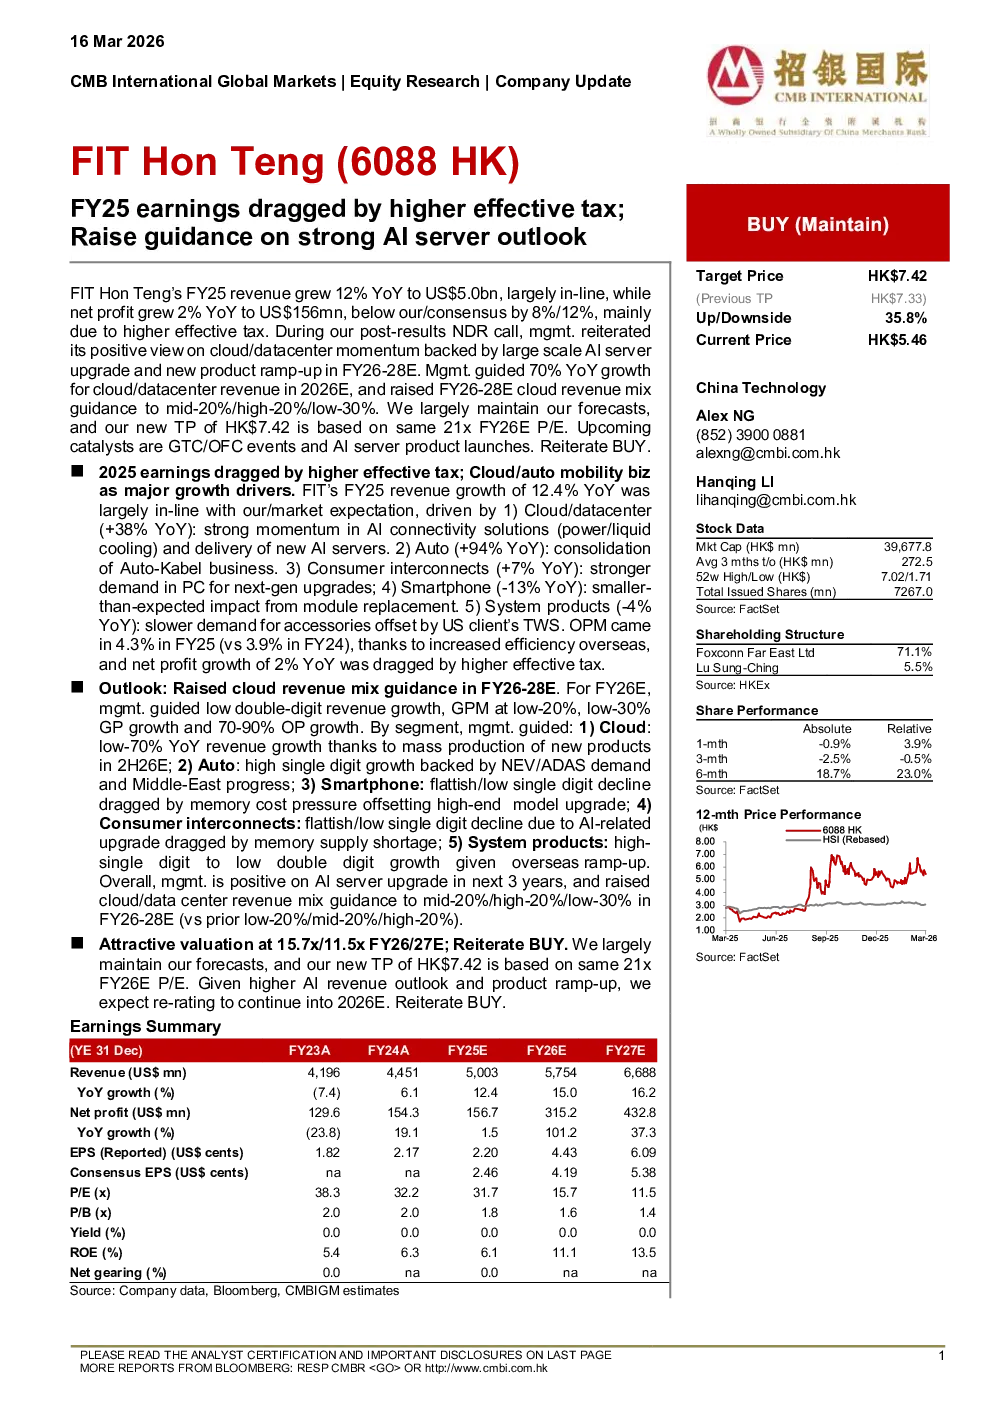
FIT Hon Teng FY25营收增长12%至50亿美元,符合预期,但净利润增长2%至1.56亿美元,低于预期,主要受有效税率上升影响。公司重申对云/数据中心市场的积极看法,预计2026年云/数据中心收入同比增长70%,并将2026-28年云收入占比指导上调至中20%/高20%/低30%。
关键数据:
- FY25营收增长12%,净利润增长2%;
- 云/数据中心业务增长38%,主要受益于AI连接解决方案和AI服务器交付;
- 自动驾驶业务增长94%,主要来自Auto-Kabel业务整合;
- 智能手机业务下降13%,模块替换影响低于预期;
- 系统产品下降4%,受配件需求放缓影响。
研究结论:
维持“买入”评级,目标价上调至7.42港元,基于21倍FY26市盈率。预计公司AI服务器升级将在未来三年推动业绩增长,并因AI收入贡献提升在2026年获得估值重估。未来催化剂包括GTC 2026、OFC 2026和AI服务器产品发布。
估值:
2026/27年市盈率分别为15.7倍和11.5倍,维持“买入”评级。